
股市行情分析
港股研报干货专享:回调为长期投资者提供良好机会!这个板块整体PB有望修复到1倍!
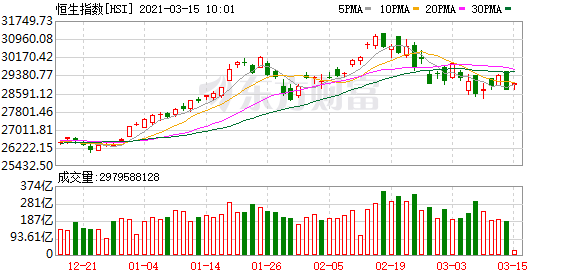
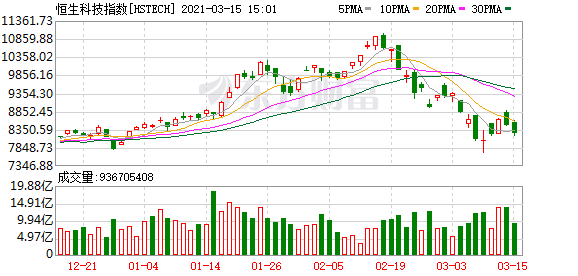
3月15日,恒生指数收涨0.33%,恒生科技指数跌2.27%,能源、金融股领涨,科技、医疗保健板块领跌。
▎一、读研报·市场
中金:港股长期基本面逻辑并未扭转 价值风格暂时相对占优
中金表示,支撑港股的长期基本面逻辑并未发生根本扭转,包括南向资金和海外资金流入以及盈利前景持续改善等。因此预计港股将在短期扰动平息、或者估值消化合理后有望企稳回升。
建议投资者在新老经济板块间进行均衡配置以更好地抵御近期市场波动。建议关注受益于出口需求的标的以及受益于升级趋势的消费板块。此外,建议估值具备吸引力的行业龙头。
瑞银:回调为长期投资者提供良好机会 建议关注顺周期板块
瑞银中国策略主管刘鸣镝指,今年的宏观政策定调为不急转弯,也就是说国内政策正常化会以温和的方式推进。因此,股市发生系统性风险的概率较小。在近期大幅回调后,市场有望或将经历一段时间的盘整。
报告又强调,近期市场回调为长期投资者提供了良好的投资机会,建议投资者关注受益于海外需求复苏的顺周期板块,包括有色金属、化工、机械工程和家用电器;此前受制于市场风格而估值较低的盈利中盘股;此外,各行业龙头公司的估值可能在短期内需要进一步消化,但长期投资者可开始逐步逢低布局股价跌幅较大的优质公司。
▎二、读研报·行业动向
中信建投:中长期看好银行板块 整体PB有望修复到1倍
2020存量风险逐步出清,银行资产负债表修复,4季度拨备计提减少全年利润由负转正,利润表修复;预计2021年随着经济复苏,利率上行和资产质量改善,NIM和不良率差值扩大,估值中枢将继续上移,银行指数势必上涨,我们认为本年板块PB有望修复到1倍。目前我们重点推荐:基本面边际改善的低估值品种+大行。
川财证券:原油高位震荡 看好油服及民营炼化
沙特维持减产政策外加美国1.9 万亿美元经济刺激计划落地,本周油价持续在68 美元/桶的价位附近徘徊。而美国活跃钻机数较去年同期仍有390 座的差距,美国本土原油生产远未恢复。考虑到疫情复苏需求回暖以及原油供给受限双重影响叠加,预计第二季度布伦特油价均值在75 美元/桶,相关标的有中海油服、海油发展、杰瑞股份等。
安信证券:食品饮料行业基本面信心稳中有升 业绩乐观
节前强势板块节后回调幅度较大,目前估值虽高于历史中枢但仍有接受度。春节前食品饮料板块表现较好,主要原因是对Q1 基本面信心足,白酒基本面环比继续改善,同比增长乐观强劲,同时资金面充裕。春节后,食品饮料板块回调幅度较大,啤酒、白酒和调味品板块回调幅度均达到了24%。增量信息更偏利好,4-6 月业绩期乐观。进入三月中旬,我们认为除了监管层特别重视防范的“抱团风险”释放较足之外,有助于市场企稳的核心还是基本面。
▎三、读研报·大行评级
花旗:升融创中国(1918.HK)今明两年盈利预测目标价上调至51港元
融创中国(1918.HK)公布全年业绩后,获花旗调高目标价9%至51港元,指融创在去杠杠及盈利增长方面表现俱佳,公司净负债约1700亿元人民币,认为债务规模控制良好,而其成本亦有下调,土地并购策略审慎,重申买入评级。花旗发表研究报告指,融创稳定的利润率及销售增长加速,有助于公司实现2023年盈利年复合增长率达10%的目标。由于公司往绩良好,估值又吸引,预期公司股份可获重估。
美银证券:重申国泰航空(00293)“跑输大市”评级目标价微升至6.5港元
美银证券发布研究报告,重申国泰航空(00293)“跑输大市”评级,目标价由6.3港元微升至6.5港元,以反映较高的账面价值。
报告中称,虽然商务旅行的结构性挑战以及国际线重新开放的推迟,国泰目前市帐率高于周期中期及疫情之前的水平,维持其今明年盈利预测。在防疫措施收紧下,预期国泰今年上半年仍会取得重大亏损,全年预计亏损90亿元,但在货运业务好转及拨备减少下,公司去年净亏损少于预期。
瑞信:降太古地产(1972.HK)今明两年每股盈测升目标价至31港元
瑞信发表报告表示,太古地产(1972.HK)去年度经常性基础利润按年下跌7.1%至71亿港元,大致符合该行及市场预期;全年股息按年增3%至0.91港元,相当于股息收益率为3.7%。
该行下调其今明两年度每股盈利预测分别0.7%及4.5%,但将其资产净值折让扩大至35%,以反映经济前景有改善,目标价由26.2港元升至31港元,维持跑赢大市评级。
大和:维持中生制药买入评级升目标价至12港元
大和发表研究报告指,中生制药(1177.HK)管理层预期被纳入国家集中採购的旧有仿制药今年销售可增长逾一成,考虑到新药安罗替尼(Anlotinib)今年首两个月销售收入按年增幅达双位数,预期在国家医保药品目录准入谈判后增长势头已恢复,相信产品今年收入可增至52亿元人民币(2020年42亿元人民币)。
野村:下调友邦保险(01299)目标价至93.41港元评级“中性”
野村发布研究报告,将友邦保险(01299)目标价由94.17港元下调至93.41港元,维持“中性”评级。
报告提到,公司去年第四季新业务价值表现疲弱,按固定汇率计同比及环比分别倒退29%及11%,中国市场下半年新业务价值同比倒退20%,跌幅高于上半年的13%,恢复速度缓慢,但管理层表示今年“开门红”表现强劲。
(文章来源:东方财富研究中心)
(责任编辑:DF513)