
股市行情分析
国际大行最新评级:升小米集团评级至“买入”!目标价升至28港元
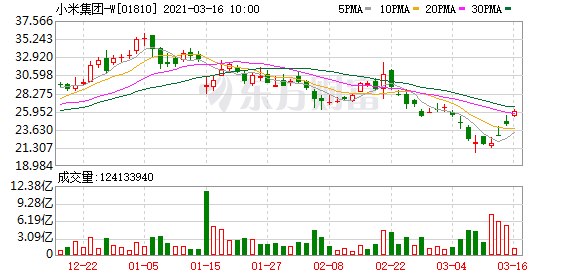
▏汇丰研究:升小米集团-W(01810)评级至“买入” 目标价升至28港元
汇丰研究发布研究报告,将小米集团-W(01810)目标价由27.5港元升至28港元,评级由“持有”升至“买入”,上调其2020-22年净利润预测4%、5%及6%,主要反映智能手机业务的利润率前景。
报告中称,公司将于下周三(3月24日)公布去年第四季业绩,预计其净利润增27%至29.75亿元人民币,主要是由于智能手机销售增32%带动,但被物联网及互联网服务收入增长温和抵销。小米今年智能手机预计出货量增61%至2.02亿部,其全球市场份额将由去年的11.4%增至今年的14.5%。
▏建银国际:维持石药集团(1093.HK)优于大市评级 目标价上调至12港元
建银国际发表研究报告指,石药集团(1093.HK)肿瘤药物增长前景强劲,预期今年将有更多业务发展以推动创新药物组合,维持其优于大市评级,但将目标价由10.1港元上调至12港元。
▏摩通:予中生制药(1177.HK)增持评级 目标价升至13.5港元
摩根大通发表研究报告指,计及中生制药(1177.HK)于科兴疫苗的投资,以及多款新药产品进入后期阶段,实现盈利可期,对其看法正面,将目标价由9港元提升至13.5港元。
摩通表示,中生製药的股价自去年12月的谷底已反弹约26%,对比同期MSCI中国健康护理指数升约17%,相信主要是由于投资者憧憬公司对科兴疫苗的15%投资可提供可观盈利。摩通预测2021至2023年科兴疫苗将对净利贡献至少36%至51%,予增持评级。
▏瑞信:升紫金矿业(2899.HK)目标价至18港元 评级“跑赢大市”
瑞信发布研究报告,将紫金矿业(2899.HK)目标价由12港元升50%至18港元,维持“跑赢大市”评级,上调其2021-22年盈利预测13%及15%,以反映铜价较高的假设。
▏花旗:重申世茂服务(0873.HK)“买入”评级 目标价21.3港元
花旗发布研究报告,重申世茂服务(0873.HK)“买入”评级,目标价21.3港元。
报告提到,公司转型为城市生活服务供应商,未来3年有清晰的年复合增长目标路线,相信公司新建的五个核心目标可以令收入增长5倍,当中包括具纯利率14%的可复制商业模式、管理面积年复合增长、产品组合升级、新智慧城市服务、增值服务等。
▏瑞银:升阅文集团(00772)目标价17%至73.8港元评级“中性”
瑞银发布研究报告,将阅文集团(00772)评级由“买入”降至“中性”,但目标价由63港元升17%至73.8港元。
报告提到,腾讯控股(00700)重新整合以推动公司增长,但认为免费阅读模式压力持续存在,所以将评级下调。与腾讯合作已经计入最近的股价上涨,喜欢阅文在在线阅读领域处于领先地位,但从免费阅读的应用程序竞争加剧,尤其是字节跳动,可能会侵蚀公司的领先位置,并且相应地降低了估算值。
▏汇丰研究:维持华润水泥(01313)“买入”评级目标价下调15.4%至11港元
汇丰研究发布研究报告称,维持华润水泥(01313)“买入”评级,目标价由13港元下调15.4%至11港元,以反映煤价上升拖累其盈利水平。
▏里昂:升新城悦服务(1755.HK)目标价至33港元评级“买入”
里昂发布研究报告,将新城悦服务(1755.HK)目标价由29.8港元升10%至33港元,重申“买入”评级。
报告提到,公司去年核心盈利增长63.7%,高过该行预期。来自第三方的自然增长开始提供2370万平方米预留管理面积,管理层目标2023年在管面积增加三倍。在管规模经济、标准化和技术优势推动下,核心经营利润率在去年扩大了3.2%,在项目密度提高下,可能在今年进一步提高。
▏花旗:维持滔搏(06110)“买入”评级目标价升11.8%至16.26港元
花旗发布研究报告,将滔搏(06110)目标价由14.55港元升11.8%至16.26港元,维持“买入”评级,并将今明年的纯利预测上调6%及5%。
报告中称,鉴于Nike及Adidas1月至2月在中国的销售额强于预期、零售折扣低于预期,销售组合及积极运营杠杆胜预期,息税前利润率高于预期,预计2021年上半年公司的纯利增长约60%,而全年增长15%,比市场预期高出9%。预计Adidas将在2021-22年缩小与耐克在中国的增长差距,实施2021-25战略,扩展到新的生活方式和户外类别,数字化驱动的全渠道和投资品牌营销。
(文章来源:东方财富研究中心)
(责任编辑:DF513)