
股市行情分析
港美研报干货专享:港股越来越“香”了!养老金今年或布局港股市场!
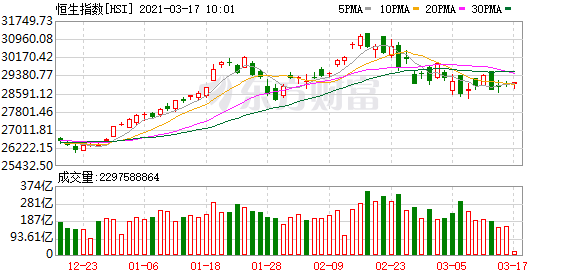
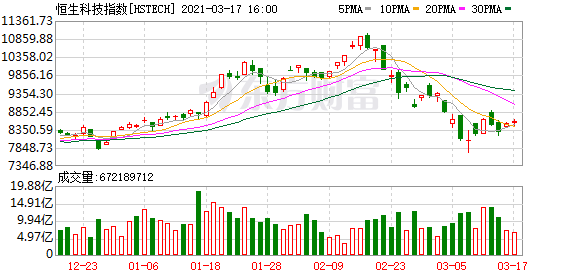
香港恒生指数收涨0.02%,恒生科技指数涨0.51%,中兴通讯涨7.39%,公司预计2021年一季度净利润18亿元–24亿元,同比增长130.77%-207.70%。
▎一、读研报·市场
港交所首席经济学家巴曙松:养老金有条件将“港股通”纳入第一支柱养老金体系中
3月17日,资本邦了解到,港交所首席经济学家巴曙松昨日发表主旨演讲表示,中国内地养老金体系不断借鉴国外养老基金投资运营的制度和经验,在第二支柱企业/职业年金采用“港股通”渠道积累经验后,有条件进一步将“港股通”的创新开放模式纳入到第一支柱养老金体系中。
汇证:社交距离措施放宽助港经济恢复 看好大家乐等股
汇证发表研究报告指,随着近期社交距离措施放宽,香港已作好恢复的准备,又指疫苗推出将支持经济活动正常化,但要完全回复正常就仍需要一段时间。该行首选股票为香港医思医疗集团(2138.HK)、大家乐集团(0341.HK)和同仁堂国药(3613.HK),认为相关股份仍具有吸引力。
银河基金陈伯祯:港股上行趋势尚未终结 龙头公司基本面可期
近期,港股市场出现明显回调。统计数据显示,截至3月5日,过去两周在整个港股的宽基指数当中,恒生指数回调5.05%、恒生港股通指数回调7.1%、而恒生科技指数的回调幅度则高达18.24%。
银河基金基金经理陈伯祯认为,港股市场的回调原因较多:如近期美债收益率上行过快,导致市场对通胀和美债利率的担忧集中性释放;叠加港股前期涨幅较大,近期在以上事件的影响下可能驱动短线资金的获利了结。
高盛:香港股市散户投资者活动增加
养老金大规模进入港股市场,在提高港股内地资金比例的同时,还有利于增强港股市场的稳定性和影响力,同时能够有助于投资者开展价值投资。
高盛分析了香港中央结算所超过65万份的持股表,以估计在23个受欢迎的零售券商上,散户的持股动态。
根据分析,高盛称,香港股市散户投资者活动增加。截止3月4日,香港上市股票的散户投资者持仓量增至约2600亿美元,相当于自由流通市值的约6.5%。在过去的一年中,香港散户投资者尤其青睐对高速增长的数字经济领域,甚至挤占了港股散户一向青睐的金融地产股的仓位。
▎二、读研报·行业动向
华西证券:房地产逐步步入存量时代 投资推荐佳兆业集团(01638)
华西证券发布研究报告称,目前部分城市房地产行业已逐步步入存量时代,城市更新作为当前城市存量发展的重要途径,对激活城市存量土地,满足住房需求,提升城市的未来发展空间意义重大。自2013年起,中央明确提出“严控增量,盘活存量,优化结构,提升效率”“由扩张性规划逐步转向限定城市边界、优化空间结构的规划”等政策方针,城市更新工作提高到了国家战略高度。
花旗:对内地航空业的复苏维持积极态度 最为看好南方航空(01055)
花旗发表研究报告,对内地航空业的复苏维持积极态度。航空股中,最为看好南方航空(01055),其次是中国国航(00753),以及东方航空(00670)。
报告中称,目前市场关注各地关口重开,主要推动因素包括国内商务及旅游需求复苏,以及国际的旅游逐步恢复等。由于国内业务比例最高,该行最为看好南方航空。
广发证券沈明高:若美债收益率长期上升 四大行业或受益
3月17日,广发证券全球首席经济学家沈明高在做客时报会客厅时表示,一般认为,美国十年期国债收益率上升对股市是一大利空,主要表现为估值重估。但过去20年,主要股指有记录的估值变化,均与美国十年期国债收益率变化呈弱正相关性,对新兴市场亦是如此。
他谈到,如果美国十年期国债收益率呈现长期上升趋势,能源、地产、大消费和非银金融等行业或受益,投资者关注方向应该调整,股指上行压力比较大。由于投资者会追求确定性,抱团的可能性仍然会持续。此外,可以关注与美国十年期国债收益率相关性比较低的资产。“双循环”即是为减少与美国资产的相关性,将来以人民币资产为主的投资机会更加明显。
▎三、读研报·大行评级
花旗:重申越秀地产(00123)“买入”评级 目标价微升至2.38港元
花旗发表研究报告,重申越秀地产(00123)“买入”评级,目标价由2.3港元微升至2.38港元。
报告提到,公司在独特的国企背景支持下2021年增长前景清晰,预期TOD项目每年可贡献销售收入200亿元人民币,加上广州的住宅和政府公共项目将带来500亿元人民币可售资源,持续增加的土地储备将支持公司2025年达成销售目标2000亿元人民币,复合年增长率达20%。
格理:上调申洲(2313.HK)目标价至195港元 评级“跑赢大市”
麦格理发表报告指,申洲国际(2313.HK)今年开始主要于柬埔寨及越南的下一阶段扩产计划,借助其垂直整合及地理多元化的生产基地,相信集团可推动未来盈利加速。
该行认为,在更为健康的生活方式及运动休闲趋势持续支持运动服饰需求下,集团在碎片化的服装供应链中的占有率有良好定位,预期集团今年至2023年的收入可有近20%的增长,高于全球运动服饰行业9%至10%的年均复合增长率,意味其市占可进一步增加。
里昂:重申恒大物业(06666)“买入”评级 目标价升9%至24港元
里昂发表研究报告,将恒大物业(06666)目标价由22港元升9%至24港元,重申“买入”评级。
报告提到,公司去年核心盈利升1.78倍,胜过该行预期及公司早前的盈喜公告。管理层目标2021年底有8亿平方米合约面积及6亿平方米在管面积下,2020-23年收入年复合增长50%-60%。
汇丰研究:上调世茂服务(0873.HK)目标价至19.4港元 评级“买入”
汇丰研究发表研究报告,重申世茂服务(0873.HK)“买入”评级,目标价由19港元微升至19.4港元。
报告提到,公司去年业务胜预期,核心盈利同比升80%,较预期高出12%。公司服务去年在多个业务领域都取得显著成果,例如大幅拓展第三方项目规模、提升并购项目的盈利能力,以及进入非业主增值服务的业务类别,预计强劲业绩有助增强投资者信心。
大和:升新东方在线(1797.HK)评级至“买入” 目标价31港元
大和发表研究报告,指新东方在线(1797.HK)股价自2020年中的高位回吐超过一半,2022年预测市销率目前已减至6倍,主因市场担心网上教育市场的竞争,以及线下教育中心重开。该行料,自2022年度收入会见增长加快,加上目前估值吸引,看好长远增长潜力,评级由“跑赢大市”升至“买入”,目标价维持31港元。
(文章来源:东方财富研究中心)
(责任编辑:DF513)