
股市行情分析
各行予微盟集团最新评级和目标价
原标题:【券商聚焦】各行予微盟集团最新评级和目标价
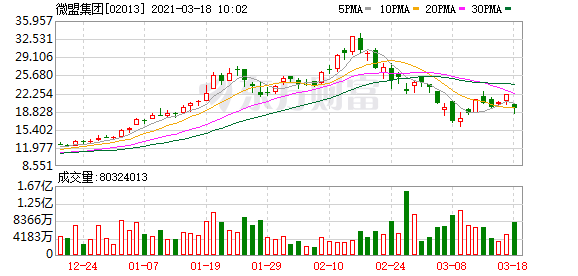
微盟集团公布2020年业绩:总收入人民币19.69亿元(下同),同比增长37%;经调整归母净利润1.08亿元,同比增长39%。各行予其最新评级和目标价,如下:
| 机构 | 评级 | 目标价(港元) |
| 花旗 | 买入 | 下调5.3%至36.00 |
| 美银 | 买入 | 上调17.4%至27.00 |
| 中金 | 跑赢行业 | 28.50 |
| 富瑞 | 买入 | 28.00 |
花旗表示,微盟集团去年收入低于市场预期,但经调整后溢利则大致符合预期。展望2021年,公司计划进一步渗透线下商户,并推出PaaS生态系统及改善商户解决方案。该行将公司2021-23年净利润率预测由6%、10%及13%,调整至8%、12%及15%。基于SOTP估值法,将该股目标价由38港元降至36港元,维持“买入”评级,该行认为公司在线下数码化稳步推进,以及商户解决方案方面均具有较大潜力。
美银认为,公司去年下半年业绩稳定,主要是Saas与目标营销表现强劲。该行将公司21/22财年SaaS收入预测上调2.6%/2.8%,并将目标营销净利润从3.94亿元/5.27亿元调整为5.16亿元/6.71亿元。
中金表示,若扣除SaaS删库事件影响,公司总收入为20.64亿元,同比增长44%。其中SaaS业务收入7.17亿元,同比增长42%,超出该行预期;精准营销业务总流水达到106.8亿元,同比增长102%,虽在收入转化口径上与该行的预期有所差异,但总流水高度符合该行预期。考虑到公司收入口径变化,中金引入调整后的2021/2022年收入预测32.84/45.11亿元;该行预计公司在未来两年将加大投入,紧抓私域红利期机遇,下调2021/2022年调整归母净利润预测83%/82%至0.47/1.60亿元。
富瑞指出,公司去年全年收入增长37%至19.69亿元,低于市场预期;当中数字商业收入11.51亿元,按年升33%,在剔除SaaS破坏事件后按年增长44%至12.46亿元;付费商户按年升23.2%、每用户平均收入按年升15%。该行认为,管理层指毛利率下降主要是由于对SaaS产品研发能力的投资,和数字媒体业务运营人员成本的增加;在2021年,公司将扩展到其他领域,例如智慧美容、智慧酒店、智慧教育和智慧生活等。
(文章来源:凤凰网港股)
(责任编辑:DF544)