
股市行情分析
国际大行最新评级:小摩上调舜宇光学科技目标价29% 中信看好这只股增长潜力
▏交银国际:华润电力有望提高中期盈利可见度 维持买入评级
交银国际发布报告,华润电力(00836-HK)20年总收入同比微升2.6%至696亿港元,较该行预期高1.3%。核心利润同比增长9.8%,好于该行预期。业绩胜过预期主要是由于:1)动力煤价格走软使售电毛差改善,2)低于预期的财务成本。
▏瑞银:降九龙仓置业评级至中性 目标价下调至46港元
瑞银发表报告调降九龙仓置业(01997.HK)评级,自买入降级至中性,指其股价自去年8月起已累计上升64%,主要由本地疫情受控及零售消费回复所带动,现时股价已反映今年本港零售销售增长的预期。该行相信,借鉴澳门通关后表现,本港零售复苏不会一帆风顺,加上深圳罗湖拟在三个口岸设免税店,或会影响本港零售销售。该行下调九龙仓置业2021年至2023盈利预测2%至3%,目标价自48港元下调至46港元。
▏大和:升天虹纺织(02678)目标价至15港元 评级“跑赢大市”
大和发布研究报告,将天虹纺织(02678)目标价由7.8港元升至15港元,但认为上行空间有限,评级由“买入”降至“跑赢大市”。大和表示,公司重申中期策略希望扩张下游业务,希望未来三至五年相关收入贡献可达50%,而去年相关占比仅22%,去年公司净负债情况显着改善,相信往后也会持续,也不排除派息长远可增加。将其2021-22年核心净利预测降1-4%,以反映对今年下半年看法较保守,对公司长远看法正面,不过担心棉花价格利好趋势能否持续。
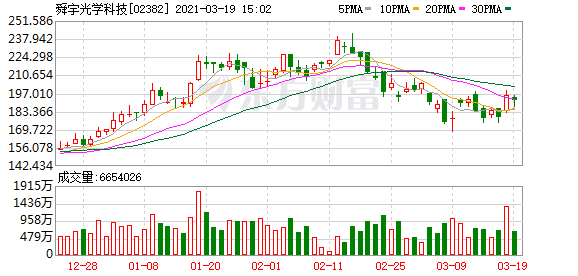
▏小摩:上调舜宇光学科技(02382)目标价29%至200港元 评级“中性”
小摩发布研究报告,将舜宇光学科技(02382)目标价由155港元上调29%至200港元,评级由“增持”降至“中性”,下调其2021-22年每股盈利预测3至5%。报告中称,过去12个月,公司股价跑赢恒指80%,已反映毛利扩张、获苹果公司订单,以及汽车及手机需求复苏。相信大立光电及欧菲光会开始用进取的价格维持商业规模,行业竞争将加剧。
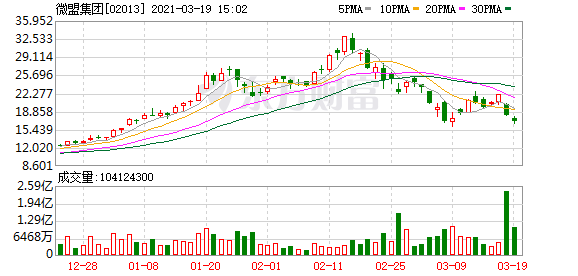
▏中信证券:微盟集团(02013)业绩符合预期关注大客及TSO未来增长潜力 评级“买入”
中信证券发布研究报告,持续看好微盟集团(02013)长期私域经济及数字化领域头部服务商行业地位,维持“买入”评级。报告中称,随着海鼎整合、智慧餐饮持续推广后,大客收入占比有望持续提升。今年预计公司大客产品、TSO全链路营销将贡献较大增长潜力,同时,微盟云PaaS 2.0有望于2021年中推出,持续巩固公司生态壁垒。集团大客战略效益正逐渐显现,智慧零售持续高速增长,预计2021年大客收入占比提升至30%以上。
▏大摩:上调IMAX中国(1970.HK)目标价至19港元 评级“增持”
大摩发表报告表示,于IMAX中国(1970.HK)公布去年度业绩后,且基于内地电影业于疫情后逐步复苏,将其2021至2023年度每股盈利预测上调最多5%,目标价由17港元升至19港元,维持“增持”评级。该股现报16.48港元,最新总市值57亿港元。
(文章来源:东方财富研究中心)
(责任编辑:DF134)