
股市行情分析
国际大行最新评级:汇丰升舜宇光学目标价54%!交银国际重申新奥能源“买入”评级
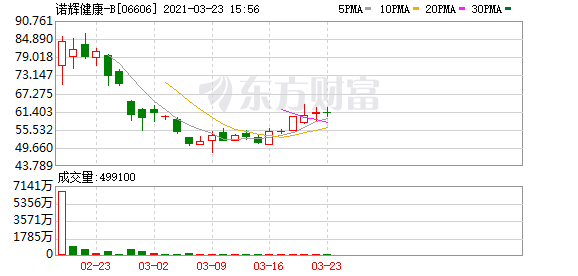
▏高盛首予诺辉健康(06606-HK)目标价78.18港元 首予买入
高盛首予诺辉健康(06606-HK)目标价78.18港元,首予买入。
诺辉健康近日公布,截至2020年12月31日止年度收入7056.7万元(人民币。下同),按年升21.09%;亏损7.89亿元(2019年度同期亏损1.06亿元),每股亏损6.64元,不派末期息。
▏汇丰研究:升舜宇光学(02382)目标价54%至275.7港元 评级“买入”
汇丰研究发布研究报告称,将舜宇光学(02382)目标价由178.9港元升54%至275.7港元,评级由“持有”升至“买入”,上调其2021-22年净利润预测5%及7.5%,但下调2021-22年收入预测,因手机摄像模组的平均售价下降。
▏国信证券:维持特步国际(01368)“买入”评级 长期主品牌与新品牌均具较多增长动力
国信证券发布研究报告,维持特步国际(01368)“买入”评级,长期主品牌与新品牌均具较多增长动力,鉴于业绩好于预期,上调公司盈利预测,预计2021-23年净利增长32.3%、18.6%及20.7%。
▏高盛:降敏华控股(1999.HK)目标价至21港元 评级“买入”
高盛发表报告,指敏华控股(1999.HK)近期股价回调约30%,同期恒指则累跌约7%,敏华同业股价则累跌约10%,料源于市场波动加剧、及投资者关注毛利率压力。纵然如此,该行认为敏华核心竞争力未受影响,包括全球领先纵向整合产能;以2019年计公司旗下“Cheers”品牌在内地躺椅市占逾50%;以及在线上渠道急速发展下具平衡渠道策略。
▏里昂:维持华润啤酒(00291)“跑输大市”评级 去年销售和利润均逊预期
里昂发布研究报告称,华润啤酒(00291)去年销售和利润均逊预期,维持“跑输大市”评级。。
报告中称,公司去年的业绩低于预期,主要由于销售额落后市场预期3%,但符合该行预测。毛利率为38.4%,也低于市场平均预期。经常性销售及行政开支比率符合预测,但总非经常性支出约为3亿元人民币,比预期要多。瓶装收入的增加和政府补助,推动盈利的增长。剔除其他收入,核心EBITDA同比下降6%,核心EBITDA利润率下降10个基点至14.5%。
▏大和:内地收紧电子烟监管料思摩尔(6969.HK)短期受压 但长期影响可控
大和发表报告表示,国家工信部于昨日(22日)收市后公布《关于修改中华人民共和国烟草专卖法实施条例的决定(征求意见稿)》,建议电子烟将如传统香烟般一样受到管制,此意味着相关税率上升,该行估计新规定可能会降低思摩尔国际(6969.HK)在中国的利润率。
▏交银国际:料新奥能源(02688-HK)2020-23年复合年均增长率为16% 重申买入
交银国际发布报告,新奥能源(02688-HK)2020年的核心净利润为62亿元人民币,同比增长18.2%,比该行预计的高出2%。该行预测,2021年新奥的天然气零售销售增长将反弹至14.2%(2020年为10.2%),主要得益于工商业用户销气量同比增长14%。
▏野村:上调碧桂园服务(6098.HK)目标价至86.4港元 评级“买入”
野村发布研究报告,将碧桂园服务((6098.HK)目标价由76.3港元升13.2%至86.4港元,维持“买入”评级。
报告称,公司去年下半年纯利同比增61%至13.71亿元人民币,超出市场预期13%,但符合该行预测。管理层将2025年收入目标上调15%至1150亿元人民币。
▏高盛:上调舜宇(2382.HK)目标价至92港元 评级“沽售”
高盛发布研究报告,维持舜宇光学((2382.HK)“沽售”评级,目标价上调13%至92港元。
报告称,市场对舜宇光学去年下半年毛利率高于预期反应正面,该行重申其相机板块看法保守,相信相关有利因素已见顶,不利因素包括产能过剩,及与同业的技术水平差距已拉近。
(文章来源:东方财富研究中心)
(责任编辑:DF513)