
股市行情分析
港美研报干货专享:资金抄底意欲未现 等候值博窗口打开
▎一、读研报·市场
第一上海金融:资金抄底意欲未现 等候值博窗口打开
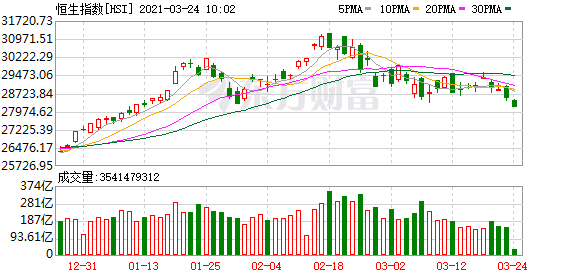
现阶段,港股仍处于调整格局行情发展,我们还是维持这个观点看法,尤其是在现时美国债息高企不下的困扰下,加上A股亦同步进入了调整行情,这些都是不利港股表现的消息因素。在大市成交量依然未见显着提升的情况下,资金似乎仍未有明显「趁低」抄进的意欲,相信后市可能要进一步下探低位来寻找支持。
德勤:预计香港在2021年有130只左右新股 融资逾4000亿港元
根据港交所的数据,2020年,通过港股通渠道净流入香港股市的「北水」约6700亿港元,规模超过2017年至2019年3年之和;今年1月「北水」日均净流入更是形成逾100亿港元的壮观局面,其中1月19日进一步开创了266亿港元的历史新高。进入2月和3月,「北水」南下走势仍然整体良好,多日重现超越百亿流入量。
▎二、读研报·行业动向
瑞安房地产罗康瑞:房价过高至不能负担对整个社会没有好处
3月23日,瑞安房地产有限公司(瑞安房地产,00272.HK)发布了截至2020年12月31日的业绩报告。数据显示,瑞安房地产2020年全年录得收入45.97亿元(人民币,下同),同比减少56%;净亏损7.4亿元,2019年净利润为19.32亿元。
大和:澳门3月至今赌收逊预期重申对行业正面评级
大和总研发表研究报告指,澳门3月份至今博彩收入录得58.5亿元(澳门元。下同),每日平均收入为2.78亿元,当中3月15日-21日为每日3.07亿元,是自农历新年后首次录得逾3亿元赌收,不过似乎会较该行及市场预期的3.4亿元差。
▎三、读研报·大行评级
高盛:升信达生物(1801.HK)目标价至89.8港元评级“买入”
高盛发表研究报告指,信达生物(1801.HK)昨日(23日)盘中曾跌10%,市场忧虑创新PD-1抑制剂达伯舒(Tyvyt)在竞争加剧下今年销售表现。该行认为市场属过虑,股价回调亦带来入市良机。报告称,Tyvyt去年已建立强劲医院覆盖及医生认同,另慈善赠药(PAP)新方案就六个月以上疗程提供更佳经济支援,在大部分情况下DoT降价少于六个月属可控。
德银:升微盟集团(02013)目标价72%至25港元评级“买入”
德银发布研究报告,将微盟集团(02013)目标价由14.5港元升72%至25港元,评级“买入”。
报告中称,公司去年业绩表现稳固,证明疫情后企业数码化持续加速,而此结构性变化明显增强了公司SaaS业务的能见度和增长潜力。相信公司增加研发投资是策略上明智地进一步推动长期增长。
里昂:重申思摩尔国际(06969)“买入”评级认为短期波动会提供长期机会
里昂发布研究报告,重申思摩尔国际(06969)“买入”评级,认为短期波动会提供长期机会,但目标价由108港元下调12%至95港元。
报告提到,内地拟议电子烟法规咨询文件的首日,在产生实质的影响前,已经对电子烟行业参与者带来一定的影响。在监管细节方面提供的清晰度有限,但认为最近的股价调整,超过熊市情绪,为长期投资者提供很好的买入点。认为情景分析表明预测风险有限。
大和:下调H&H国际(1112.HK)目标价至39港元评级“买入”
大和发表研究报告,指H&H国际(1112.HK)经调整纯利去年升10%至11.8亿元人民币,符市场预期,但逊该行预期,主因更高的销售开支,以及不利的地缘组合,不过被去年下半年销售势头加快所部分抵销。公司澳纽成人营养产品疲弱,拖累收入与利润率。末期息39仙,意味派息比率48%。
美银证券:升新奥能源(02688)目标价至71.5港元评级“跑输大市”
美银证券发布研究报告,将新奥能源(02688)目标价由61.8港元升至71.5港元,评级“跑输大市”。
报告中称,公司核心盈利去年增18%,不过经营现金流同比跌17%,管理层解释是因先预付8亿元人民币,以确保天然气供应。剔除有关因素,去年下半年经调整经营现金流同比仅跌1%,核心盈利则有23%增长。
(文章来源:东方财富研究中心)
(责任编辑:DF513)