
股市行情分析
国际大行最新评级:腾讯年报重磅出炉!机构大行怎么看?
▏华创证券:维持海底捞(06862)“推荐”评级 目标价62.17港元
华创证券发布研究报告称,维持海底捞(06862)“推荐”评级,目标价62.17港元。强调公司在餐饮行业布局全面、基础建设领先、激励机制先进、品牌力强大,疫情给行业带来较大考验,但最困难的时候已经过去,进入环比改善,今年开店有望持续高增长+技巧性提价,如今年疫情原因平复,公司将呈现较高弹性。
▏光大证券:维持亚信科技(01675)“买入”评级 目标价升至14.8港元
光大证券发布研究报告,维持亚信科技(01675)“买入”评级,目标价升至14.8港元。
报告中称,公司发布2020年度业绩,实现收入60.2亿人民币,同比增长5.2%略低于该行的预期,主要源自传统BSS业务因为疫情特殊影响出现轻微下滑,而三项新业务(OS、垂直行业、企业上云及数字化运营Daa)合计营收同比大幅增长107%至7.8亿元、占比扩大至13%,毛利率同比提升1.1个百分点至38.3%,驱动净利润增长超出该行预期,实现净利润6.6亿元人民币,同比增长62%
▏瑞信:升中煤能源(01898)目标价至4港元 评级“跑赢大市”
瑞信发布研究报告,将中煤能源(01898)目标价由3.6港元升至4港元,评级“跑赢大市”。
报告中称,公司去年业绩表现符合市场预期,全年纯利为54亿元人民币,同比下跌13.7%,意味第四季纯利为12亿元人民币,同比增长174%。第四季盈利上升,主要是因煤价走高。预期在供应紧张及需求具韧性下煤价会有支持,维持集团今明年盈测不变
▏小摩:维持永升生活服务(01995)“增持”评级 目标价下调至22.5港元
小摩发布研究报告,维持永升生活服务(01995)“增持”评级,目标价由25.5港元下调至22.5港元。
报告中称,公司去年度业绩稍胜预期,但股价昨日大跌9%,或因管理层预计2020-23年盈利复合增长率为40%至50%,而市场对其增长期望更高所致。
▏瑞银:维持快手-W(01024)为线上媒体行业首选 评级“买入”
瑞银发布研究报告,将快手-W(01024)目标价由430港元微升至432港元,评级“买入”。
报告中称,该行维持其线上媒体行业首选,因其电商及广告业务展望更趋正面,特别是去年第四季取得强劲收入表现之后。
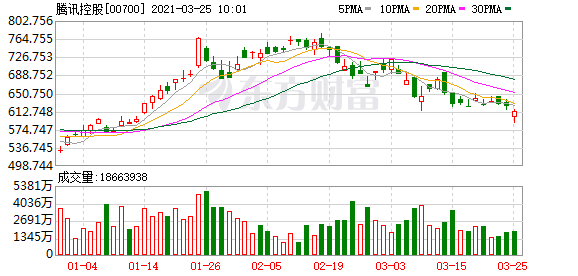
▏大和:升腾讯控股(00700)目标价2.4%至870港元 评级“买入”
大和发布研究报告,将腾讯控股(00700)目标价由850港元升2.4%至870港元,评级“买入”。
报告中称,公司去年第四季业绩符合预期。虽然PC及智能手机游戏收入增长略低于该行预期,但海外市场的贡献有惊喜,占总游戏收入25%。预计智能手机游戏收入今年同比增19%,并认为潜在游戏推出,如《英雄联盟:激斗峡谷》,或令该行上调对其今年下半年的预测。
▏中信证券:维持腾讯目标价820港元 维持“买入”评级
公司发布2020年四季度及全年业绩公告,公司营收增长良好,被投联营公司所产生的公允价值收益驱动公司GAAP净利润超预期。公司主营的网络游戏、在线广告等消费互联网业务同比增长良好,且未来业绩能见度突出。金融、云计算业务亦将逐步打开产业互联网发展空间。同时视频号、小程序等持续迭代升级,为微信生态打开新空间。我们持续看好公司在数字化浪潮中的增长前景,维持目标价820港元,维持“买入”评级。
▏里昂:现代牧业强劲现金流助中期扩张 维持买入评级
里昂发表研究报告表示,现代牧业(01117)去年业绩与预期相符,由于原奶价格按年增长2%、销量按年增长7%以及一次性处置收益、公司销售额按年增长9%,核心净利润按年大幅增长125%。该行预计集团收购内蒙古富源国际后,规模经济和运营效率改善,业务增长将于2021-22年持续,故调整2021-22年净利润预期至0.6-1.1%,并维持「买入」评级,目标价3.7元。
▏瑞银:予华润万象生活(01209)“买入”评级 目标价升至53.2港元
瑞银发布研究报告,予华润万象生活(01209)“买入”评级,目标价由43.7港元升至53.2港元。
报告中称,公司在华润集团的生态体系下,可与华润啤酒(00291)、华润电力(00836)等公司协同,并看好其专注向国企提供城市服务的定位。
(文章来源:东方财富研究中心)
(责任编辑:DF513)