
股市行情分析
快手2020年财报点评:首份财报亮眼 广告、电商超预期
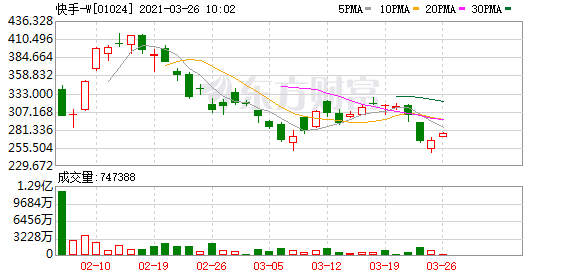
快手(01024.HK)2020年财报点评:首份财报亮眼,广告、电商超预期
概览:广告、电商GMV略超预期,销售费率优于预期
2020Q4,快手实现营收180.99亿元人民币,同比增长52.7%,略超彭博一致预期1%;Non-GAAP下净亏损7.04亿元,同比扩大12.2%,显著优于彭博一致预期。
整体来看,快手上市以来的第一份财报表现颇为亮眼:1)广告业务略超预期,Q4广告首次超过直播,成为快手收入贡献第一的业务。2)直播电商核心数据表现亮眼,平均复购率由2019年的45%增长至65%,Q4 GMV为1771亿元;3)调整后净亏损低于市场预期,主要系销售费率低于预期,但DAU、MAU、单用户时长等运营指标基本符合市场预期,尤其是DAU/MAU在持续优化,2020年提升至55%;4)直播业务略显平淡,符合市场此前的预期,我们推测主要系单列占比增加、直播电商业务迅猛发展,对直播业务产生了一定的博弈。
运营数据:销售费率显著下滑,不影响用户及时长增长
值得惊喜的是,在销售费率显著优于市场预期的情况下,快手的运营数据表现符合市场预期,单用户日均时长和DAU、MAU实现了同步提升。2020Q4,快手APP平均DAU 2.71亿,同比增长32%;快手APP平均MAU 4.76亿,同比增长23%;快手APP日均使用时长89.9分钟,同比增长18%。且DAU/MAU在持续优化,从2019年的53%提升至2020年55%。
投资建议:继续维持“买入”评级
我们上调2023年快手收入预期,上调幅度为16%。基于对快手长远发展的看好,上调目标估值,给予2023年快手的PS为8-8.5x,对应目标价371-394港币,上调幅度分别为65%。继续维持“买入”评级。
风险提示
政策及监管风险,竞争格局变动的风险,不同业务在商业发展过程中自我博弈的风险,估值的风险,盈利预测的风险等。
(文章来源:国信研究)
(责任编辑:DF532)