
股市行情分析
港美研报干货专享:悲观预期顶点已现 四月基本面破局!花旗指出中概股买入良机!
▎一、读研报·市场
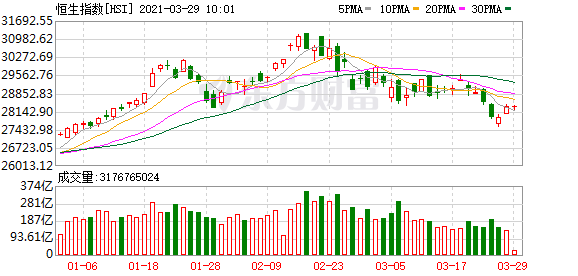
中信:悲观预期顶点已现 四月基本面破局
中信证券认为,当前市场悲观预期顶点已现,二次探底后底部确认,预计投资者对国内外宏观扰动因素反应将逐渐钝化,情绪和行为回归平静。不过市场流动性的显著改善仍然需要至少1~2个季度时间,短期内市场难以形成全局性的上涨。
节后投资者谨慎情绪逐级递增,当前悲观预期顶点已现,市场底部确认,4月投资者情绪和行为将趋于平静,但市场形成新一轮持续上涨需要时间,基本面将替代流动性成为破局因素,中国稳健增长的正面因素不断积累,海外强复苏的预期向下修正,配置上应继续向新主线转移。
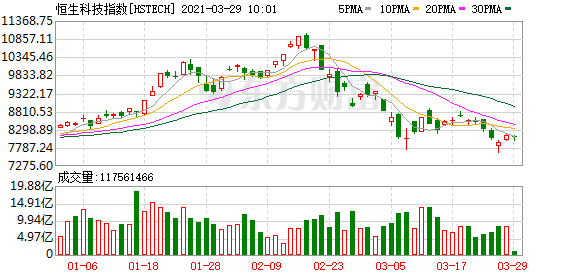
花旗:在美上市中国科技股遭抛售无关基本面 并提供了买入良机
花旗集团今日表示,在美国挂牌交易的中资科技公司股份遭遇抛售,与它们的基本面无关,并造成了一个更大的买入机会。
花旗分析师在报告中写道:「虽然我们目前尚不能确定在近期这些中概科技股会不会触发更大的抛售压力,或者其他基金会不会为了降低风险而进行抛售,但是我们确实相信,没有任何一只个股的下跌是与基本面相关的。」
▎二、读研报·行业动向
汇丰研究:料内房股可获第二阶段重估关注龙湖、合景泰富等股
汇丰环球研究发表报告表示,在部份内房股公布去年业绩后股价表现强劲,确证了合同销售增长前景以及实现更精简资产负债表取得进展。从基本面而言,此两个因素推动内房股的历史估值区间向上移。尽管包括华润置地(1109.HK)和世茂集团(0813.HK)将于本周公布去年业绩,该行认为,市场对内房股重估估值的第一阶段已经完成。
东兴证券:港建费全面停征 民航开启新航季
目前,国内疫情防控形式显著好转,宏观经济持续向好,建议关注2条主线:1)业务量持续高增长的快递板块,一是线上消费潜力不断释放,下沉市场持续为行业提供增量,行业规模稳定高增长,二是行业竞争加剧,市场份额持续向头部集中,建议关注市场份额领先、布局充分的快递龙头,如顺丰控股、圆通速递;2)国内客运需求持续复苏的航空板块,一是国内疫情常态化,民航客流量持续复苏态势确定性较强,二是疫苗接种进度持续推进,有望带动国际航线逐步回暖,建议重点关注成本优势凸显的春秋航空、主营国内支线的华夏航空,以及国内航线占比较高的南方航空。
▎三、读研报·大行评级
野村:微升太兴集团(06811)目标价4%至2.6港元 评级“买入”
野村发布研究报告,将太兴集团(06811)目标价由2.5港元微升4%至2.6港元,维持“买入”评级。
报告提到,公司去年收益降14%至27.98亿元,如果剔除政府总补贴2.06亿港元,则净亏损为8840万元。但由于政府补贴,员工成本比率同比下降4.1个百分点,导致营运利润率扩大2.8个百分点。该行预期今年流量将出现明显回升,将公司销售及净利润预测分别提高1.3%及3.7%。
里昂:维持旭辉控股(00884)“买入”评级 目标价上调20%至9.6港元
里昂发布研究报告,重申对旭辉控股(00884)是具质素的中型发展商看法,维持“买入”评级,目标价由8港元上调20%至9.6港元,下调今明年盈利预测10.9%及11.7%,以反映毛利率低于预期,但2020-23年盈利年复合增长率维持在18.3%。
麦格理:维持周黑鸭(01458)“跑赢大市”评级 目标价微降至12.2港元
麦格理发布研究报告,维持周黑鸭(01458)“跑赢大市”评级,目标价由12.6港元微降至12.2港元,由于业务模式改变,该行仍然看好周黑鸭。
报告中称,公司公布的去年业绩意味下半年收入同比跌18.1%,逊于该行及市场预期分别11%及17%。而去年下半年纯利同比增长5.5%,则大幅优于该行预测94%,但差过市场预期7.1%。
德银:上调中国移动(00941)目标价13.3%至85港元 评级“买入”
德银发布研究报告,将中国移动(00941)目标价由75港元上调13.3%至85港元,评级“买入”。
报告中称,公司去年净利升1%至1080亿元人民币,略好过该行预期,期内服务收入升3.4%,不过网络成本升17%拖累盈利表现。期内,能源开支及铁塔租赁费升约60亿元人民币,而维修及营运开支也同比升约250亿元人民币,公司称是源于5G大力推出及资讯与通讯科技(ICT)新业务等带来的影响,该行期望收入未来将加快。去年企业收入同比升26%,家居收入则升20%,但ARPU下跌及流动客户收入跌3%,好消息是公司期望2021年ARPU稳中有升,反映用户转向5G以及行业由流动用户增长转向数码服务增长。
(文章来源:东方财富研究中心)
(责任编辑:DF513)