
股市行情分析
房企年报季|销售、毛利增速下滑 千亿正荣换档“失速”
原标题:房企年报季|销售、毛利增速下滑 千亿正荣换档“失速”
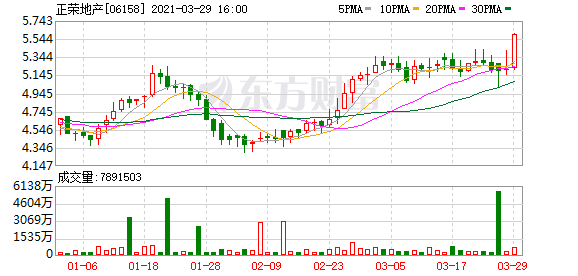
正荣地产正在经历战略调整“阵痛期”。2020年,正荣地产实现合约销售1419亿元,同比仅增长8.6%,这也是其近几年来的最低增速。即便如此,2021年正荣地产在规模方面继续选择“保守”态度。在3月29日,正荣地产的业绩发布会上,正荣地产董事会主席兼行政总裁黄仙枝表示,2021年公司销售目标为不低于1500亿元。以1500亿元测算,较2020年增长仅不到6%。
与此同时,低毛利率问题一直是正荣地产的痛点。2020年,正荣地产的毛利率继续下降,由2019年的20%减少至19.1%,低于行业均值。按照“新三年战略”,千亿正荣已经步入收官之年,然而在优化财务指标的同时,其又如何走出低毛利率困局。
目标1500亿销售增速降至6%
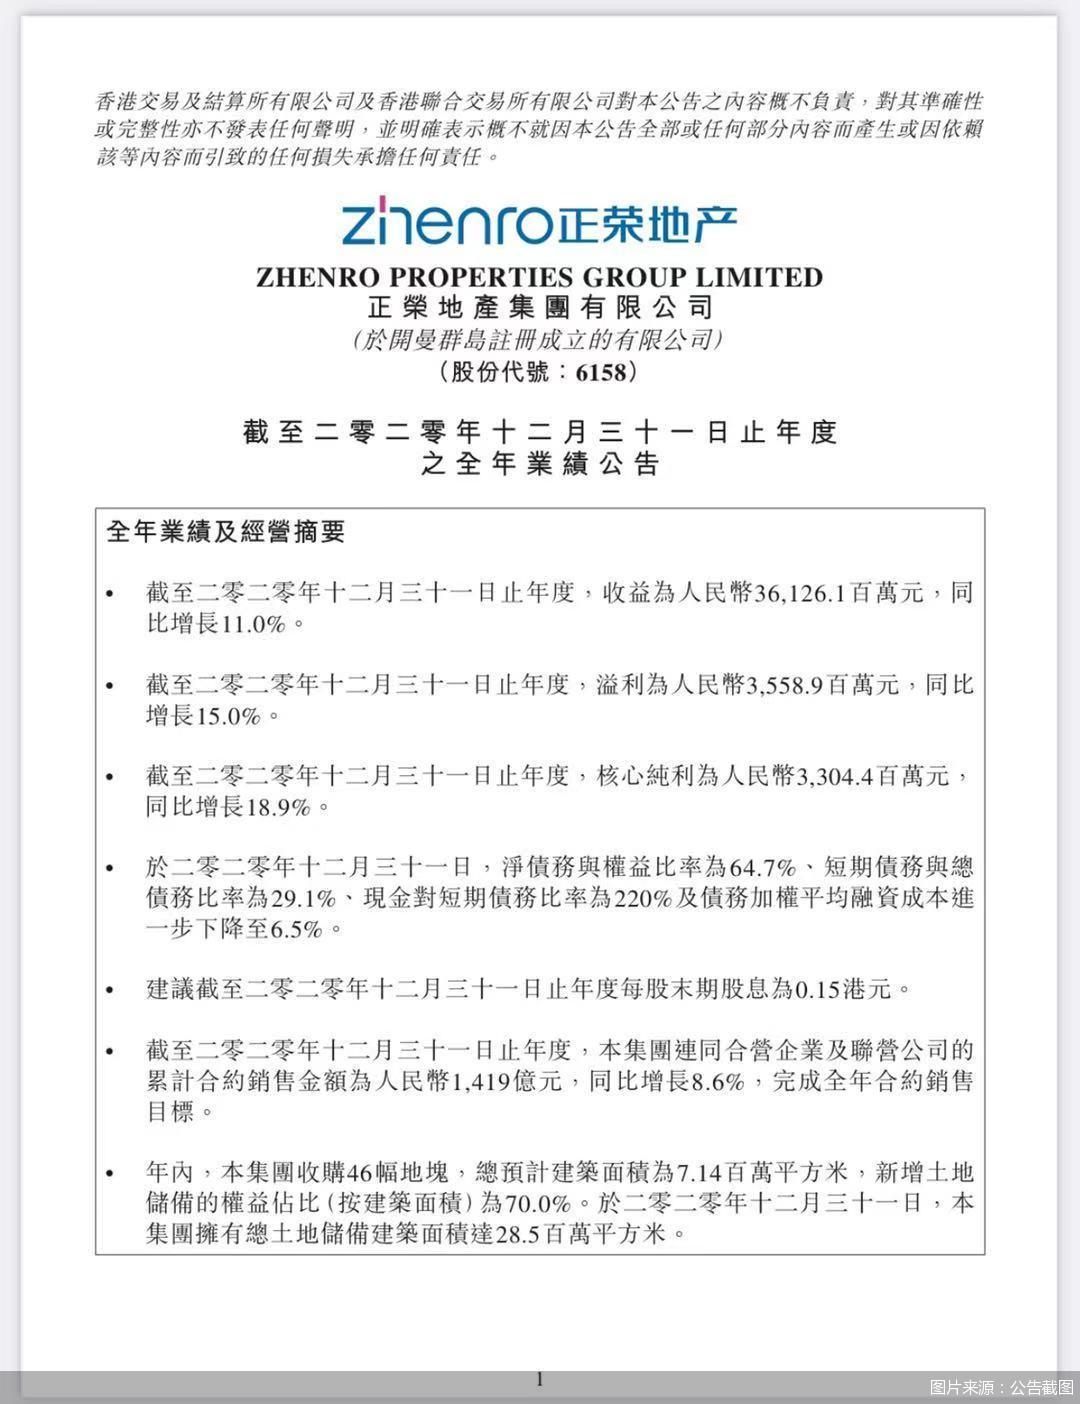
财报数据显示,正荣地产于2020年实现合约销售金额为1419亿元,完成了全年合约销售目标,累计合约销售建筑面积为890万平方米,合约平均售价为15949元/平方米。
从销售表现上看,正荣地产销售贡献最大的区域依然为长三角地区,占销售总额约38.6%;海峡西岸地区、环渤海地区、华中地区、华西地区及珠三角地区2020年合约销售分别贡献约33.2%、10.4%、9.5%、6.5%及1.8%。
作为千亿房企代表,正荣地产此前一直保持着较高的销售增速,但2020年其销售增速仅为8.6%,这也是正荣地产近几年来的最低增速。记者梳理年报发现,2017—2019年,正荣地产的合约销售分别约为701亿元、1080亿元及1307亿元,销售增长分别约为78%、54%及21%。
对于销售增速下滑,正荣地产方面归结于发展战略的调整。突破千亿规模后,2019年正荣地产提出了“新三年战略”,目标是在2019年至2021年实现规模、利润和财务结构三个维度的高质量发展。从时间节点来看,正荣地产销售增速的变化,也与其“新三年战略”相契合。
2021年,正荣地产在规模方面继续选择“保守”态度,其确立新的年度销售目标为1500亿元,较2020年仅增长不到6%。对此,黄仙枝在业绩会上透露,“对于规模增长,我觉得保持适当的规模优势就可以了,正荣地产还是需要坚持高质量发展,特别是做长期主义”。
地产分析师严跃进表示,千亿规模是房企融资的一大门槛,因此才会有中小房企冲击千亿的现象。跨越千亿后,主动降速也是为了避免因高负债带来的风险,尤其是“三道红线”出台后,主动降速战略已被广泛应用。
毛利率继续下滑
盈利方面,正荣地产于2020年实现收入为361.26亿元,同比增长11%;利润为35.59亿元,同比增长15%;核心利润为33.04亿元,同比增长18.9%;毛利为69.04亿元,同比增长6.3%。
虽然毛利保持增长,但2020年正荣地产的毛利率继续下降,由2019年的20%减少至19.1%,低于行业均值。
记者了解到,正荣地产毛利率指标在去年已有下滑的现象。2019年正荣地产的毛利为64.98亿元,同比增加7.9%,但毛利率由2018年的22.8%减少至2019年的20%。
毛利率问题,一直是房地产行业“老生常谈”的问题。对于毛利率的下降,在今天的业绩发布会上,正荣地产管理层并未给出回应。但按照此前其管理层的说法,“因为正荣处理了一批成本较高的旧存货,存货的毛利率偏低,影响到整体毛利率下降。在解决老存货问题的同时,再降低开发融资的成本,正荣的毛利率应该会维持在22%到25%的区间。”
中国城市房地产研究院院长谢逸枫表示,成本支出是侵吞正荣地产利润的一大核心点。从近几年的年报数据来看,正荣地产的拿地价格一直在上涨,而其融资成本也保持走高态势。目前房地产市场步入成熟期,各大房企都在向管理要红利,这一定程度上也说明上述成本的下降存在难度。
2020年,正荣地产的融资成本由2019年的4.84亿元增加约4.3%至2020年的5.05亿元,主要是有息负债规模的增加;正荣地产的销售成本由2019年的260.6亿元增加约12.1%至2020年的292.22亿元,主要是由于2020年已竣工及交付的物业数量增加。
此外,2020年正荣地产新拿地平均成本为6616元,较2019年增长11%。
2021年权益销售比维持在60%左右
除毛利率下滑外,正荣地产的权益占比也一直存在待解“痛点”。
在今天的业绩发布会上,对于权益“合作”模式,正荣地产方面也给出回应。“‘合作’模式正荣地产今年仍会继续坚持,但目前已处于调整期,未来会不断尝试增加项目权益比例。”正荣地产董事会副主席刘伟亮表示。
据刘伟亮介绍,2020年40多宗地块有接近一半以上是合作项目,未来正荣地产可能会选择尽量两到三家来合作,另外也选择了一些理念和正荣地产比较相近,思路比较一致的企业,成为战略合作伙伴。2020年正荣地产的权益销售比例提升到55%,预计2021年权益销售比例能达到60%左右。
财报数据显示,2020年正荣地产在全国21个城市新增46幅土地,预计总建筑面积约714万平方米。新增土地储备中,分别有43%及31%位于正荣地产销售贡献较大的长三角及海峡西岸两大核心区域。以城市等级来看,77%新增土储位于一、二线城市,包括长三角的上海、南京、苏州、合肥、徐州及无锡;海峡西岸的厦门、福州和南昌;中西部的郑州、武汉、长沙及成都;珠三角的佛山;以及环渤海的天津。
从新增地块的权益占比来看,正荣地产已经有了优化权益占比的动作,2020年其权益占比(按建筑面积)约为70%。
截至2020年末,正荣地产于全国32个城市,拥有建筑面积2850万平方米的土地储备,其中82%位于一、二线城市;土地储备权益占比(按建筑面积)由2019年末的55%上升至2020年末的58%。
明年上半年“三道红线”全达标
“三道红线”出台后,如何降低负债水平、实现企业稳健增长,成为今年各大房企业绩会的核心问题。
谈及“三道红线”指标,黄仙枝表示,2019年正荣地产提出“新三年战略”,基本做到了公司的财务稳健。截止2020年底,正荣地产净负债率延续下降趋势,下降至64.7%,现金短债比提升至2.2倍,两项指标成功达到“三道红线”政策标准,争取到明年上半年完成“三道红线”全部达标。
截至2020年末,正荣地产拥有现金及现金等价物约为354.78亿元(2019年同期:283.69亿元)、已抵押存款约6.1亿元(2019年同期:18.1亿元)及受限制现金约68.85亿元(2019年同期:51.37亿元)。
债务方面,截至2020年末,正荣地产拥有尚未偿还银行及其他借款总额417.61亿元,而2019年同期为363.17亿元;拥有账面值约255.23亿元的境内公司债券及优先票据,2019年同期为223.48亿元。
(文章来源:北京商报)
(责任编辑:DF372)