
股市行情分析
国际大行最新评级:5000亿比亚迪业绩出炉!机构怎么看?高盛给予小米“买入”评级
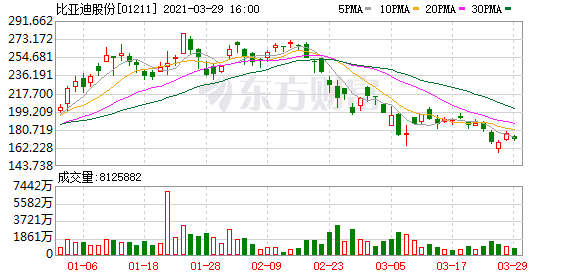
▏野村:维持比亚迪(1211.HK)买入评级 目标价300港元
野村发表研究报告指,比亚迪(1211.HK)去年纯利42.34亿元人民币,按年升1.62倍,符合公司第三季指引,如撇除比亚迪电子的盈利贡献约35.78亿元,其核心汽车及电池业务纯利达6.56亿元人民币,较上半年的3600万元有明显改善。该行维持其买入评级,H股目标价维持300港元。
野村预期,比亚迪将继续有强劲增长潜力,主要由于其新型号电动汽车将带动销售、其刀片电池在市场上增加牵引力,以及其半导体业务的潜在分拆上市。
▏高盛:上调诺诚健华-B(9969.HK)目标价至21港元 评级“买入”
高盛发表研究报告指,诺诚健华-B(9969.HK)去年下半年录亏损5,700万元人民币,主要来自研发费用按年增长45%及营销及一般行政费用增长104%,但亏损已较2019年同期的2.43亿元人民币大幅减少。
该行指,诺诚健华在研的BTK抑制剂奥布替尼(Orelabrutinib)今年首季商业化进度理想,正计划将销售团队扩充至200人,今年内覆盖内地900家医院。
▏大和:上调中海物业(2669.HK)目标价至8.4港元 评级“跑赢大市”
大和发表的研究报告指,中海物业(2669.HK)宣布去年净利按年升30.2%至7亿港元,较该行预测高6%,期内净利增长亦高于收入增长,主要因为销售及行政开支有所下降,另外亦受惠税务因素利好,公司宣派末期息每股6.4港仙,意味派息比率为30%。
该行认为公司正努力重拾投资者的信心,并首次提出未来数年的目标,认为属正面举措,不过现时仍未知公司能否达标,故维持评级“跑赢大市”,目标价由7.9港元升至8.4港元。
▏高盛:维持小米(1810.HK)“买入”评级 目标价30港元
高盛发表报告指,小米集团(1810.HK)去年第四季收入按年升25%,毛利及净利表现均好过预期。
该行指,小米去年第四季整体收入705亿元人民币,较该行及市场预期差7%,毛利升44%至113亿元人民币则较该行预期高4%,而毛利率16.1%主要是受惠互联网收入组合改善,因此按非国际财务报告准则计算经调整净利润率为4.6%,较该行及市场预期高77个基点及94个基点,认为小米在高端智能手机及月活跃用户方面表现令人鼓舞。
▏里昂:维持龙湖集团(00960)“买入”评级 目标价升21%至58港元
里昂发布研究报告,将龙湖集团(00960)目标价由48港元升21%至58港元,维持“买入”评级。
报告中称,虽然物业销售利润率下滑,拖累公司整体毛利率4.3个百分点,不过高利润的租赁及物业管理业务成功令净利润率跌幅收窄至仅0.2个百分点,加上增长指引强劲,相信新的增长引擎可带来更高的盈利可见性。
▏小摩:重申建设银行(00939)“增持”评级 目标价微升至8.8港元
小摩发布研究报告,重申建设银行(00939)“增持”评级,目标价由8.7港元微升至8.8港元
报告中称,公司管理层对今年业务展望给予更具质素的意见,多于数字上的指引。管理层维持较保守的态度。在资产质素方面,管理层认为前景好坏参半,采取暂缓措施来缓解贷款风险,而与地方政府相关的信贷风险持续影响资产质素。净息差方面,管理层称第四季见稳定,但今年压力持续。手续费用增长方面,主要来自财富管理,不过去年因疫情而下调的费用难以再调整。
▏高盛:维持中国海外发展(00688)“买入”评级 目标价升至25.9港元
高盛发布研究报告,将中国海外发展(00688)目标价由24.2港元升至25.9港元,维持“买入”评级。
报告中称,公司去年核心利润同比升2%至350亿元人民币,分别低于该行及市场预期5%及22%。下调其2021-23年度每股核心利润预测各6%、5%及6%,以反映公司最新土地收购及交付时间表、毛利率低于预期、及土地增值税等因素。
(文章来源:东方财富研究中心)
(责任编辑:DF513)