
股市行情分析
港美研报干货专享:阿里巴巴被罚 机构怎么看?全年持续关注成长估值性价比!
▎读研报·市场
利息支出和流通股数急剧增加 分析师不看好邮轮股
《巴伦周刊》发布报告警告称,疫情期间,邮轮行业通过大规模发债和增发股权融资获得现金以度过这段艰难时期,但代价沉重——利息支出和流通股急剧增加。
巴伦周刊称,嘉年华邮轮(CCL.US)、挪威邮轮(NCLH.US)和皇家加勒比邮轮(RCL.US)等公司专注于削减债务,因此未来几年内可能不会考虑派息和股票回购。由于高额的利息支出和船队升级所需的资本支出,在2023-24年之前可能都不会出现“有意义的”自由现金流。
美银:近5个月流入美股金额高于12年总和
美银(Bank of America)投资总监Michael Hartnett称,据集团统计,投资者过去5个月向全球股票基金投放的资金,高达5690亿美元,较2009至2020年12年累计总和4520亿美元还多。
National Holdings投资总监霍根(Art Hogan)表示,热钱大量流向股市,足以解释美国股市近期屡创新高的原因,亦说明美股上升较2000年科网泡沫时期更合理。
天风证券:阿里处罚辩证看待 全年持续关注成长估值性价比
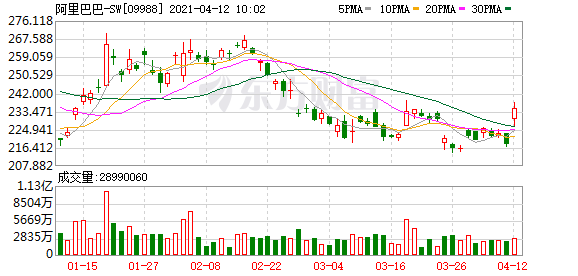
天风证券指出,阿里巴巴因垄断行为被行政处罚182.28亿元(2019年销售额4%),体现了反垄断的政策正在清晰。参考前期蚂蚁、京东数科的连带效应,预判后续其他巨头也不排除有处罚落地。回顾2018年的影视公司税务、游戏监管版号,我们认为反而有助于产业及投资者理解反垄断政策,有助产业长期有序发展及稳定投资者风险偏好。尤其对前期涨幅滞后的阿里巴巴,已经不需要过度悲观,后续关注点重回基本面(应对短视频抖快及拼多多)。
▎读研报·大行评级
花旗:维持海螺创业(00586)“买入”评级 目标价微降至46港元
花旗发布研究报告,将海螺创业(00586)目标价由47港元微降至46港元,维持“买入”评级。
报告中称,公司主要业务固体废物及危废处理有望于明年首季分拆于内地上市,预期可体现业务真实价值。管理层透露,不希望稀释其现有股东权益,因此分拆业务上市时预期不会增发股本,未来可能会透过可换股债券及银行贷款方式融资。
里昂:重申新城发展(01030)“买入”评级 目标价升至13.9港元
里昂发布研究报告,将新城发展(01030)目标价由11.1港元升至13.9港元,重申“买入”评级。
报告中称,公司于过去两年开设59座吾悦广场,带动去年度租金收入同比增长30.5%至53亿元人民币,今年目标新开30座新商场,租金收入预计增长60.4%至85亿元人民币,预期增速为业内最快。
汇丰研究:龙源电力(00916)或可跑赢同业 评级“买入”
汇丰研究发布研究报告,予龙源电力(00916)“买入”评级,目标价由14.5港元降至14港元,或可跑赢同业。
报告中称,早前国家能源局针对电价及补贴的咨询文件为可再生能源营运商的项目回报带来不确定性,相信除非政策更清晰,否则短期将令行业波动增加。而据媒体报道发改委早前发布咨询文件指,2021年获批的新风电或太阳能项目,除住宅或太阳能发热项目外,将不获国家补贴,虽然未来项目价格将透过竞投确定,不过将受限于个别省份的指引。
美银证券:上调新濠国际(0200.HK)目标价至20.3港元 评级“买入”
美银证券发表报告指,新濠国际(0200.HK)去年亏损63亿港元,表现胜预期,主因来自新濠博亚亏损较少,公司没有派发末期息。
该行表示,升新濠国际目标价10%,由18.3港元上调至20.3港元,目前股价较其资产净值折让34%,较过去3年的15至30%为高,重申对其“买入”评级,相信未来复苏会较同业为快,因其高端中场占比较多。
(文章来源:东方财富研究中心)
(责任编辑:DF513)