
股市行情分析
港股早知道:携程集团最终发行价均为每股268港元
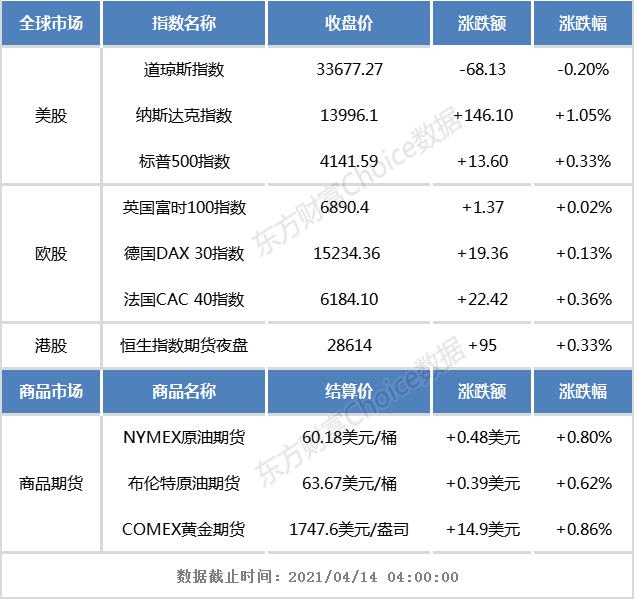
【全球市场】
【宏观产经】
新华社:国务院日前印发《关于进一步深化预算管理制度改革的意见》(以下简称《意见》),部署进一步深化预算管理制度改革的具体措施。《意见》指出,预算体现国家的战略和政策,反映政府的活动范围和方向,是推进国家治理体系和治理能力现代化的重要支撑,是宏观调控的重要手段。
新华视点:海关总署13日发布数据,今年一季度,我国货物贸易进出口8.47万亿元,同比增长29.2%,外贸复苏稳中加固、稳中向好,实现“开门红”。
河南日报:为进一步推动中国(河南)自由贸易试验区深化改革创新,加快建设制度型开放高地,《中共河南省委河南省人民政府关于推进中国(河南)自由贸易试验区深化改革创新打造新时代制度型开放高地的意见》日前发布,提出27条重磅举措。依托郑州航空港经济综合实验区,积极争取设立河南自贸试验区扩展区域,建设国际物流枢纽、新型国际贸易中心、先进制造业基地和航空经济先行示范区,打造更具国际竞争力的自由贸易园区。积极申建“空中丝绸之路”自由贸易港。
数据宝:根据3月31日华为发布的财报,去年全年实现销售收入8914亿元人民币,同比增长3.8%,净利润640亿元,同比增长3.2%。在列入“实体清单”后,华为手机业务大幅衰减,海外业务受阻,2020年度华为业绩增长速度放缓,经营活动现金流数额为近7年最低。
国是直通车:春节过后,猪肉价格坐上了“滑梯”。据商务部监测,自监测周(1月18日至24日)周起,猪肉批发价格已连续十周下降,猪肉价格降幅超过20%。
券商中国:近期全球的目光都聚焦在日本核污水一事上,市场也因此发生变化。今天午后,市值5000亿的免税龙头中国中免闪崩跌停。分析人士认为,如果日本执意要排核污入水,对于海洋经济应该会造成一定冲击。未来一段时间,许多消费者可能难以从心理上接受海洋产品,也极有可能不会再去海边旅游。这对于以海洋为依托的城市来说,自然不是好消息。此外,核污染对于未来地球的生态带来什么样的变化,也存在很多变数。如果悲观一点,雷可能就在排放的那一刻已经埋下。
证券时报网:市场监管总局、中央网信办、税务总局联合召开互联网平台企业行政指导会,会议指出,我国平台经济总体态势向好。但在快速发展中风险与隐患也逐渐累积,危害不容忽视,依法规范刻不容缓。强迫实施“二选一”、滥用市场支配地位、实施“掐尖并购”、烧钱抢占“社区团购”市场、实施“大数据杀熟”、漠视“假冒伪劣”、“信息泄露”以及实施涉税违法行为等问题必须严肃整治。
泽平宏观:正是由于经济周期转入通胀阶段,资本市场风格出现了切换,高估值板块由于利率上升而杀估值,市场风格转向受益于涨价的周期品、低估值板块、全球贸易恢复受益板块等。这站在宏观从上到下的视角,逻辑线索是十分清晰的。
中国基金报:即将在6月运营的茅台医院在近期开始招兵买马。根据基金君看到的招聘启示,茅台集团在招聘人才上,尽显土豪本色:对于硕士和博士,分别给予20万、50万的引进费用,年薪不低于20万,拥有执业医师资格证及规培证的人才为10万。
【公司要闻】
携程集团:最终发行价均为每股268港元
心动公司:完成向哔哩哔哩(09626)及淘宝中国控股配股净筹11.13亿港元
中远海发:中保投资将向中远海运租赁增资30亿元
康希诺生物-B:已开始进行13价肺炎球菌多糖结合疫苗的III期临床试验入组
信阳毛尖:将重新考虑把牡丹江市的下游煤化工生产线转移至黑河龙江
新高教集团:以6.735亿元中标郑州城市职业学院
比速科技:溢价13.56%授出最多790万份购股权
中国星集团:4月13日耗资846.8万港元回购584万股
中国旺旺:4月13日斥1731.67万港元回购300万股
复星国际:4月13日斥1697.34万港元回购150万股
雷蛇:4月13日斥900.81万港元回购330万股
【公告精选】
中国人寿:一季度原保费收入3239亿元 同比增长5.23%
新华保险:首季保费收入同比增长约8.84%至633.92亿元
中广核电力:预计首季归母净利为22.8亿-23.8亿元
中国财险:首季保费收入同比增长6.2%至1355.52亿元
中国建材:预计首季归属于北新建材股东的净利润为5亿-5.8亿元
深圳高速公路股份:拟发行12亿元债券
招商证券:完成发行50亿元短期融资券(债券通)
【大行评级】
野村:维持舜宇“中性”评级 给予小米、丘钛科技“买入”评级
富瑞:维持京东(9618.HK)“买入”评级 目标价426港元
野村:重申京东(9618.HK)“买入”评级 目标价378港元
大摩:予快手(1024.HK)目标价350港元 评级“增持”
高盛:下调嘉和生物-B(6998.HK)目标价至24.91港元 评级“买入”
华泰证券:上调现代牧业(1117.HK)目标价至3.4港元 评级“买入”
花旗:重申友邦(1299.HK)“买入”评级 目标价116港元
野村:上调周大福(1929.HK)目标价至16.1港元 评级“买入”
中泰国际:重申绿色动力环保(01330)“买入”评级 垃圾焚烧发电效率有望提升
天风证券:龙湖集团(00960)收入快速增长项目储备充足 评级“买入”
【市场观点】
展望后市,从外部环境看,广发基金基金经理余昊表示,港股一直是国际资金的配置对象。考虑到美国将继续保持宽松的货币政策和财政政策,弱美元将是未来两年的宏观背景。这意味着资金将青睐新兴市场,尤其是基本面稳健的中国资产。余昊预计,从全球资产配置角度看,港股依旧是配置重点。
从内部因素看,盈利状况改善将夯实港股上涨基础。中金公司策略团队指出,随着经济活动持续修复、库存甚至投资周期的启动,港股市场企业盈利将继续得到支撑,预计2021年在海外上市的中资股盈利同比增长16.9%。
中金公司策略团队表示,短期看,港股或继续盘整,在外部不确定性和基本面积极因素的拉锯战中寻找新的平衡点。国际资金流入香港市场的确定性依然相对较高。当估值回落到较合理水平之后,港股配置价值将再次凸显。
在平安证券策略分析师张亚婕看来,当前港股市场尚未企稳,仍处于牛市第一阶段与第二阶段之间的调整过渡期。经过对海外通胀走势等因素的综合判断,预计港股市场回升有望出现在二季度,届时港股核心资产将再度获得资金青睐。
中金公司策略团队建议,继续关注受益于出口需求、消费和服务业复苏的相关标的,同时关注近期回撤中优质标的的低吸机会。
(文章来源:东方财富研究中心)
(责任编辑:DF387)