
股市行情分析
港美研报干货专享:港股估值优势生变 对冲通胀风险 价值股是颇具吸引力的选择!
▎读研报·市场
巴克莱:要对冲通胀风险 价值股是颇具吸引力的选择
巴克莱(BCS.US)表示,价值股仍是对冲经济过热风险的优选,称通胀加速很大程度上源于商品基础效应以及伴随疫后经济重启而来的供需失衡Emmanuel Cau等巴克莱策略师在报告中说,与债券不同,股票与收益是正相关关系,可为通胀风险提供一种中性对冲。
港股估值优势生变 南向资金欲走还留
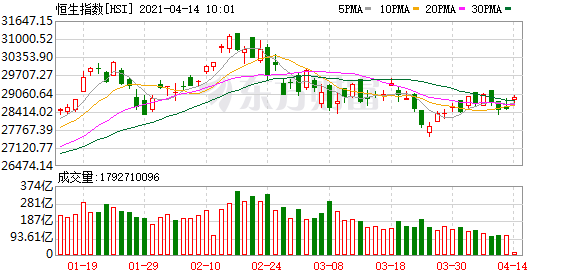
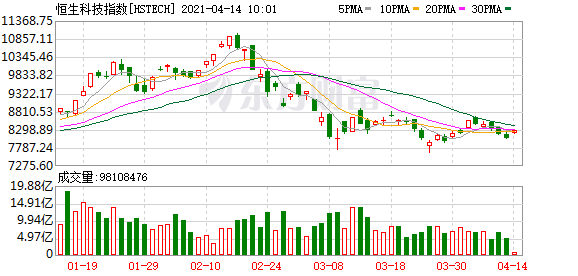
港股市场近年一直被视为全球市场中的估值洼地。从去年四季度开始,南向资金、外资、香港本地资金纷纷涌入港股市场“寻宝”,带动港股持续走强。香港恒生指数今年2月创出了2018年以来新高,随后港股出现了一定程度的回调。
▎读研报·大行评级
野村:予新东方(9901.HK)“买入”评级 目标价149港元
野村发表的研究报告指,预期新东方(9901.HK)首三财季收入将按年增25%,较市场预期高1%,并为公司指引的上端,主要因为K12市场复苏强劲,预期收入将按年增33%,而海外业务收入跌幅亦收窄至20%。
美银证券:升领展房产基金目标价至79港元 评级“买入”
美银证券发研报指,将领展房产基金(0823.HK)目标价由78港元微升至79港元,评级“买入”。报告称,以香港业务为本的领展房产将受惠于政府将推出的5000港元电子消费券计划及消费复苏,领展在投资者日传递了积极信息,包括近期租户情绪趋于稳定,将力争在22年度实现香港低单位数的租金增长,对比21年度上半年为负2.6%。公司又维持2025年愿景目标,即投资组合价值从2019-25年复合年增长率达到高单位数。该股现报73.9港元,最新总市值1538亿港元。
瑞银:上调康龙化成(3759.HK)目标价至226港元 评级“买入”
瑞银发表研究报告,指康龙化成(3759.HK)去年盈利增长强劲,但因公司已发盈喜,故无惊喜,管理层预期今年业务强劲的增长持续,料公司将维持高质素盈利增长,升2021至24年盈利预期5至22%,目标价由158港元升至226港元,评级“买入”。
国信证券:维持中国科培(01890)“买入”评级 盈利能力持续提升
国信证券发布研究报告,维持中国科培(01890)“买入”评级,合理估值区间为6.96~8.46港元,预计FY2021-23收入分别为12.81、15.7和17.76亿元(包含哈尔滨学校收入)。净利润分别为7.64、9.29和10.65亿元。
(文章来源:东方财富研究中心)
(责任编辑:DF513)