
股市行情分析
港美研报干货专享:后市欠明确方向 恒指料继续整固!机构升安踏目标价至157.8港元
▎读研报·市场
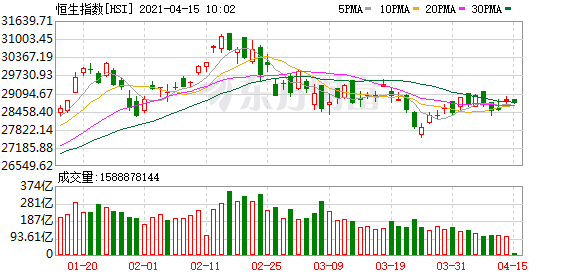
国都港股操作导航:大市成交量萎缩 恒指料继续整固
恒指昨日缩量反弹,技术上有所好转,但未能收复二万九关口,且成交量也有所反弹,反映投资者对港股后市仍有所保留,不过市场已经在当前点位震荡了一段时间,继续下挫的空间也不大,短期预料恒指将在二万九关口下方继续震荡整固一些时日。投资者需关注国家统计局将于明日公布包括GDP和失业数据在内的多项重要经济数据,预料或对恒指的走势产生一定的影响。
耀才证券研究部团队﹕大市成交再度缩减 后市欠明确方向
从技术上看,恒指于10天及20天线争持,大市成交缩减至只得约1400亿,短线较关键的阻力位则在50天线29200点水平,一日恒指仍处于28200点至29200点水平左近,后市仍欠缺明确方向。
大和:削华晨中国(01114)目标价49.5%至4.9港元 评级降至“沽售”
大和发布研究报告,将华晨中国(01114)目标价由9.7港元削49.5%至4.9港元,评级由“买入”降至“沽售”。
报告中称,公司昨日(4月14日)发公告,内容有关间接全资附属公司金杯汽控涉未经授权担保、法律程序及账簿记录不符的问题。该行认为,此类未经授权的交易反映了公司治理出现问题,可能成为投资者长期关注的问题。
汇丰研究:升安踏(2020.HK)目标价至157.8港元 首季营运表现强劲
汇丰环球研究发表报告指,安踏体育(2020.HK)受惠于线上增长和新疆棉花事件,首季零售销售强过预期,加上旗下高端系列表现理想,决定将其目标价,由145.6港元上调至157.8港元,此相当预测今明两年预测市盈率各35.5倍及28.8倍,维持“买入”。
国盛证券:维持新高教集团(02001)“买入”评级 河南省第二所高职院校落地整合协同发展可期
国盛证券发布研究报告,维持新高教集团(02001)“买入”评级,维持FY2021-23归母净利润预测5.68/7.03/8.32亿元,FY2022-23同增23.9%/18.4%。
报告中称,公司于2021年4月13日通过拍卖程序,以6.74亿元中标郑州城市职业学院(标的学校)100%股权。此外,公司与信托公司订立战略合作框架协议,设立规模为20亿元的民办高等教育及职业教育产业投资信托计划,公司出资12亿元。
高盛:首予农夫山泉(9633.HK)“买入”评级 目标价48港元
高盛发表报告,首予农夫山泉(9633.HK)“买入”投资评级,及目标价48港元,此相当预测2026年预测市盈率40倍,该行预计农夫山泉将继续在内地包装水的核心领域中提升市场份额,并进入中国规模1,500亿美元的软性饮品(无酒精饮料)市场的其他部分,以发挥品牌,产品创新和分销方面的主要优势。
(文章来源:东方财富研究中心)
(责任编辑:DF513)