
股市行情分析
国际大行最新评级:高盛首予农夫山泉“买入”评级 野村列中国电信为行业首选!
▎麦格理:上调再鼎医药(9688.HK)目标价至1500.36港元 评级“跑赢大市”
麦格理发表研究报告指,再鼎医药(9688.HK)与合作伙伴Novocure(NVCR.US)的Optune肿瘤电场疗法(Tumor Treating Fields,TTF)在治疗非小细胞肺癌患者的关键性3期临床试验中获得积极进展,刺激两家公司股价上扬。
▎里昂:升安踏(2020.HK)目标价至172港元 指首季业务有良好开始
里昂发表研究报告,指安踏体育(2020.HK)首季业务有良好开始,各品牌表现胜预期,库存、折扣正逐步正常化,预期目前在中国的反外国品牌情绪,将令客户流向本土领导品牌如安踏等,公司亦是主要的北京冬奥赞助商,相信可受惠活动的推广,升2021至2023年盈测介乎1%至6%,目标价由146.8港元升至172港元,重申“买入”评级。
▎安信国际:重申汇量科技(01860)“买入”评级 目标价9.7港元
安信国际发布研究报告,重申汇量科技(01860)“买入”评级,目标价9.7港元。
报告中称,随着这一赛道逐步受到重视,行业内的头部公司纷纷开启上市进程。近年来Mintegral快速发展,已成为全球主流移动广告平台,在覆盖用户规模、净扩张率等方面已与竞争对手处于同一水平,且收入增速更高。长期来看,该行认为Mintegral的竞争优势来源于中国互联网出海需求的持续增长以及公司提早布局于iOS14的隐私保护政策变化。
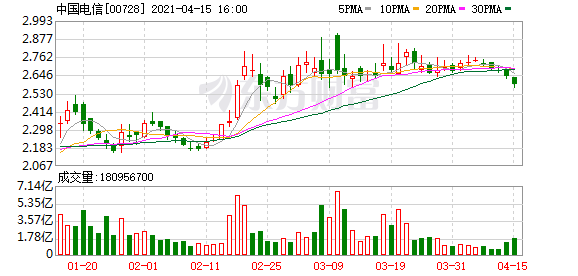
▎野村:相信电信业最差时间已过 列中国电信(00728)为行业首选
野村发布研究报告,将中国电信(00728)目标价由3.6港元降至3.5港元,中国联通(00762)由6.5港元降至5.3港元,均维持“买入”评级,列中国电信为行业首选。
报告中称,内地三大电讯公司去年度业绩显示,由于更有利的竞争环境和新兴业务的强劲增长,去年服务收入增长出现复苏,但因5G网络运营成本上涨令整体毛利率持续受压。截至今年2月底,三大电信商累计取得3.61亿个5G套餐用户,渗透率达22.6%。
▎大和:削华晨中国(01114)目标价49.5%至4.9港元 评级降至“沽售”
大和发布研究报告,将华晨中国(01114)目标价由9.7港元削49.5%至4.9港元,评级由“买入”降至“沽售”。
报告中称,公司昨日(4月14日)发公告,内容有关间接全资附属公司金杯汽控涉未经授权担保、法律程序及账簿记录不符的问题。该行认为,此类未经授权的交易反映了公司治理出现问题,可能成为投资者长期关注的问题。
▎汇丰研究:升安踏(2020.HK)目标价至157.8港元 首季营运表现强劲
汇丰环球研究发表报告指,安踏体育(2020.HK)受惠于线上增长和新疆棉花事件,首季零售销售强过预期,加上旗下高端系列表现理想,决定将其目标价,由145.6港元上调至157.8港元,此相当预测今明两年预测市盈率各35.5倍及28.8倍,维持“买入”。
▎国盛证券:维持新高教集团(02001)“买入”评级 河南省第二所高职院校落地整合协同发展可期
国盛证券发布研究报告,维持新高教集团(02001)“买入”评级,维持FY2021-23归母净利润预测5.68/7.03/8.32亿元,FY2022-23同增23.9%/18.4%。
报告中称,公司于2021年4月13日通过拍卖程序,以6.74亿元中标郑州城市职业学院(标的学校)100%股权。此外,公司与信托公司订立战略合作框架协议,设立规模为20亿元的民办高等教育及职业教育产业投资信托计划,公司出资12亿元。
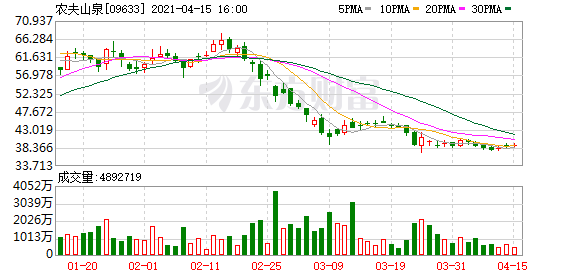
▎高盛:首予农夫山泉(9633.HK)“买入”评级 目标价48港元
高盛发表报告,首予农夫山泉(9633.HK)“买入”投资评级,及目标价48港元,此相当预测2026年预测市盈率40倍,该行预计农夫山泉将继续在内地包装水的核心领域中提升市场份额,并进入中国规模1,500亿美元的软性饮品(无酒精饮料)市场的其他部分,以发挥品牌,产品创新和分销方面的主要优势。
(文章来源:东方财富研究中心)
(责任编辑:DF513)