
股市行情分析
港美研报干货专享:机构给予腾讯目标价870港元 瑞银大升碧桂园服务目标价
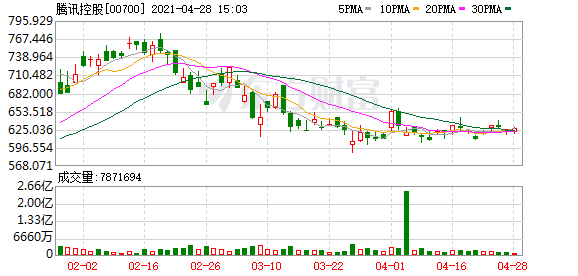
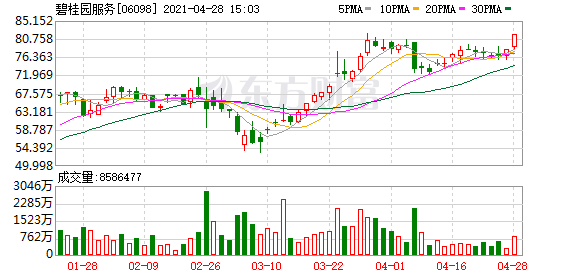
▎大和:重申腾讯(0700.HK)买入评级 目标价870港元
大和发表研究报告,指腾讯(0700.HK)下月20日公布首季业绩,基于手机游戏及行业数据,上调对其预测。该行料集团总收入按年增22.7%至1326亿元人民币,非国际财务报告准则经营盈利增25.6%至447亿元人民币。该行估计其网络游戏收入增17%,其中手机游戏收入增22%至420亿元。网络广告收入估计增25%,而低基数下,支付量增长有机会加快至35%。
▎瑞银:大幅升碧桂园服务目标价34%至95.9港元 评级“买入”
瑞银发布研究报告,将碧桂园服务(06098)目标价由71.4港元大幅升34%至95.9港元,评级“买入”。
报告中称,公司在能力、资源及执行往绩上均有强劲表现,加上在服务领域如新零售、社区团购及城市服务等均有扩张,估计公司市场份额及服务生态系统的协同效应将提升。自1月以来该行有覆盖的物管行业平均升40%,主要因为政策支持加价以及社区增值服务等,认为对公司也有利,将公司2022年盈利预测升6%,以反映城市服务增长等影响。
▎方正证券首次覆盖给予映客“强烈推荐”评级 并看高目标价至3.05港元
方正证券(香港)近日发研报首次覆盖映客(03700)给予强烈推荐评级,目标价3.05港元。市值48亿港元。
看好行业及集团未来表现:因为:1、内地直播及短视频行业发展迅速,正不断扩大,潜力尚未见顶;2、集团专注于细分市场,竞争相对较少,并有潜力;3、集团规模正扩大,各项产品加强集团经济生态圈,可提升规模经济效益;4、集团拥有强大的中台发展,并具优势。
▎大和:快手-W首予买入评级 目标价350港元
大和发布研究报告,首予快手“买入”评级,目标价350港元。报告中称,公司股价调整后带来吸引,吁“买入”,因基本因素强劲,业务多元化的能力或被市场忽视,相信公司可涉猎电商直播平台及游戏等,并发展成“超级应用程式”。相信其广告业务增长具可持续性,预计公司2020-23年收入复合增长率可达37%,为内地互联网企业中最快。
▎高盛:维持中远海运港口买入评级 目标价升至9.4港元
高盛发表报告,将中远海运港口(1199.HK)目标价从8.9港元升至9.4港元,维持买入的投资评级。报告指,公司首财季核心盈利上升1.4倍至730万美元,符合该行预期,复苏主要由于:部分海外港口录得盈利、吞吐量上升,以及每个标准箱收入上升。高盛同时亦指,除了预计广州南沙等内地港口收入将上升外,亦有迹象显示海外港口都受惠于边境重开等,相信未来将会录双位数增长。管理层指预期未来将会审慎乐观,预计公司会继续跑赢同业。
▎野村:上调申洲国际目标价至196.2港元 评级“买入”
野村发布研究报告,将申洲国际(2313.HK)目标价由173.7港元升13%至196.2港元,维持“买入”评级。
报告称,虽然近期国际体育品牌近期销售疲弱,但见到国际品牌销售压力已逐渐减轻,客户订单没有明显变化迹象,相信如果国内体育品牌需求上升,公司也能容易转换产能至国内品牌,相信今年国内品牌订单将会提高,加上越南及柬埔寨厂房,预计今年公司产能将可提高15%。
(文章来源:东方财富研究中心)
(责任编辑:DF134)