
股市行情分析
港股5月投资策略:关注PPI的超预期上行
事项
美国经济预期小幅上调
近期美国经济的预期再度小幅上调,而且Q1美股诸多公司也表现为略超预期,但是当下的情形是好消息不涨,盘面对坏消息反馈更加敏感,这都说明了短期有回调的可能性。我们对美股的看法维持不变,今年依然是个慢牛走势,5月份PPI上行(可能引发的美债收益率的反弹),加税的推进,加息问题的提前讨论,都可能触发短线的调整,但调整完之后继续稳健的上行。
A股盈利显著改善,ROE继续上行
2021年一季度A股净利润增速大幅提升,创业板营收、净利润增速创历史新高。这一方面是受到2020年一季度疫情低基数效应的影响,在与2020年一季度的数据进行同比时,A股许多增速指标创下近年来历史新高。但如果我们选择以2019年一季度为基数,按照可比口径计算两年的净利润复合增速,可以看到A股的利润增速仍然表现十分亮眼,可以说A股正处于高景气周期中。
当下,大部分经济数据同比都处在高点回落状态,乐观的人会认为这是低基数效应所至,悲观的人会认为经济增长的顶部已过。我们判断这不是熊市的终结,牛市依旧在路上。然而,即将发布的4月份的PPI可能再度超市场预期,这可能短期又将市场带入“通胀预期上行——国债收益率上行——权益市场回调”的3月走势中。
反垄断的影响仍未过去,恒生科技反弹较弱
相较于美股,恒生指数4月份的反弹是相对微弱的,在全球的主要股指中表现平平,部分归因于反垄断导致的科技巨头们表现疲惫,以及银行一季报略低于市场预期,使得恒生指数的科技、大金融板块均表现不佳。港股通盈利情况观察:碳中和最为亮眼,制造业有所分化,龙头白马则未能继续超预期。
投资建议
无论是美国、中国,经济都处在坚实的基本面回升阶段,Q1季报符合预期或者小超预期。短期,PPI的上行,加息的声音或者导致市场可能有回调,所谓“Sell in May”,但这与牛市的下半场样貌是一致的:市场将在调整后再创新高,并且对加息的信息越来越不敏感。
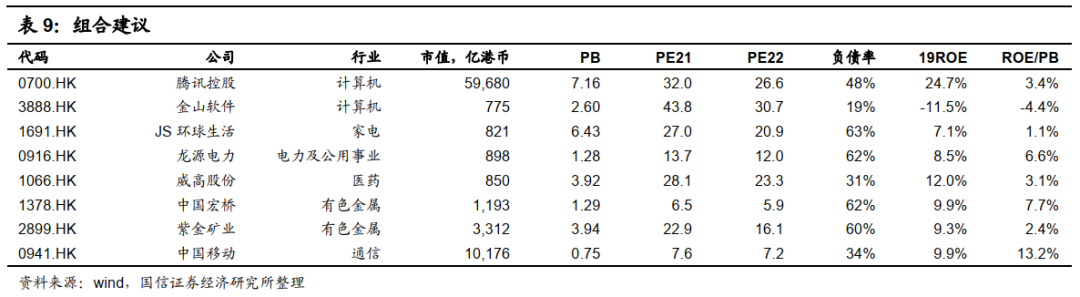
组合建议:腾讯控股、金山软件、JS环球生活、龙源电力、威高股份、中国宏桥、紫金矿业、中国移动。
风险提示
疫情发展的不确定性,国际关系的恶化,加息可能导致的权益市场短期承压。
01
2021年经济预期小幅上调
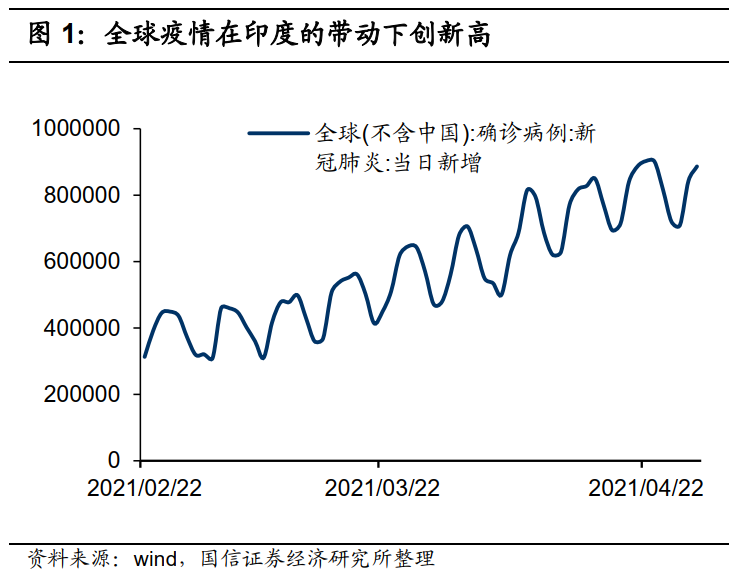
尽管疫情还在印度等国肆虐,但这并未影响对经济恢复的预期
疫情还在僵持阶段。随着印度疫情病例的井喷,全球疫情数据也在逐步攀升。世卫首席科学家斯瓦米纳坦表示,由于检测能力有限,印度疫情被“严重低估”,实际感染人数可能已经达到官方报告数字的20到30倍。
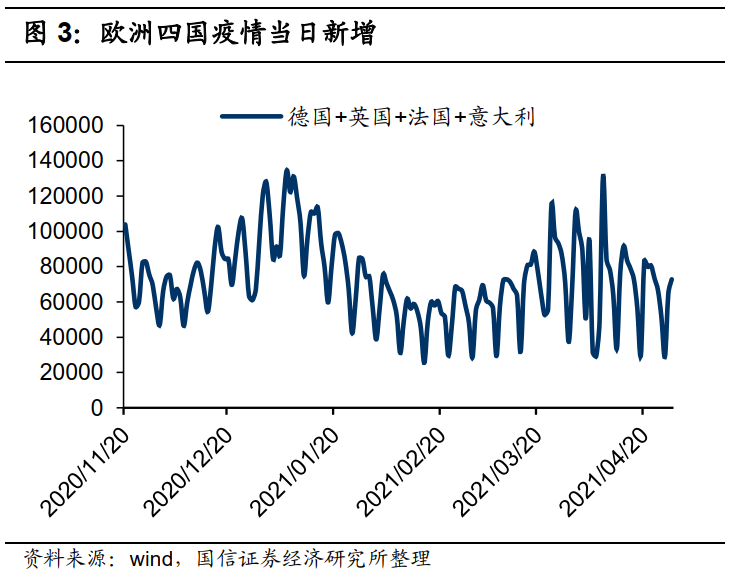
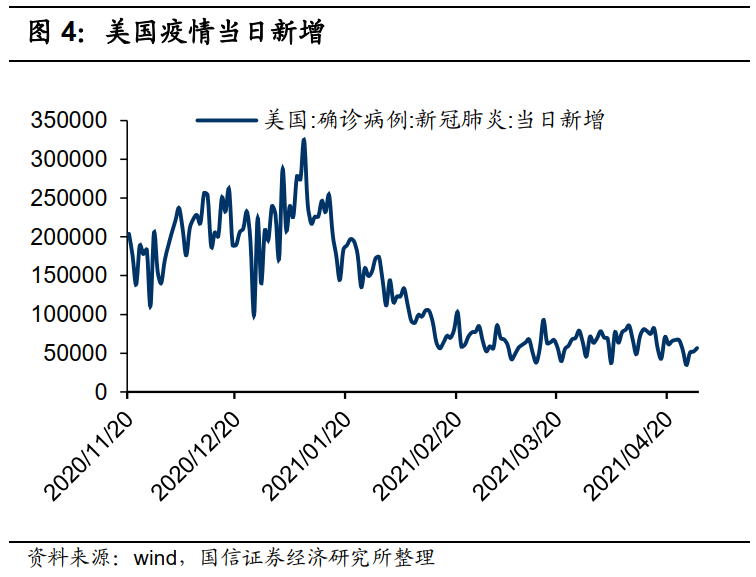
欧洲主要经济体疫情情况喜忧参半,德国卫生部长施潘27日表示,德国有必要再次实施10至14天的“封城”措施,以控制持续反弹的新冠疫情;法国劳工与社会事务部长博尔内27日则表示,总统马克龙有望今后几天宣布放宽防疫限制措施。总体来看欧洲四国疫情略低过4月初的峰值,但短期还难言风险过去。美国疫情数据相较西方国家相对平稳回落,归因于疫苗注射的普及,从1月20日起,美国方面已经接种了2.15亿剂新冠疫苗。
大宗商品还在保持强势上涨
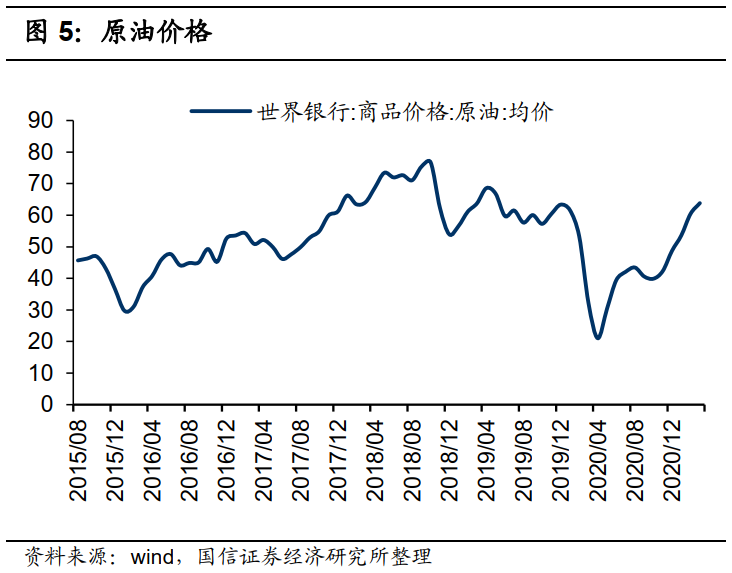
2021年回头来看,将会是清晰的是“大宗商品年”。
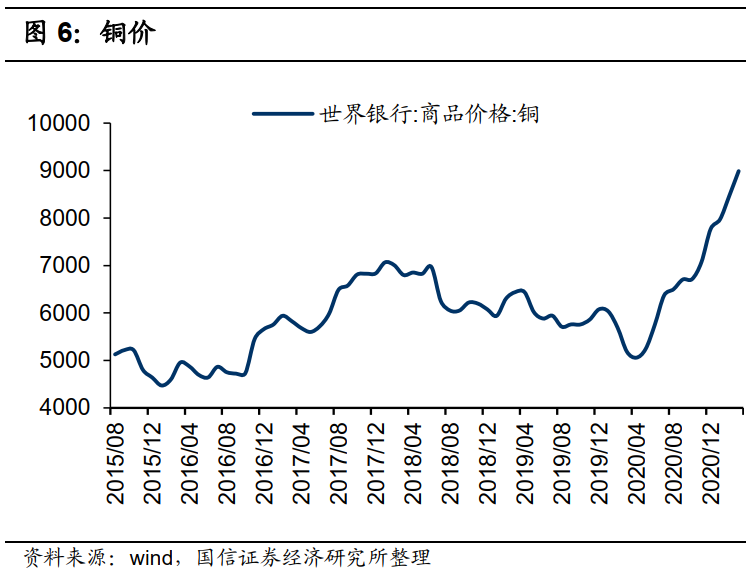
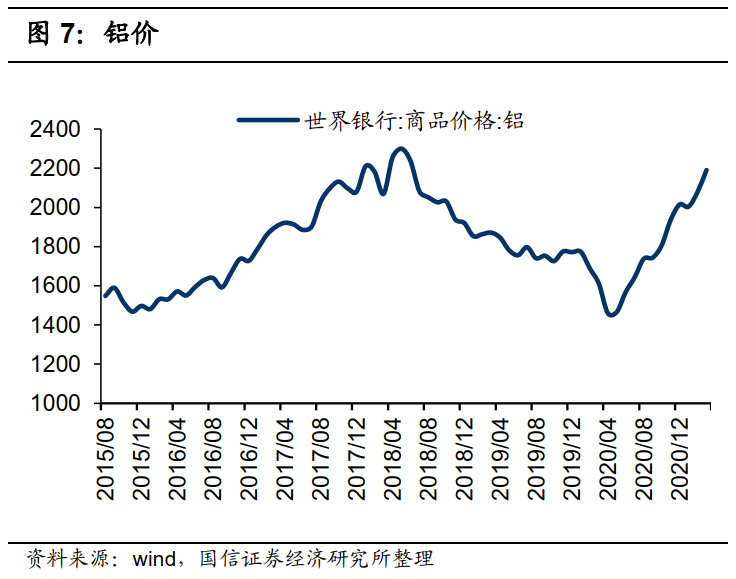
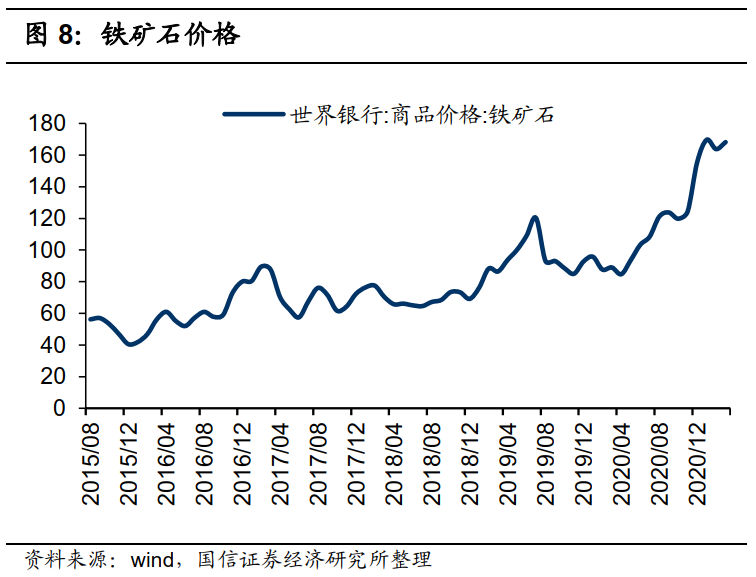
虽然我们在2019年就有此判断,只不过当它到来的时候依然是如此真实与深刻。铜价已经摸到了1万美金的整数关口,距离历史新高仅不到2%;原油稳步上行,铝价稳步攀升,铁矿石、动力煤都保持强势。在2019年,我们提出了大宗商品上升的逻辑是大宗商品周期叠加基钦周期的结果,当时市场质疑需求在哪里。到了今天,如果我们总结,需求看到了吗?似乎除了部分国家QE后房地产销量不错,广谱意义的需求似乎依然很难捕捉(考虑到疫情尾大不掉)。因此,研究商品的逻辑,如果站在需求出发,几乎可以肯定的是不知觉就陷入了误区——因为需求的前瞻是很难的,即便拿着后视镜,我们似乎都不太容易从需求上解释本轮商品价格如此猛烈的上行。我们的看法是,理解商品运行的历史周期特征,以及用供给、库存两大变量来校验,要比猜测需求更加有实操性。
PPI将会在4-5月大幅上行
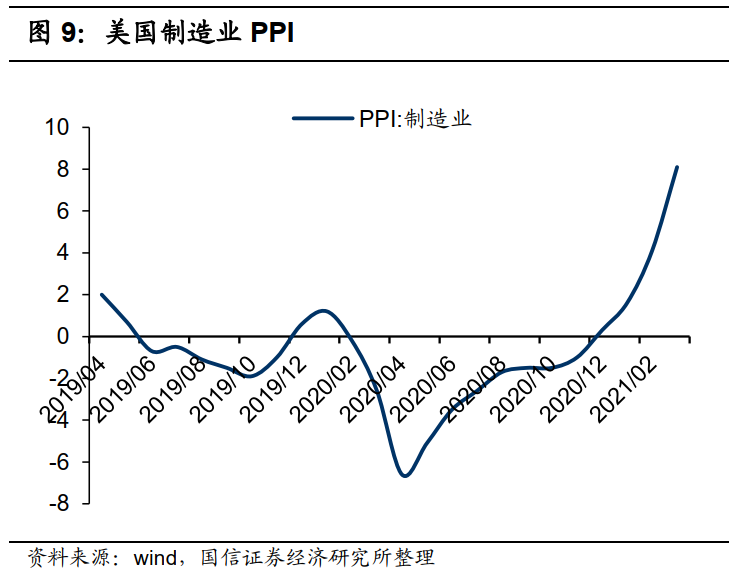
尽管,我们在上3月底提出:今年美债收益率上行最快的时间已经过去。但这并不代表美债收益率短期不能反弹。诱因也非常清晰:伴随着商品价格的上行,以及去年的低基数,在4、5月,全球的PPI都不可避免的加速上行,这是否会引发市场对通胀压力的二次担忧?
由于年初房价的上行,导致房租的预期上行,这样对服务业的PPI不断的推升;原油、金属、农产品的价格上行则推动了PPI的上行。由PPI的上行是否将导致短期美债收益率的短线上升,这是需要观察的。尽管,我们从全年的时间窗口中并不认为美债收益率将会达到比较高的区域(例如2%以上),但美债收益率的每一次上行都是引发市场短线回调的一个诱因。
也有部分投资者担心:3月份的CPI已经触及2.6,那后边会不会更高?事实上并非如此,由于去年Q2的低基数效应,导致当下CPI上行较快,而全年看,CPI并非如此之强。
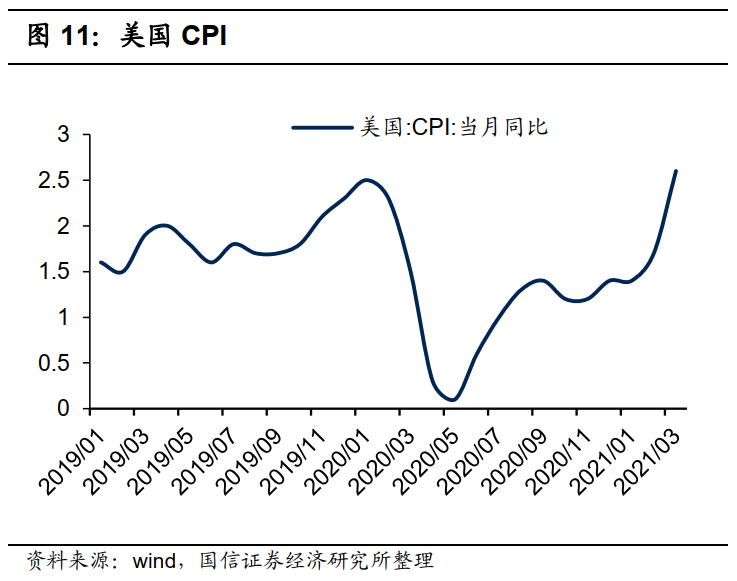
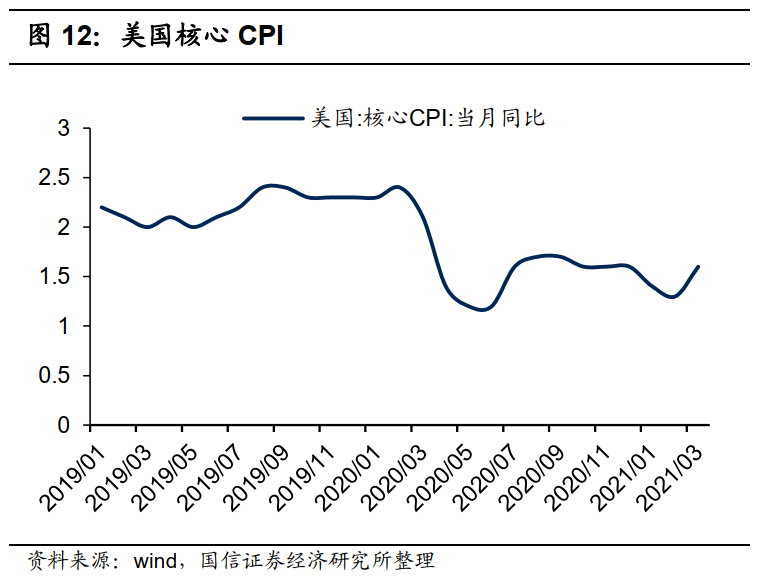
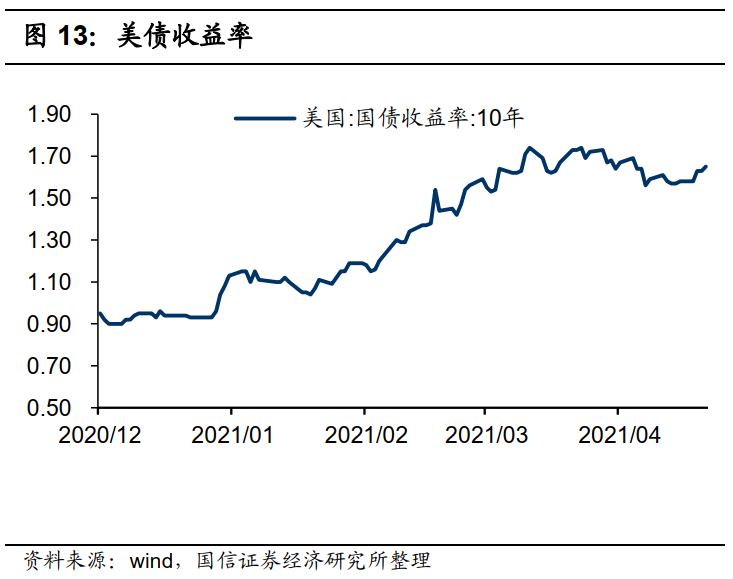
如下是我们更新的美国经济指标。
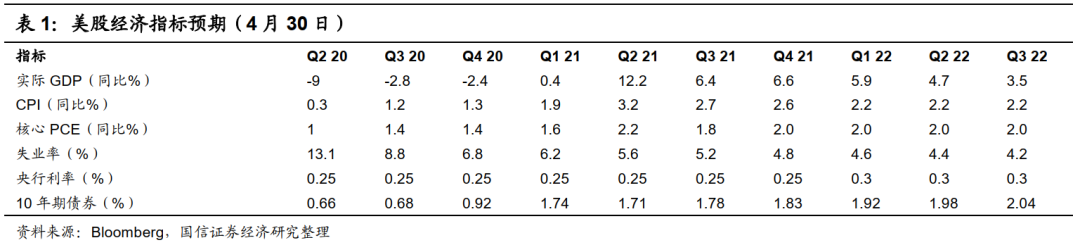
这和我们在一个月之前获取的数据比较的话:
1、年内的GDP增速略有提升,从6月到6.6;
2、CPI在年底没有变化,还是2.2(但Q2会突破3);核心PCE微幅提升至2.0;
3、失业率略有下降,至年底的4.8;
4、联邦基金目标利率依旧不变;
5、10年期国债收益率小有提升,至1.8%。
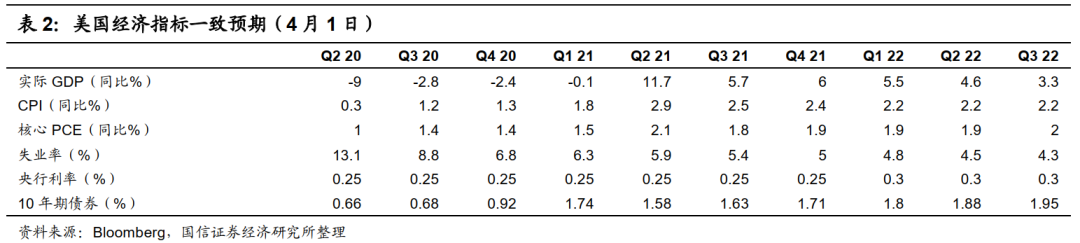
总结来看,美国经济的预期在提升,而十年期国债收益率、CPI也都在可接受的范围内。
拜登政府加税的影响
白宫刚刚提出1.8万亿的“美国家庭计划”,该计划将在15年内由国家财政收入抵消,部分金额将通过提高美国最富裕群体的税率获得额外税收而抵免。为给该项提案提供资金:
1、计划提高年收入超过60万的个人所得税税率,从37%提高至39.6%;
2、针对年收入超过100万美元的家庭的资本利得税也将提高到39.6%。
3、 将企业在美国本土和海外的税率分别由21%和10.5%,上调至28%和21%,这将在未来10年多创造1万亿美元的税收。
将年收入100万美元以上富人的资本利得税税率提高至39.6%,这将是美国史上最高的资本利得税,对于纽约州、加州等高税州而言,州和联邦税率合计之后甚至可能超过50%。资本利得指的是股票交易、艺术品、古董车、黄金等和其他资产出售利得。
世界经合组织的一项研究显示,公司税的提高在所有税种中对经济增长的损害最大,其次是个人所得税、消费税和财产税。税收基金会的经济学家预测,将公司税率提高到28%将使美国的长期GDP增速减少0.8%,减少15.9万个工作岗位,并使平均工资下降0.7%。
拜登政府加税是30年以来首次的大规模加税,尽管其目标是针对富人,但由于历史上富人可以通过各种手段避税,因此部分观点认为,加税损害的是中产者的利益。此外,公司税率的增加也将蚕食上市企业的EPS,这对资本市场也无疑是一个较大的利空。
当下,资本市场尚未有对加税做出过多的反应,可能是因为:1、市场认为加税短期难以成行,共和党会持有反对意见;2、民主党在2022年中期大选之前也不会有实质性的动作,当前更多是一种试探性的推进。
考虑到比特币、狗狗币在拜登政府宣布加税当天大幅下跌,而股票市场仅下跌了一天,因此从短期看,我们不认为资本市场已经充分吸收了这一影响。在加税问题上,我们也持有类似的态度:即推进加税政策难上加难,在没有靴子落地之前,不宜悲观,但我们也认为市场或许尚需要一段时间来更加充分地消化它的影响。
耶伦评价加息的影响
在5月4日,耶伦表示“为了确保经济不会过热,可能需要提高利率”,并称即便额外支出较经济总量相对较小,仍有可能引发利率的适度增长。耶伦同时强调这些投资是经济维持竞争力和生产力所必须的。在后续的讲话中,耶伦也表示低利率环境仍有可能延续一段时间,但仍需确保赤字可控。
耶伦目前是财政部部长,而谈论加息似乎是“越俎代庖”的行为。或许是考虑到言论引发市场热议,耶伦在盘后出席《华尔街日报》会议时澄清自己并非预测或推荐美联储加息,并称通胀只是暂时性的,并不认为会成为美国经济的问题。
无论如何,当下的情形是好消息不涨,盘面对坏消息反馈更加敏感,这都说明了短期有回调的可能性。我们对美股的看法维持不变,今年依然是个慢牛走势,5月份PPI上行(可能引发的美债收益率的反弹),加税的推进,加息问题的提前讨论,都可能触发短线的调整,但调整完之后继续稳健的上行。
这与我们年初判断的大盘的走势没有什么不同:急跌,缓涨,慢牛在路上。
02
A股:盈利显著改善,ROE继续上行
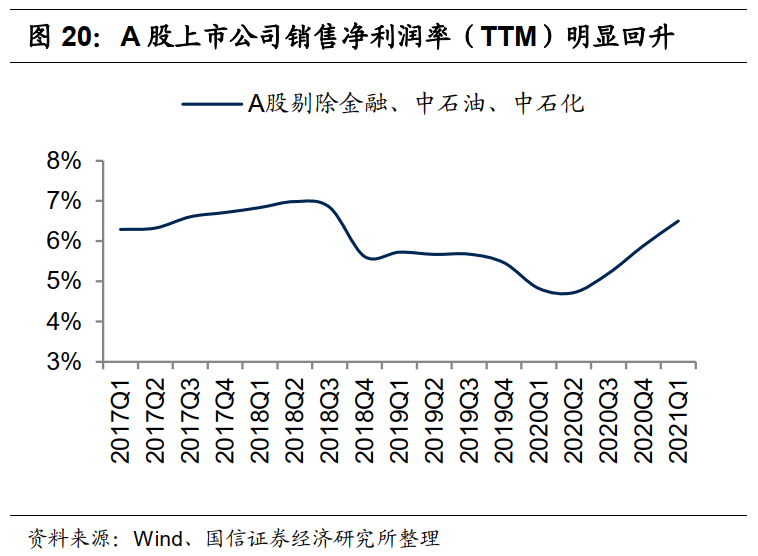
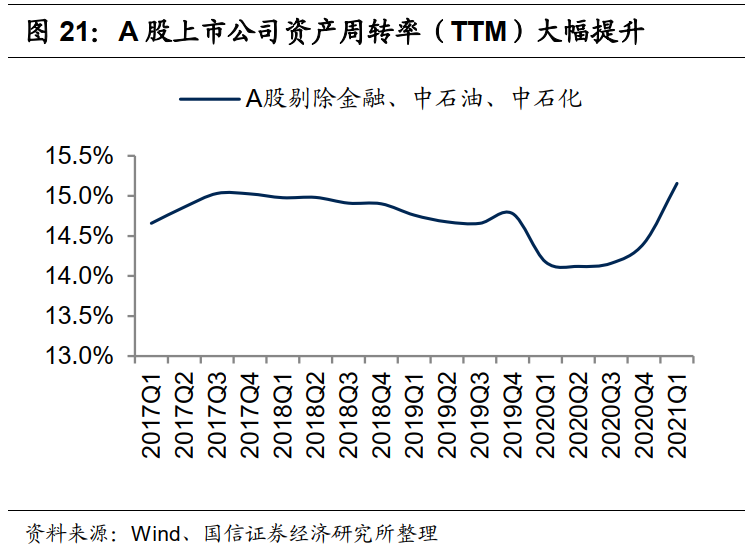
2021年一季度A股净利润增速大幅提升,创业板营收、净利润增速创历史新高。这一方面是受到2020年一季度疫情低基数效应的影响,在与2020年一季度的数据进行同比时,A股许多增速指标创下近年来历史新高。但与此同时,如果我们选择以2019年一季度为基数,按照可比口径计算两年的净利润复合增速,可以看到A股的利润增速仍然表现十分亮眼,可以说A股本身正处于高景气周期中。当前A股上市公司的资本支出正在大幅提升,销售净利率和资产周转率也在明显回升,经济复苏仍在持续进行中,上市公司ROE基本筑底,未来有望持续提升。
一季度净利润增速大幅提升
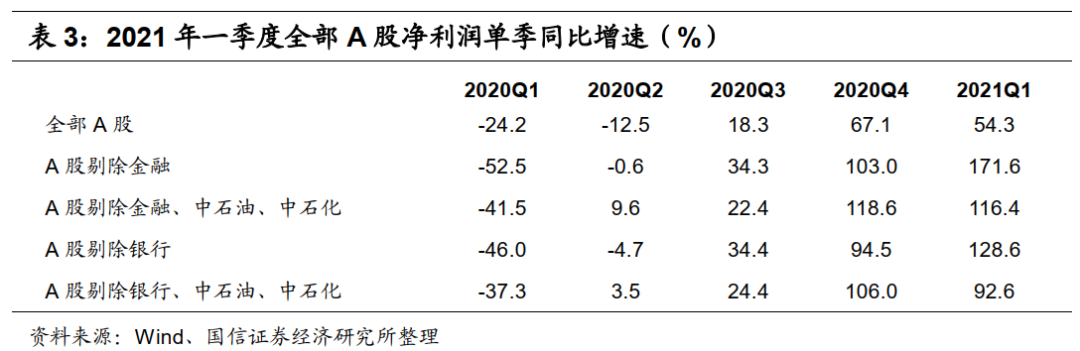
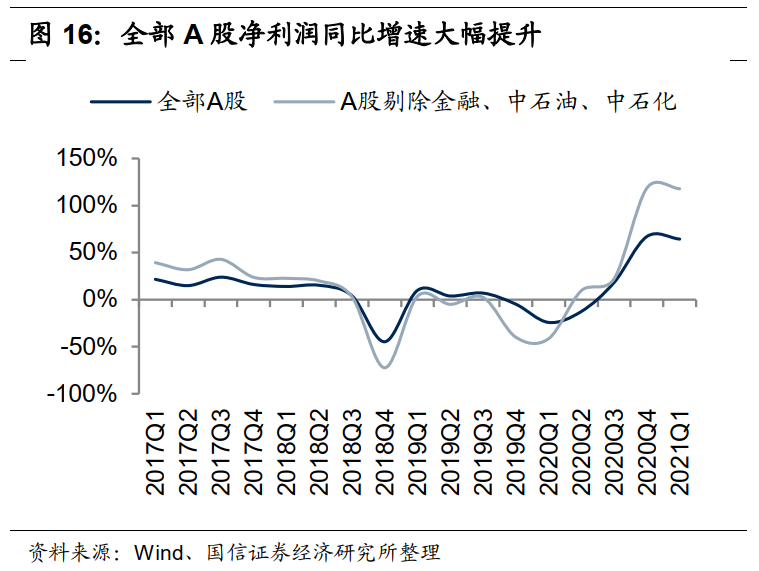
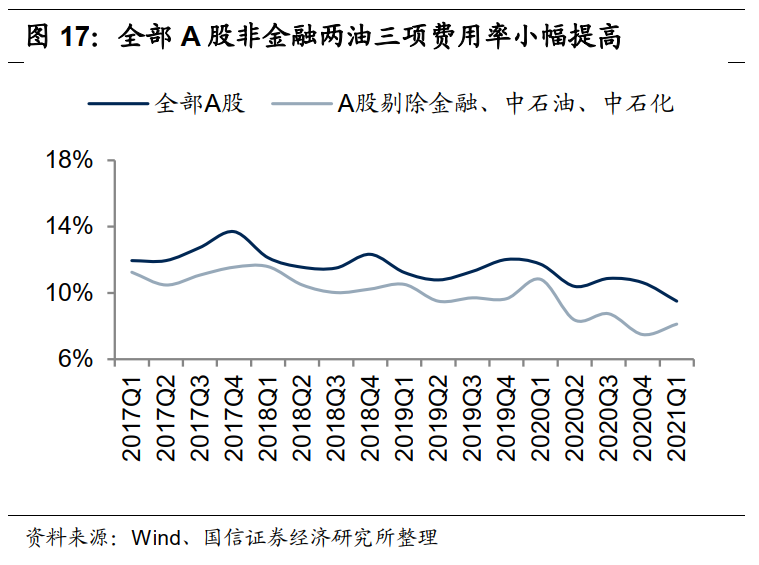
2021年一季度全部A股净利润同比增速大幅提升。2021年一季度A股上市公司净利润同比增速为54.3%。分主要市场板块来看,主板上市公司单季净利润同比增速快速上行,业绩显著改善。创业板单季利润增速创历史新高。即使不考虑2020年一季度疫情冲击带来的低基数影响。选择以2019年一季度为基数,仍然可以发现A股处于极高的景气区间。从盈利的影响因素来看,一季度全部A股剔除金融两油后营收增速再度上行,毛利率小幅提升,三项费用率有所提高。全部A股剔除金融两油上市公司净利润率(TTM)环比提高0.2%。
2021年一季度A股上市公司单季净利润增速为54.3%(2020Q4单季为67.1%);剔除金融和两油后全部A股一季度单季净利润增速为116.4%(2020Q4为118.6%)。
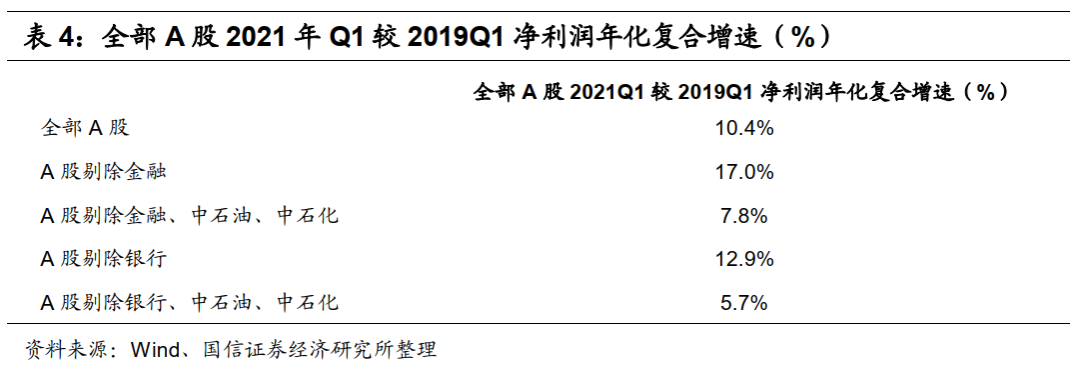
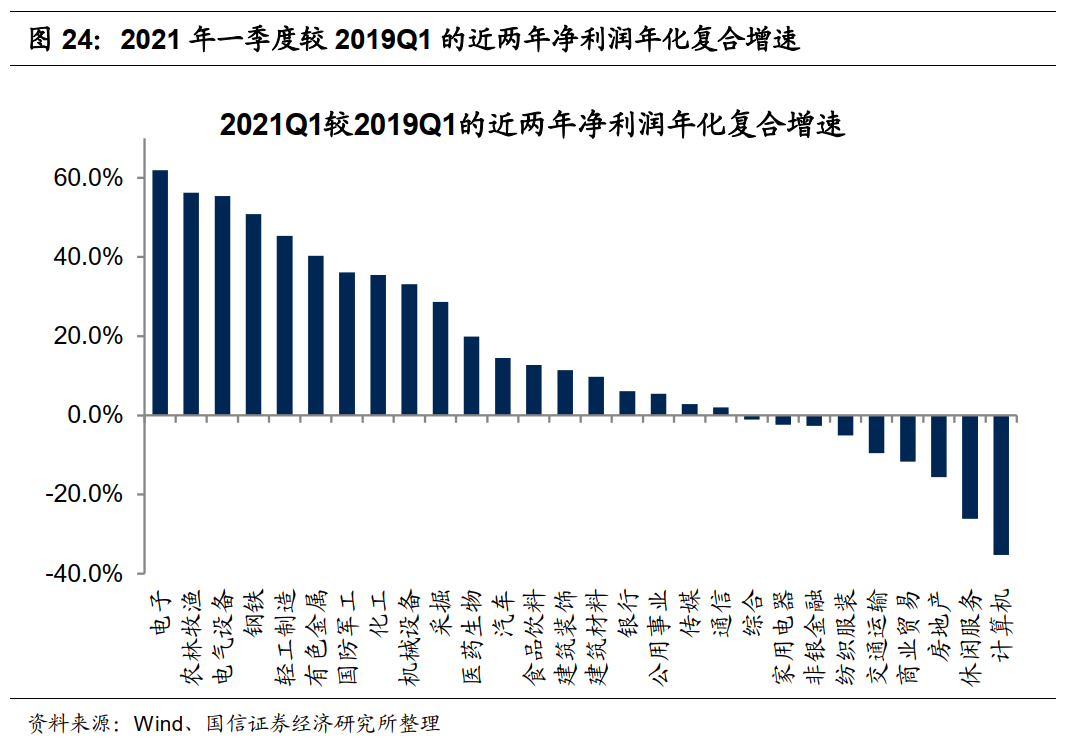
为了排除2020年一季度疫情冲击带来的低基数影响,如果选择以2019年一季度为基数,按照可比口径计算两年的净利润复合增速,可以看到全部A股近两年的复合增速为10.4%,剔除金融和两油后全部A股近两年的复合增速为7.8%。
分主要市场板块来看,2021年一季度主板上市公司净利润同比增速分别为52.2%(2020Q4为3.2%);创业板上市公司一季度净利润单季增速为123.2%(2020Q4为25.6%)。各板块一季度净利润均有大幅提升。如果选择以2019年一季度为基数,按照可比口径计算两年的净利润复合增速,可以看到主板近两年的复合增速为9.8%,创业板近两年的复合增速为31.1%,创业板增速明显高于主板。
资产周转率大幅提升,ROE持续改善
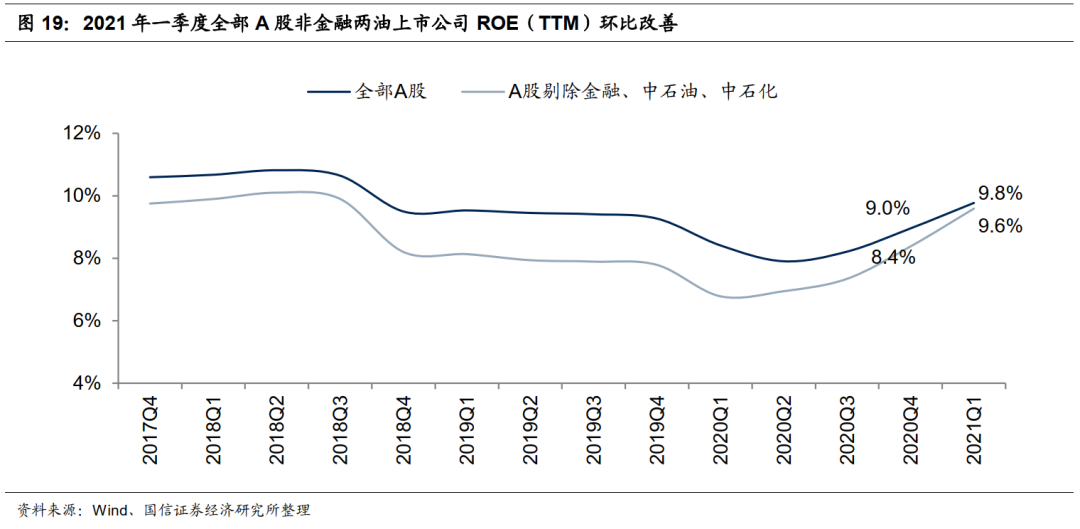
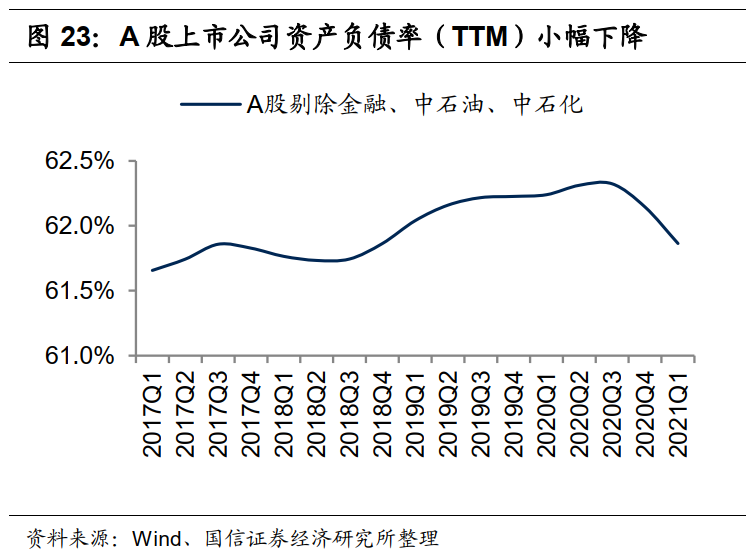
ROE方面,2021年一季度全部A股非金融两油上市公司ROE(TTM)环比持续改善。分解来看,资产周转率大幅提升和净利润率明显回升是ROE改善的主要原因,此外全部A股非金融两油上市公司一季度权益乘数基本持平。从变化趋势看,2018年三季度以来全部A股上市公司ROE高位回落,但当前来看非金融两油上市公司ROE水平已筑底回升,未来仍有望持续抬升。
顺周期行业盈利增速大幅回升
从绝对增速上看,一季度申万28个行业中有26个行业单季利润增速为正,其中有17个行业利润增速超过100%,增速居前的主要为受疫情影响较大的行业以及经济复苏中盈利弹性较大的顺周期行业。交通运输、化工、采掘等行业盈利增速大幅居前,而国防军工、农林牧渔等行业的净利润增速垫底。具体来看,化工行业一季度的盈利增速为2944%,采掘行业盈利增速为1601%,而国防军工、农林牧渔行业一季度单季盈利增速分别为-41.2%和-4.2%。
我们以2019年Q1的净利润作为基准,按照可比口径计算各行业近两年来的净利润年化复合增速。可以发现增速靠前的行业为电子、农林牧渔、电气设备和钢铁等,单季净利润的年化复合增速分别为61.9%、56.2%、55.4%和50.8%。净利润年化复合增速为负的行业有计算机、休闲服务、房地产等行业,年化增速分别为-35.2%、-26.2%、-15.6%。
申万28个一级行业中有17个行业的单季盈利增速有所改善,其余11个行业盈利增速不及四季度的增速水平,其中交通运输、化工、采掘、汽车、信息服务等行业盈利增速显著提升,而家用电器、机械设备等行业增速不及四季度水平。具体来看,交通运输行业2021年一季度的单季盈利增速从2020Q4的233.8%升至4618%,化工行业一季度的盈利增速从317.7%上升至2944%。而家用电器行业一季度的盈利增速从2020Q4的985.7%回落至189%。
总体来看,这是一份满意的季度答卷,证明了当下中国经济仍处在积极的改善之中。
PPI的预期不断被上调,市场或有短线调整
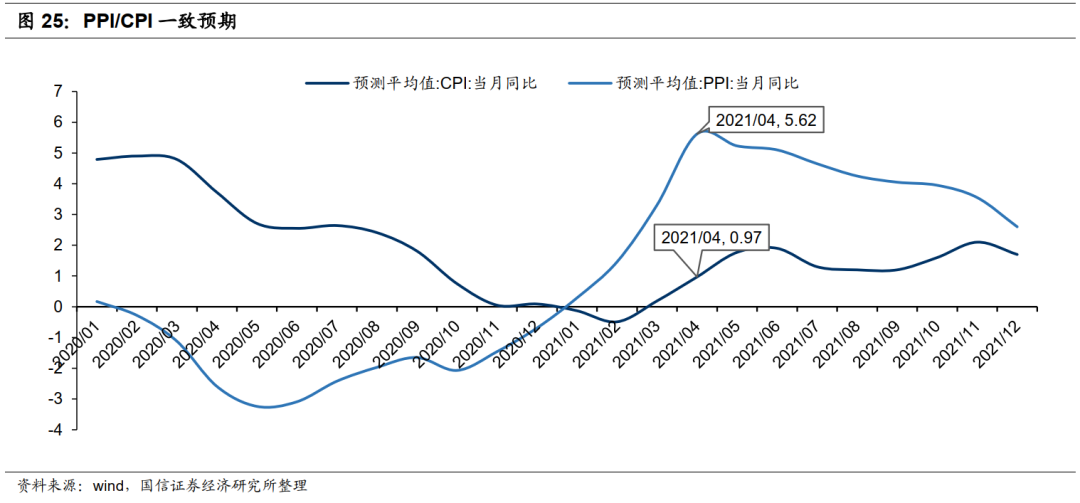
我们留意到,从3月下旬开始,PPI的一致预期在不断地被上调。目前市场预期今年4月份的PPI达到5.6的水平:
1、但这可能依旧低估了PPI的真实水平,即PPI大概率超预期;
2、4月份的PPI依旧大幅高于CPI (0.97的水平);
3、对于全年,我们不认为市场当下理解的PPI的形态是正确的:即触及高点之后一路下行。我们认为,根据产量与PPI的关系,PPI触及高点后有个回落,回落之后还有二次攀升。
故而,我们的结论是:5月份即将披露的4月份的PPI大概率是超预期的高,这是否会引发对通胀的短期担忧而成为市场短线回调的诱发因素?伴随着或有的短线的“Sell in may”之后,此后CPI的逐渐上行,PPI的回落又会使得市场化解“CPI与PPI剪刀差不断放大”的担忧,进而开始对经济的恢复保持乐观,市场再重拾升势。
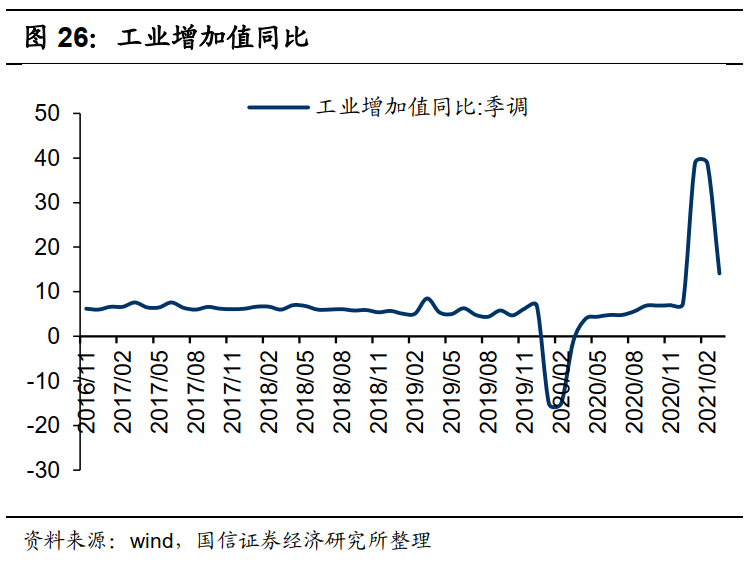
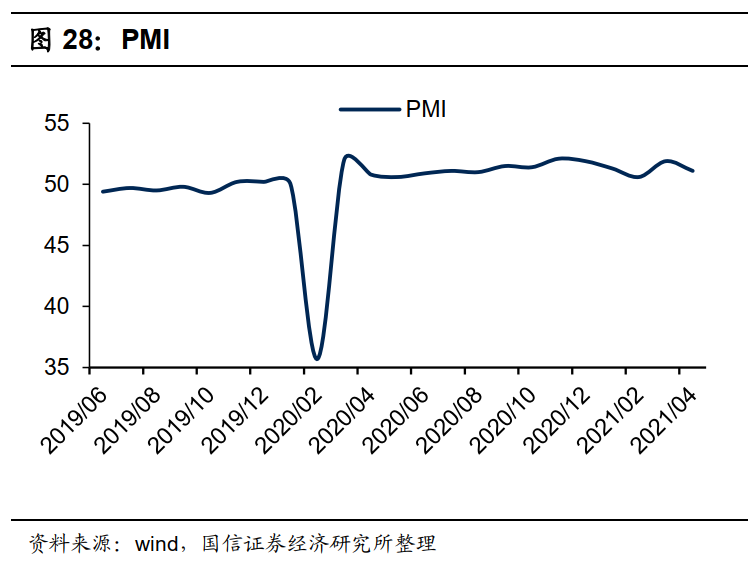
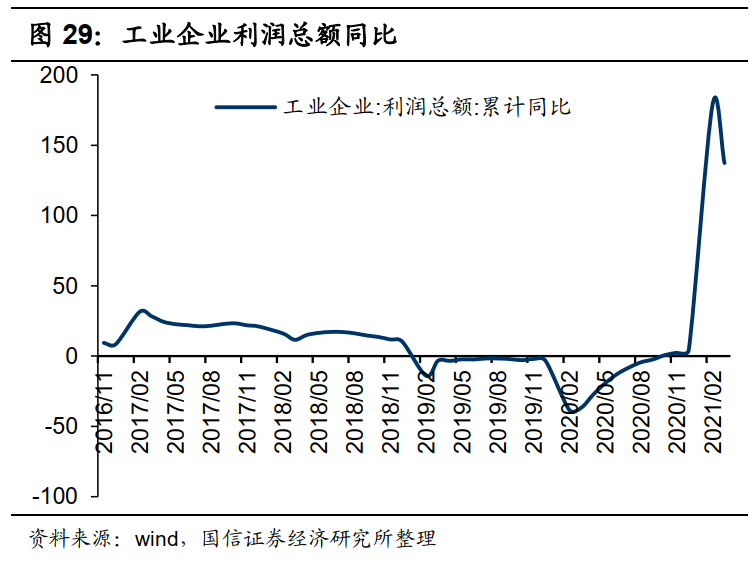
当下,大部分经济数据同比都处在高点回落状态,乐观的人会认为这是低基数效应所至,悲观的人会认为经济增长的顶部已过。我们在《经济周期随笔十:货币驱动还是周期驱动》中详细阐述了我们的观点,这不是熊市的终结,牛市依旧在路上。过多的经济指标不再赘述,形态类似。
MLF何时上调?
我们也在思考,MLF利率已经13个月未有上行了。
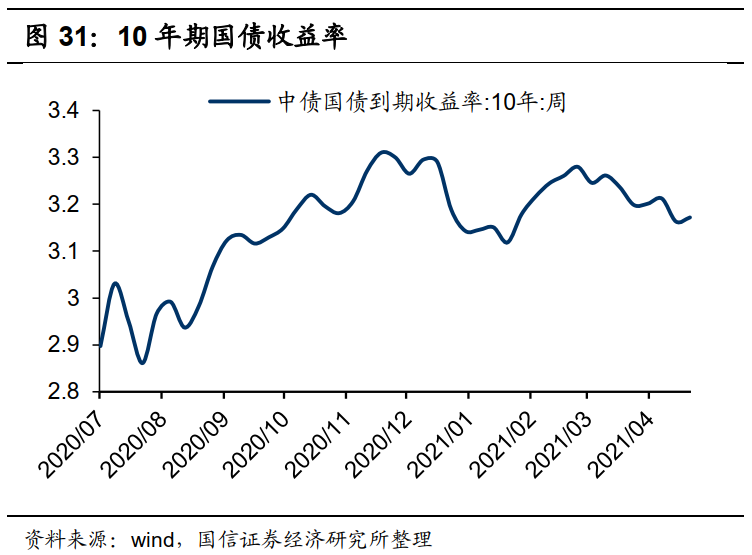
如果下半年伴随着CPI的回升,市场利率的上行,MLF利率最终也会上行。历史经验表明,在经济上行,货币收紧的初期,股市继续上行。因此,MLF在下半年或有可能的上行,我们并不感到意外。当下来看,虽然MLF依旧维稳为主,但在央行逐渐退出流动性宽松的表述下,MLF利率上行是或早或晚的事。
都说“Sell in May”,如果当下给五月卖出找几个理由的话,大约顺序可以是:
1、年报、一季报已经公布完毕,该消化的预期已经消化,市场进入财报真空期几个月的时间;
2、PPI将超预期,继续引发通胀的压力以及债券收益率的短线反弹,这和诱发春节后市场下跌的情况相似;
3、拜登政府的加税,财长耶伦评论加息,外盘市场可能还需要吸收其影响;
4、宏观经济的同比序列,处在一个高位回落状态,悲观的人会有“经济恢复”已经见顶的解读;
5、国内有可能的升息的压力,因为时点不确定,我们将之排到了最后。
无论如何,我们看好后市,可能的回撤只是个新的上升的起点。
03
港股:Sell in May?
比起美股,恒指4月份是个弱反弹
相较于美股,上证指数与恒生指数,4月份的反弹是相对微弱的,在全球的主要股指中表现平平。这部分归因于反垄断导致的科技巨头们表现疲惫,以及银行一季报略低于市场预期,使得恒生指数的科技、大金融均表现不佳。
互联网反垄断方面,4月连续发生了互联网公司在监管上的4月10日,市场监管总局依据反垄断法对阿里巴巴集团开出了182.28亿元罚单,是其2019年中国境内销售额4%的罚款;4月26日美团接到国家市场监管总局通知,依法对美团涉嫌垄断行为立案调查;4月29日,人民银行、银保监会、证监会及外汇局等金融管理部门对部分从事金融业务的网络平台企业进行联合约谈。腾讯、度小满金融、京东金融、字节跳动、美团金融、滴滴金融、陆金所、天星数科、360数科、新浪金融、苏宁金融、国美金融、携程金融等13家公司参与。
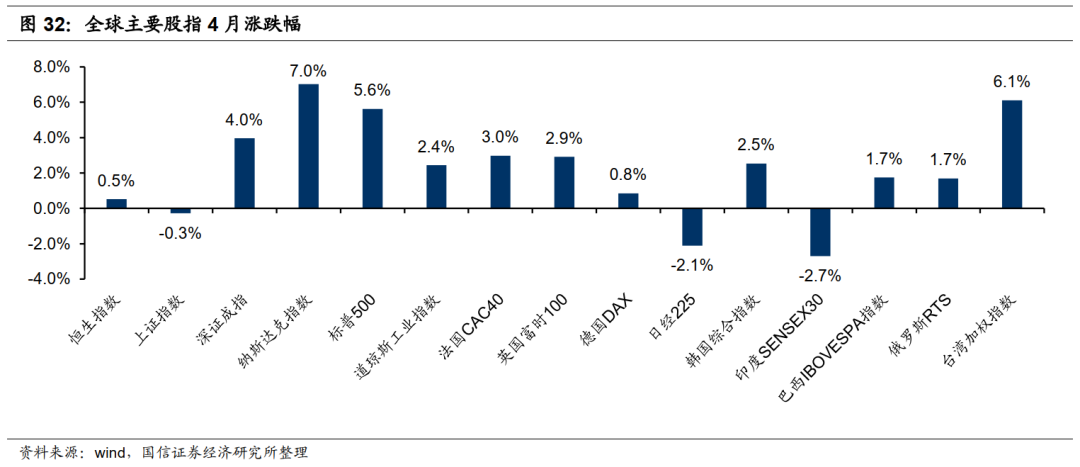
银行方面,披露一季报之后部分国有大行股价下跌,比如建行Q1净利润同比2.8%增长,中国银行2.7%,农业银行2.6%,但如果观察21年EPS预期,较季报发布前(一个月之前)并未有较大的变化,甚至11家银行21年EPS盈利中位数还小有提升。这或许可以视为部分投资者的期望没有达成,而导致的短期抛压。
4月绝大部分时间里,港股通持续流入,合计363亿元(相比3月的-106亿元)有了明显的提升。
一致预期的变化:碳中和依旧亮眼
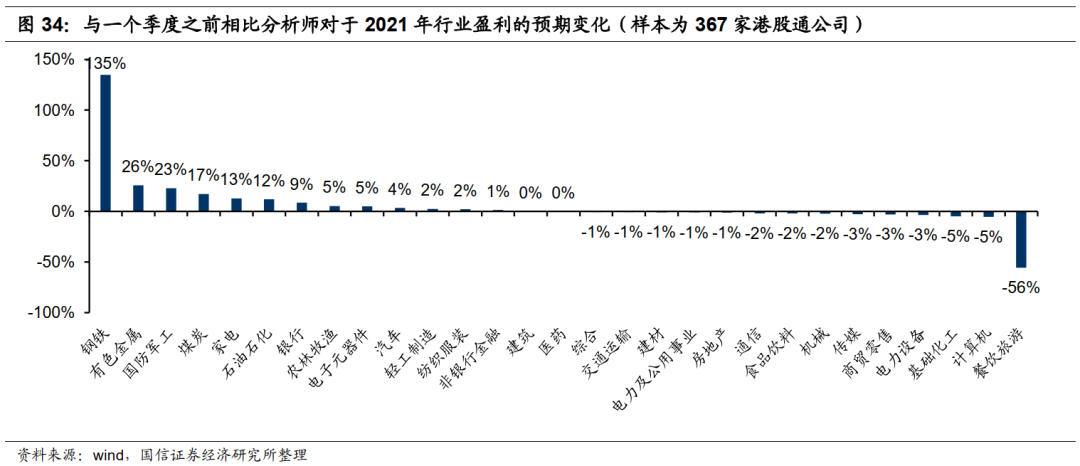
按照行业排序,与一个季度前相比,钢铁、有色、军工、煤炭、家电、石油石化的盈利上调超过了10%,而餐饮旅游、计算机、基础化工、电力设备、商贸零售、传媒、机械几个行业居后。这与我们上个月观察的结论略有不同:
1、碳中和板块没有变化,依旧是普遍超预期的,只是钢铁行业超预期的幅度更大;
2、中游制造:国防军工、家电明显超预期,轻工制造、汽车、电子小幅上调,建材、机械、电力设备、基础化工则小幅下调;
3、计算机、餐饮旅游则表现较差。
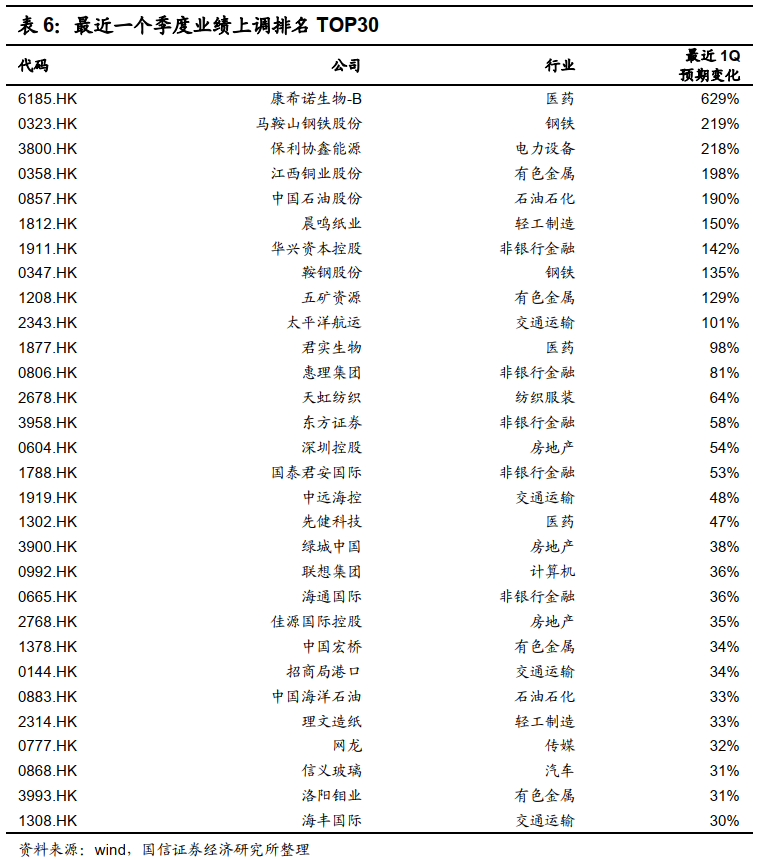
个股中,最近一个季度上调排名如下:
这里绝大部分为大宗行业,受益于商品价格的上行,21年的EPS被上调;
其次是由于印度等国家疫情的再爆发,部分港股疫苗公司21年的业绩被上调。
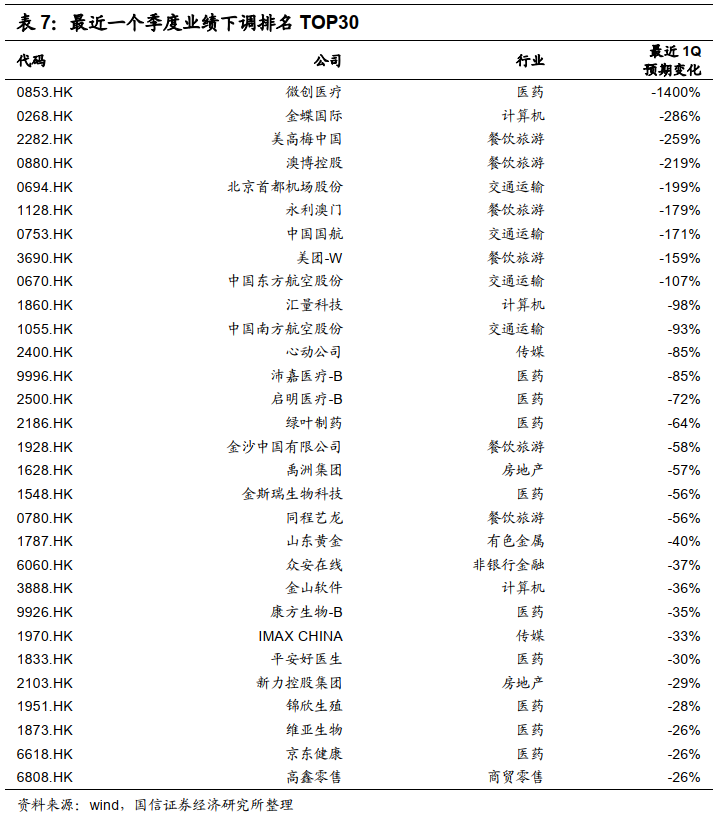
被下调的公司中,有三类公司:
一类是科技公司,在2020年的上涨过程中市场预期过高;
以及部分生物制药公司,也是在2020年预期较高;
最后一类主要是餐饮旅游、航空公司,去年受到疫情影响业绩下调。
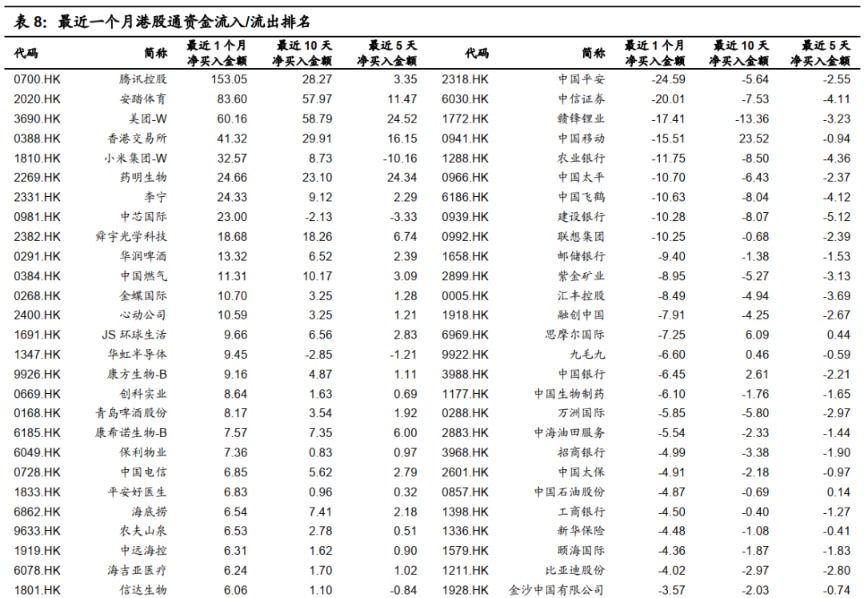
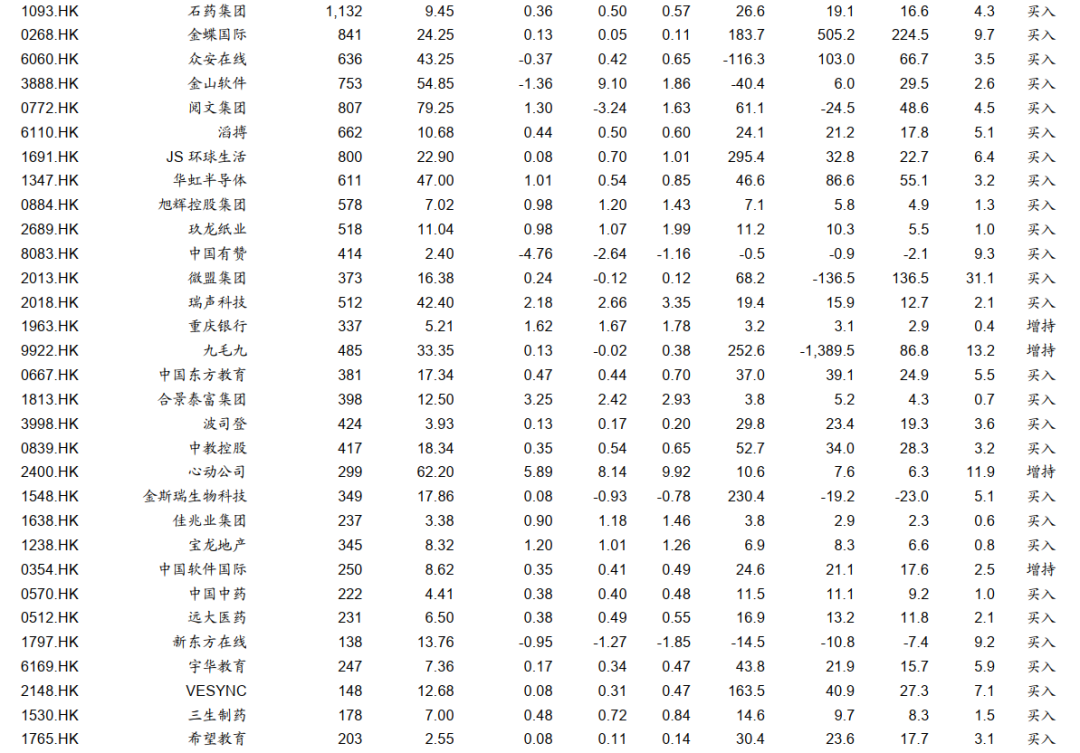
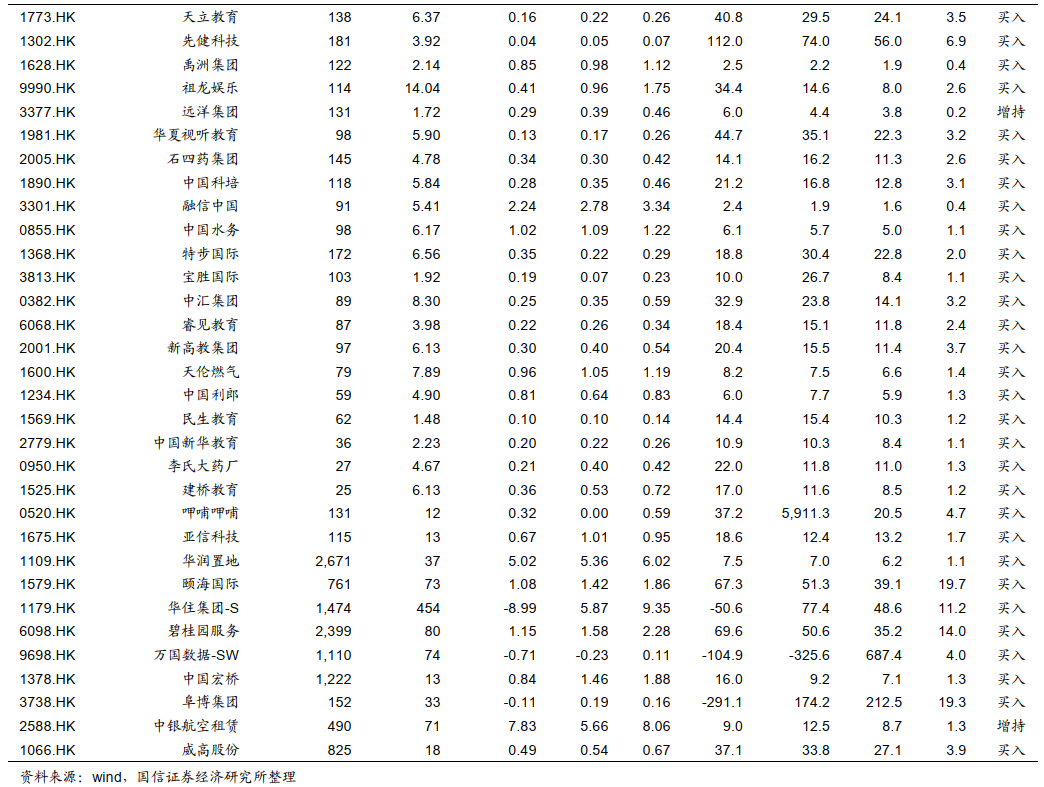
港股通最近净买入/卖出TOP 50
我们跟踪净买入与净卖出前50名,如下:
在4月份,南下资金加仓科技、消费等新经济股票踊跃(尽管这些板块并未表现出明显的上涨),而银行、券商、保险、地产当传统类板块的流出显著。
港股通涨跌幅排名
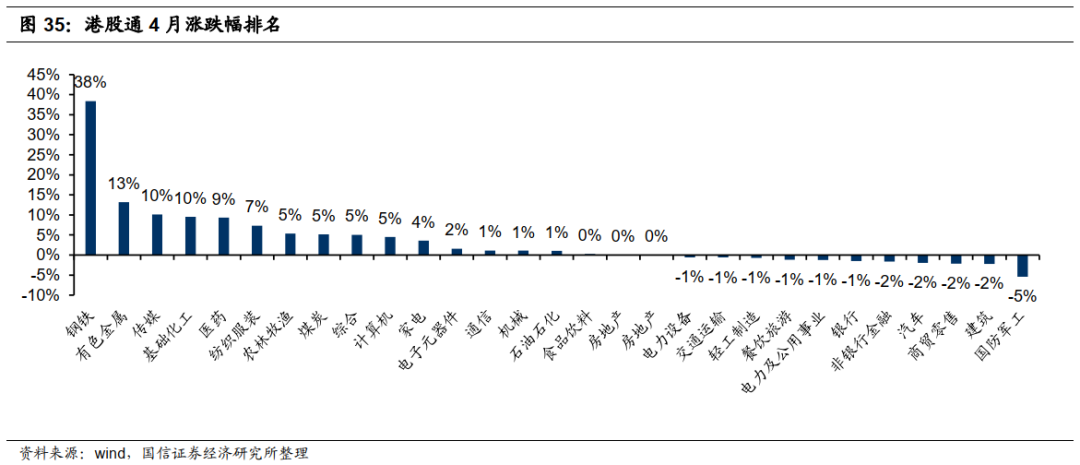
在上个月,我们提及反弹三条主线为:超跌白马、制造业、碳中和。目前来看,在一个弱反弹的行情中,超跌白马表现尚可:科技白马涨幅有限,医药白马受益于疫情反弹力度稍强;制造业是分化的,纺织服装、家电、电子均录得正收益;碳中和不意外的表现最佳,钢铁、有色等涨幅都超过了10%。
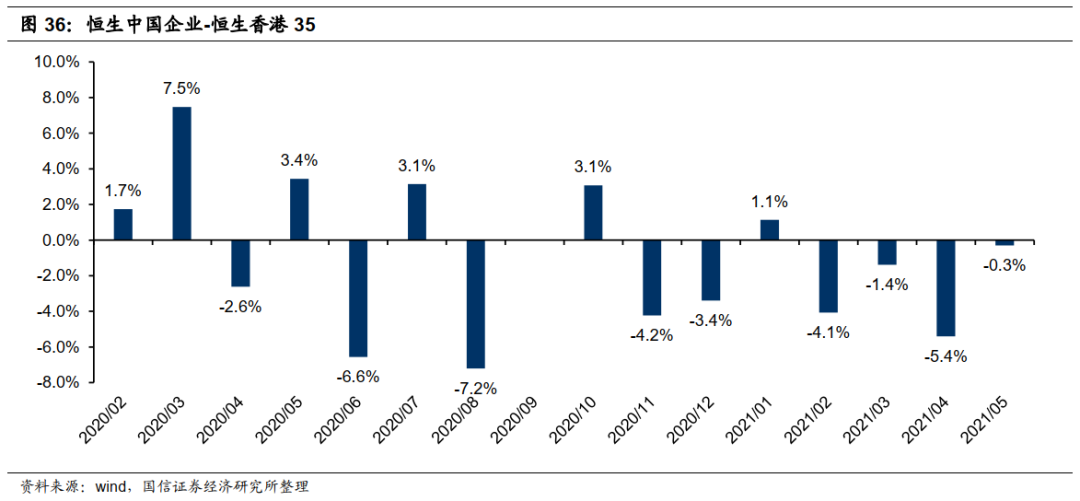
此外,内地基金大都不会配置港股本地标的(以恒生香港35为代表),而我们注意到从去年6月以来,恒生中国企业指数明显跑输恒生香港35。这也导致了今年感受是跑赢恒生指数并不容易。
04
投资建议
当下,无论是美国、中国,经济都处在坚实的基本面回升阶段,Q1季报符合预期或者小超预期。短期,PPI的上行,加息的声音或者导致市场可能有回调,所谓“Sell in May”,但这与牛市的下半场样貌是一致的:市场将在调整后再创新高,并且对加息的信息越来越不敏感。
风险提示
疫情发展的不确定性,国际关系的恶化,加息可能导致的权益市场短期承压。
(文章来源:学恒的海外观察)
(责任编辑:DF532)