
股市行情分析
高盛:维持友邦保险116港元目标价 评级买入
原标题:高盛:维持友邦(1299.HK)116港元目标价 评级买入
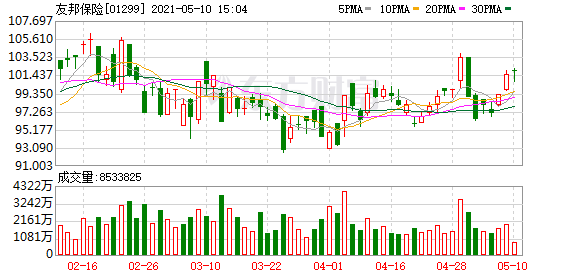
高盛发表研究报告,友邦保险(1299.HK)将于周五(14日)开市前公布首季业绩,预计首季新业务价值(VONB)为9.74亿美元,按实质汇率(AER)计同比增16%,按固定汇率计(CER)增10%。由于香港内地关口限制仍然存在,加上内地游客的销售在去年首季占销售额约30%,香港可能会成为首季度唯一按年下降的市场,预计跌20%。该行预计,香港本地客户群出现正增长,主要受销量驱动。
高盛微调友邦保险2021/22财年的预测,以反映2020财年业绩的实际和最新投资,将2023财年的盈测提高9%,以反映今年初至今美元债券收益率上升,展望更高的运营利润;目标价维持116港元,以及买入评级。
该行指,其他市场方面,按固定汇率计,预计首季内地的新业务价值按年升27%,马来西亚按年升26%,因为考虑到去年首季度,这两个市场受影响最大。
高盛预计,如果友邦保险能够在第一季度实现增长率达到15%或更高,认为意味着友邦3月份在内地的增长势头强劲,相对许多中国的人寿保险公司则在3月份销售疲软。这将进一步证实高盛观点,与大众市场相比,高端市场的需求仍然保持弹性。
该行表示,从2020年第二季度开始,费用超支对利润率开始产生负面影响,预计这一趋势将会逆转,因为友邦调整其运营规模,销售开始增长。利润扩大至回复2020年前的水平,将是2021财年VONB增长的重要推动力。
(文章来源:格隆汇)
(责任编辑:DF537)