
股市行情分析
国际大行最新评级:中金予百融云“跑赢大市”评级和目标价34.1港元!
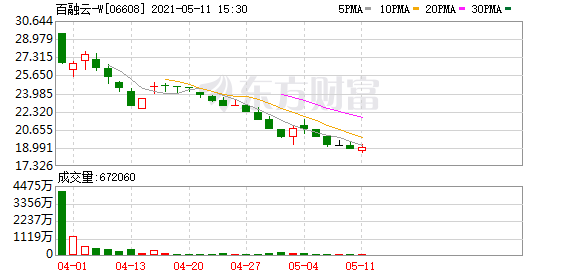
▎中金:百融云(6608.HK)是领先的大数据分析解决方案提供商 予“跑赢大市”评级和目标价34.1港元
中金公司发研报指,百融云(6608.HK)是2019年中国收入最大的独立大数据分析解决方案提供商(市场份额:8.7%)。公司具有多元化的金融机构客户基础,引领行业的不断增长的数据洞察产生强大的协同作用,还有高效的“先落地后扩张”服务模型,符合法规要求的可靠历史以及经验丰富的高级管理团队,具有以技术为导向的文化。中金认为,百融云在数据分析中的核心竞争优势有助于创建可延展和可扩展的业务模型,该行相信公司将保持领先地位,并且随着公司开发更多用例,对其获利潜力感到乐观。
▎安信国际:首予乐享互动(06988)目标价4港元 电商产品营销业务持续爆发
安信国际发布研究报告,首予乐享互动(06988)“买入”评级,目标价4港元。
报告中称,自媒体效果营销市场规模快速增长,短视频营销成为最大增量。自媒体发布者已成为互联网最大的内容产出者,拥有强烈的变现需求。效果类自媒体市场规模将由2020年的人民币446亿元增至2025年的1439亿元,CAGR为26.4%,其中电商成为增长最快的细分赛道。短视频行业自2017年兴起以来,已累积大量用户流量,商业变现进程不断加速,短视频和直播平台的移动广告市场规模预计到2025年将达到4653亿元,直播电商GMV规模将于2025年达到64172亿元。
▎大华继显:给予中汇集团(0382.HK)“买入”评级 目标价11港元
大华继显昨日发布研报称,中汇集团通过成功收购两所位于四川的学校,在2021财年有望迎来另一项强劲增长极。大华继显还预计公司在2022财年能够实现更好的盈利,因为独立学院转设完成后有助于节省约3700万人民币成本。 截止至2021财年上半年,中汇集团的学生总数为62400人,同比增长76.8%,平均学费为15700元,同比增长45.4%。大华继显恢复跟踪覆盖中汇集团,给予中汇集团(0382.HK)“买入”评级,目标价11港元,较今日收盘价7.86港元存在约40%的潜在涨幅。
▎美国银行:重申对DraftKings(DKNG.US)“中性”评级 目标价下调至60美元
美国银行维持对DraftKings(DKNG.US)“中性”评级,目标价从70美元下调至60美元。美国银行表示,公司同比增长录得175%的水平,并有望随着体育赛季开始以及博彩合法化的进程而延续。但因市场情绪和在线游戏业务存在不稳定因素,将2022年营收倍数预期从22倍下调至17倍。
(文章来源:东方财富研究中心)
(责任编辑:DF513)