
股市行情分析
国际大行最新评级:大摩上调港华燃气目标价至6港元 富瑞维持腾讯买入评级
▎高盛:维持瑞声科技(02018)“买入”评级 目标价上调13%至66港元
高盛发布报告称,维持瑞声科技(02018)“买入”评级,目标价由58港元上调13%至66港元。
该行表示,公司现有业务已趋于稳定,新相机业务的出货量增速超过行业水平。在产品组合升级、生产率提高及利用率上升后,将带动整体毛利率上升。预计公司毛利率将由2021年的28.5%上升至2027年的29.8%,并上调21-27年度纯利预测9%至13%。
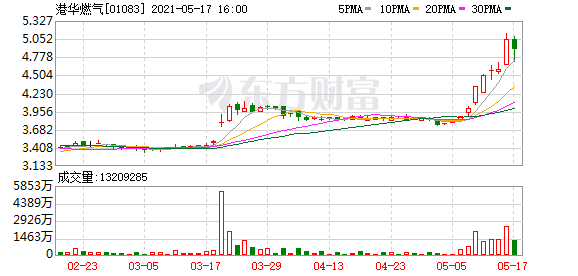
▎大摩:上调港华燃气(1083.HK)目标价至6港元 评级“增持”
大摩发报告表示,港华燃气(1083.HK)今年首季燃气销量按年升逾30%,公司料上半年有望维持25%至30%的销量增幅,而该行料其全年燃气销量按年升17%。公司预期,今年固定边际利润维持于每立方米0.57元人民币的水平。该行将其目标价由5港元升至6港元,相信公司持续获重新评级及与同业估值差距逐步收窄,予“增持”评级,重申为行业首选股。该股现报4.86港元,最新市值144亿港元。
▎大和:首予荣昌生物-B(09995)“跑赢大市”评级 目标价100港元
大和发布研究报告,首予荣昌生物-B(09995)“跑赢大市”评级,目标价100港元。
报告中称,公司的自主研发抗体偶联药物(ADC)候选产品RC48,是用于治疗人类表皮生长因子受体2(HER2)的国内首款本土ADC,未来有对外授权的可能。此外,公司于去年8月就RC48提交新药上市申请,预期将于今年第二季获批上市,估计至2027年峰值收入可达55亿元人民币。
▎富瑞:维持腾讯(0700.HK)买入评级 目标价755港元
富瑞发表研究报告指,腾讯(0700.HK)在其一年一度的游戏发布会上展示了50款游戏,其中约40款是新款,预计将解锁线上和线下世界之间更多的协同效应。该行维持买入评级,目标价755港元。该股现报599港元,最新总市值57474.6亿港元。
▎花旗:教育新规严于预期 看好希望教育(1765.HK)等股
花旗发表研究报告指,中国发布教育新规,要求实施义务教育的民办学校不得与利益关联方交易,该行认为新规完全禁止K9学校与利益关联方进行交易、禁止协议控制K9学校,这类要求比预期更严格。该行表示,新规利好高等教育,尤其是职业教育股,看好宇华教育(6169.HK)、中教控股(0839.HK)、希望教育(1765.HK)、中国科培(1890.HK)及新高教集团(2001.HK)。
▎麦格理:维持华虹半导体(1347.HK)跑赢大市评级 降目标价至65.13港元
麦格理发表研究报告指,华虹半导体(1347.HK)华虹半导体目前产能使用率为104%,新的12英寸产能主要用于生产感光元件、NOR晶片及由8英寸转为的12英寸Smart Card产品,产能紧张且需求强劲,因此预期今年余下时间业绩表现将仍向好。考虑华虹半导体首季毛利率降至23.7%,相应将2022年盈测下调9%,维持跑赢大市评级,目标价由71.34港元降至65.13港元。该股现报40.2港元,最新总市值522.68亿港元。
▎美银证券:重申银河娱乐(00027)“买入”评级 目标价上调3.8%至82港元
美银证券发布研究报告,重申银河娱乐(00027)“买入”评级,目标价由79港元上调3.8%至82港元,将2021-22年度EBITDA预测分别降21%及升5%。
报告中称,公司今年首季经调整EBITDA为8.59亿元,同比升204%,但按季下跌15%,高于该行预期,主因期内净赢率偏高。季内收入同比升1%及按季持平于51亿元,当中贵宾厅收益下跌27%,中场收益升7%,市占率由去年第四季21.9%降至首季的21.6%。
(文章来源:东方财富研究中心)
(责任编辑:DF513)