
股市行情分析
国信财报点评:阿里巴巴核心商业增长稳健 云计算利润率改善
原标题:【国信港股&海外】阿里巴巴-SW-09988.HK-财报点评:核心商业增长稳健,云计算利润率改善
事项
财务表现:核心商业增长稳健,云计算利润率改善
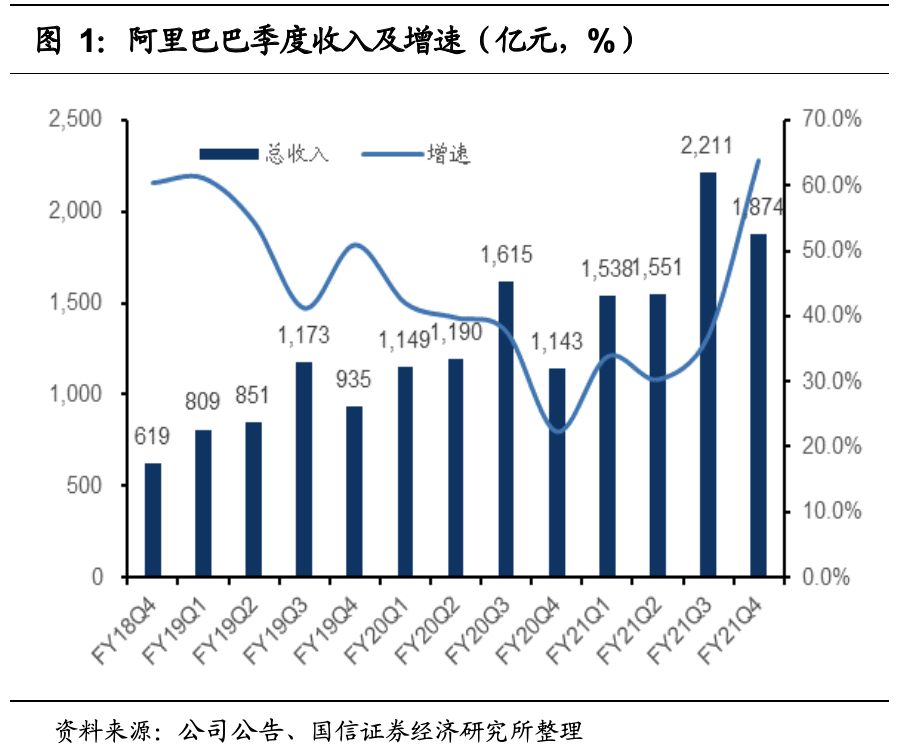
FY2021Q4,公司实现营业收入1874亿元,同比增长64%,超出彭博一致预期4%;Non-GAAP净利262亿元,净利润率为14%,同比增长18%,低于彭博一致预期11%。全年营业收入7173亿元,同比增长41%,FY2022收入指引9300亿元,预期增长28%。本财年Non-GAAP净利1720亿元,净利润率为24%,同比增长30%。
电商:货币化率保持高位,下沉市场用户增量显著
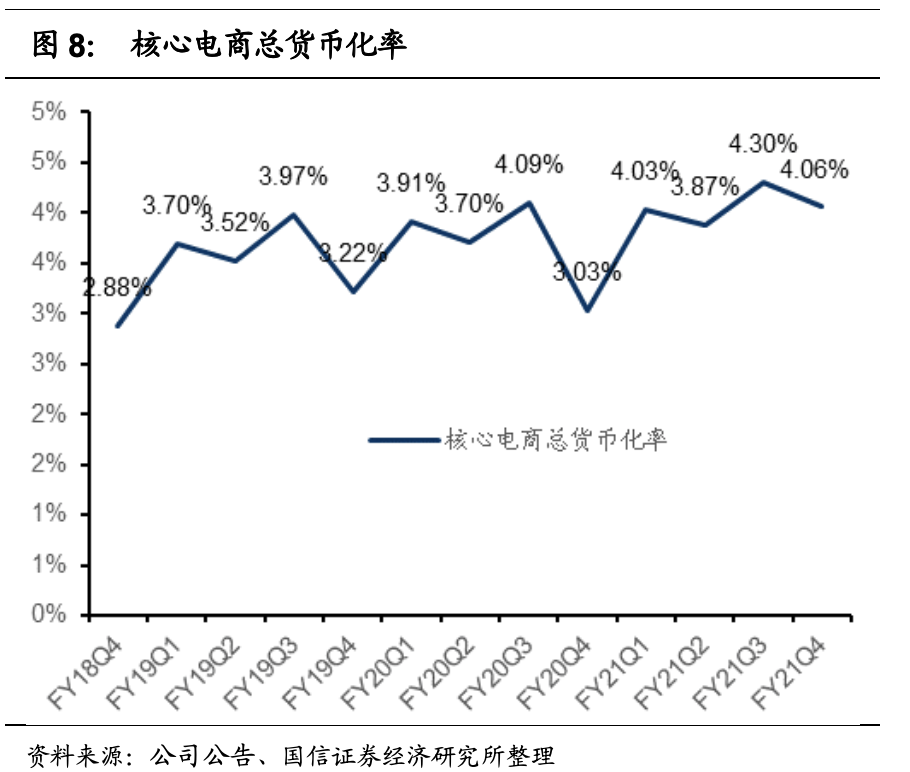
FY2021Q4,核心电商收入为1614亿元,同比增长72%,在排除低基数效应和并表影响下增速约为22%。GMV增速有所放缓,由于信息流对变现效率的提升,货币化率仍然保持在4.06%的较高位置。活跃用户单季增长3200万,增幅为近两年最高。下沉市场成为增长动力。本财年70%增量用户来自下沉市场。淘宝特价版年活跃消费者已经超过1.5亿。核心电商全年收入6211亿元,同比增长42%。
云业务:阿里云短期收入增速下降,利润率改善
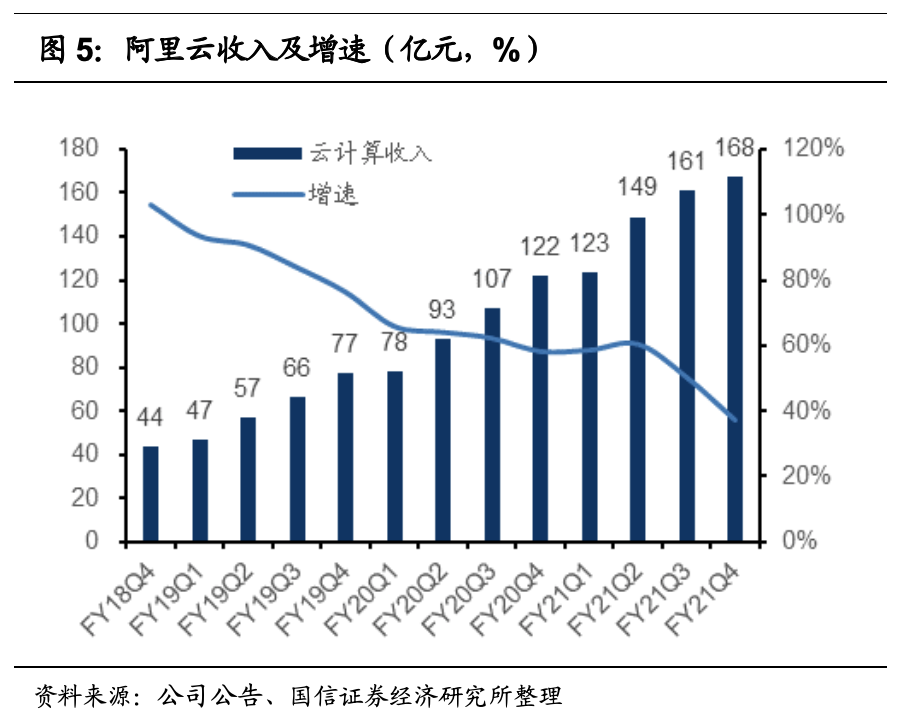
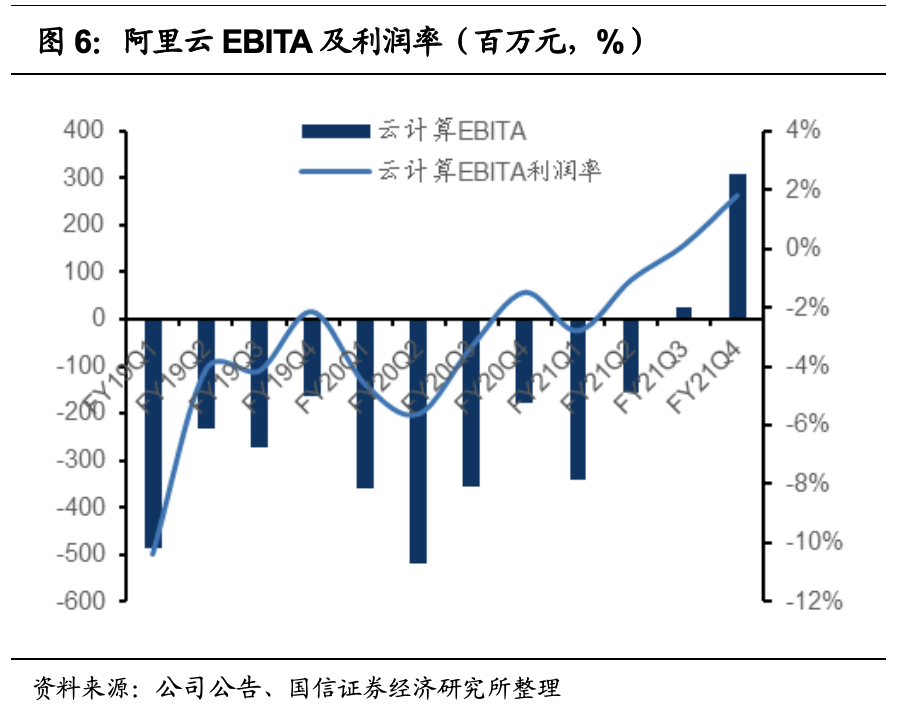
本季度阿里云业务收入168亿元,同比增长37%。收入增速下滑的原因是某头部客户与阿里停止合作。FY2021云业务收入601亿元,同比增长50%,云业务空间广阔,未来阿里云竞争力不减,仍能保持高速增长。在利润端,云业务在FY2021Q3季度EBITA利润率转正以后,本季度继续提升至1.8%。
投资建议:看好阿里强韧性,继续维持“买入”评级
我们继续看好阿里在核心优势品类的竞争力以及阿里云业务未来的增长潜力。考虑管理层计划加大投入影响近期利润,我们小幅下调目标估值区间。采用分布估值法对其进行估值,给予其2022年对应的估值区间为265-295港币,维持“买入”评级。
风险提示:
政策监管带来经营业务调整;全球疫情不确定性导致的系统性风险;电商行业竞争格局恶化的风险等。
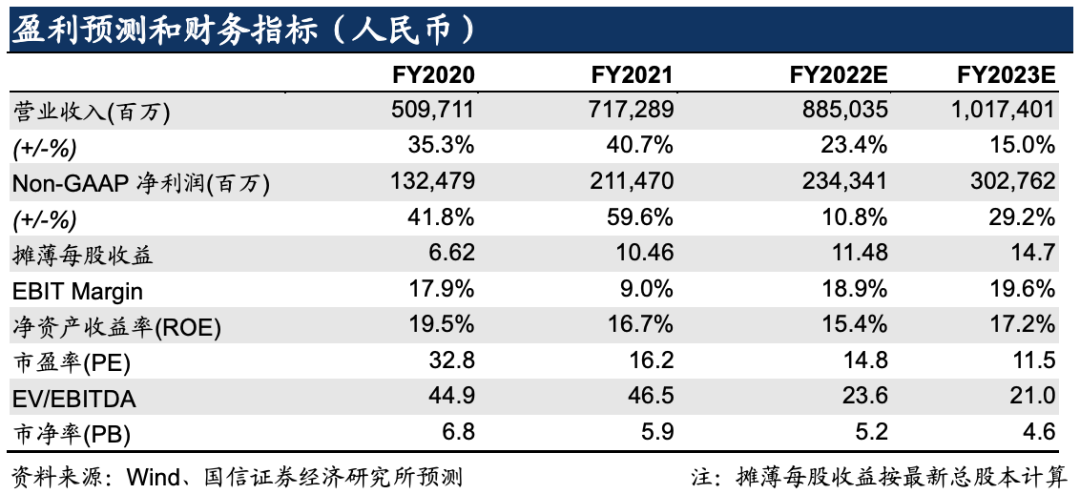
财务表现:核心商业增长稳健,云计算利润率改善
FY2021Q4,公司实现营业收入1874亿元,同比增长64%。如果不考虑高鑫零售并表影响,则实现营业收入1600亿元,同比增长40%。由于FY2020Q4处于疫情爆发时期基数较低,也影响本季收入增速。考虑FY2020Q1-FY2020Q3单季收入增速为38%-42%,假设FY2020Q4在不存在疫情情况下收入增速能达到40%,基于此场景推算FY2021Q4在排除低基数效应和并表影响下增速约为22%。
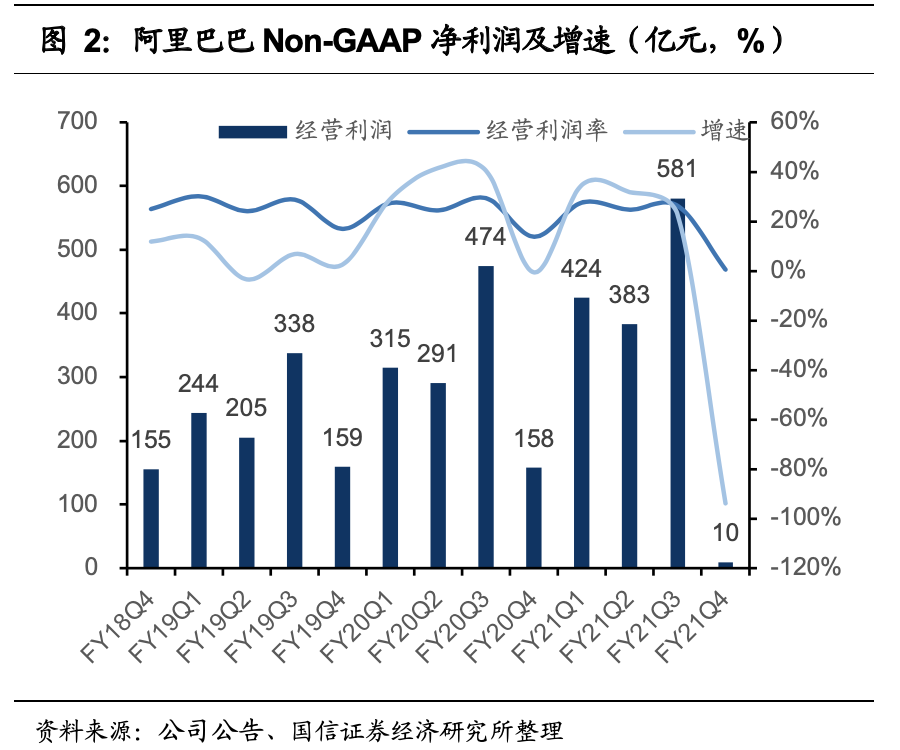
本季Non-GAAP净利262亿元,净利润率为14%,同比增长18%。全年Non-GAAP净利1720亿元,净利润率为24%,同比增长30%。GAAP口径下季度亏损76亿元,主要由于182亿元反垄断罚款,GAAP口径全财年净利1432亿元,同比增长2%。
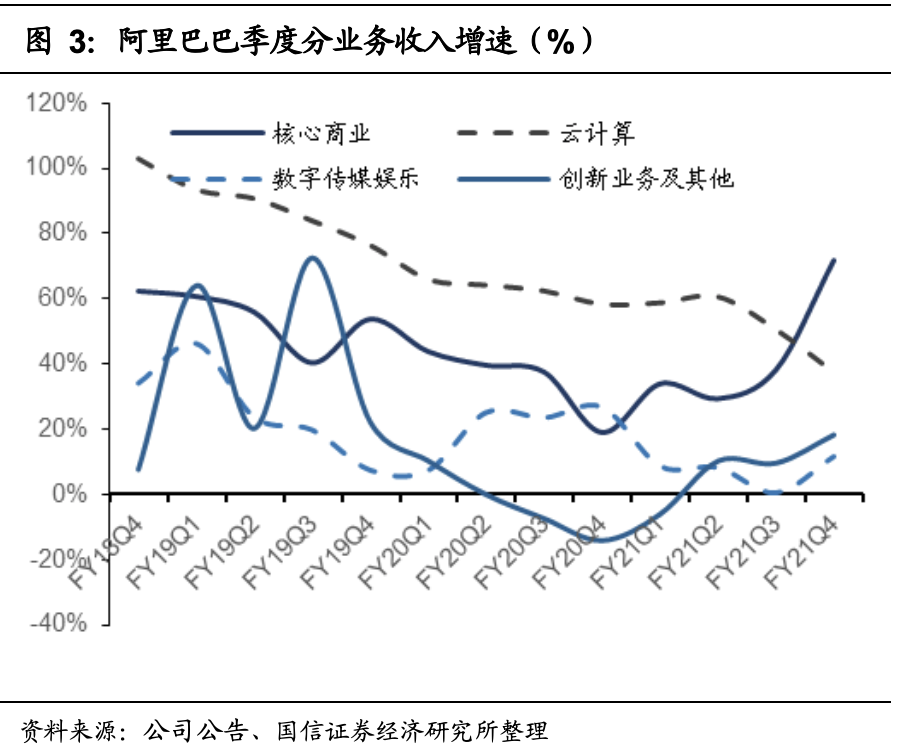
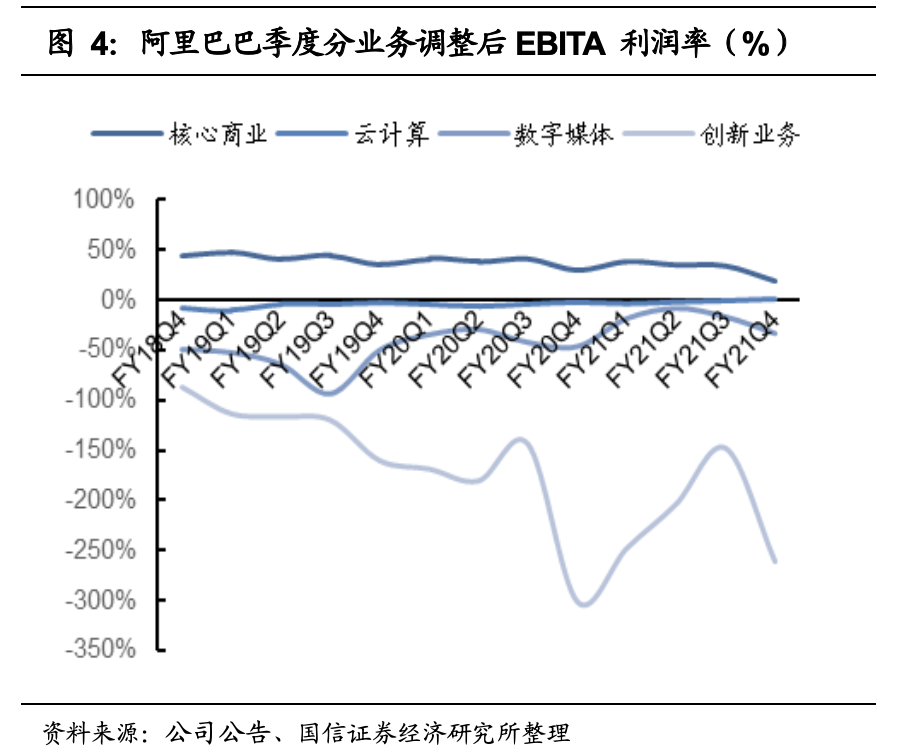
分业务看,核心商业/云计算/数字传媒娱乐/创新业务及其他分别同比增长71.9%/37.2%/11.8%/18.2%,其中核心商业收入增长稳健,但EBITA利润率由同期30%下降至目前的额19%,原因在于高鑫零售和新零售业务的增长拉低利润率,同时公司对本地生活和淘宝特价版加大了投入;云业务由于某大客户流失短期增速下降,而调整后EBITA利润率在上季度转为正数后进一步提升。
管理层给予FY2022收入指引9300亿元,预期增长28%。阿里巴巴还计划将2022财年所有增量利润及额外资本用于支持平台商家,以及投资于新业务和关键战略领域。
电商业务:货币化率保持高位,下沉市场用户增量显著
FY2021Q4,核心商业收入为1614亿元,同比72%,高增长主要是高鑫零售并表影响和基数效应。核心商业中最主要的收入来源是来自天猫和淘宝,本季度收入为636亿元,同比增长40%。从本季度开始,此部分收入披露口径不再区分客户管理收入和佣金收入,全部归入客户管理。电商业务的增长原因在于:(1)信息流提升了搜索变现单次点击单价;(2)直播对销售的促进,本财年淘宝直播GMV超过5000亿元;(3)下沉市场成为增长动力。本财年70%增量用户来自下沉市场。淘宝特价版年活跃消费者已经超过1.5亿。
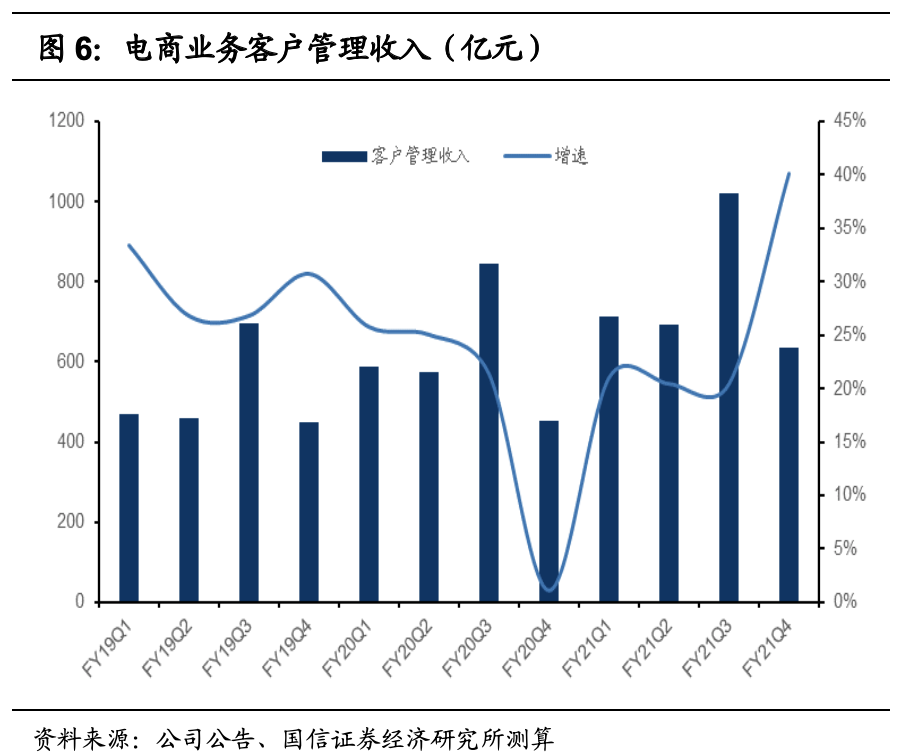
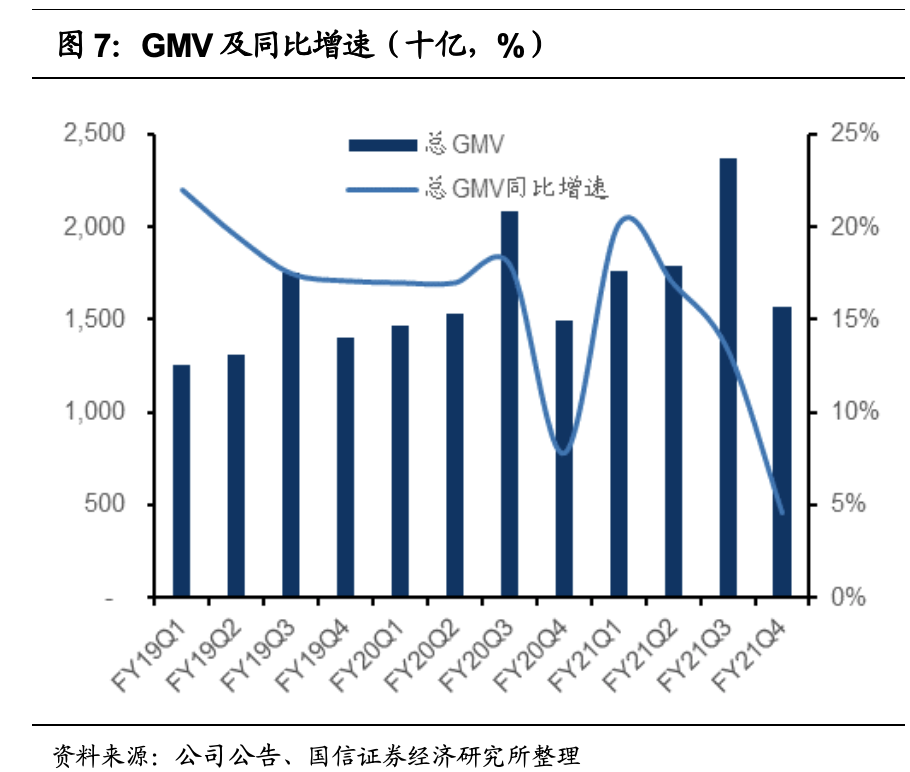
本季度国内业务GMV为1.568万亿元,同比增长5%,其中天猫GMV季度增速达到26%,高于上季度19%的增速,增长比较健康。全年国内业务GMV为7.494万亿元,同比增长13.7%,仍面临增长放缓的挑战,增量主要来源于快消品和家居饰品。
从货币化率上看, 本季度总货币化率为4.06%,同比增长1.03%,但低于上一个季度的4.3%,总体体现了信息流广告对变现能力的提升。管理层在上季度电话会上提出加大对商家支持力度,采取部分费用减免的措施。
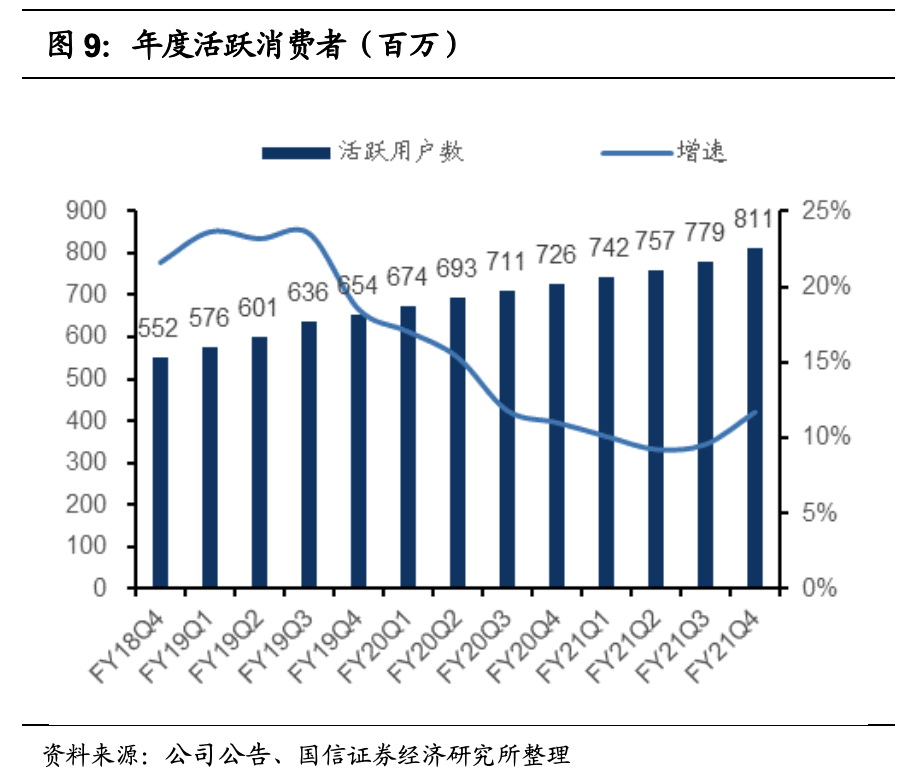
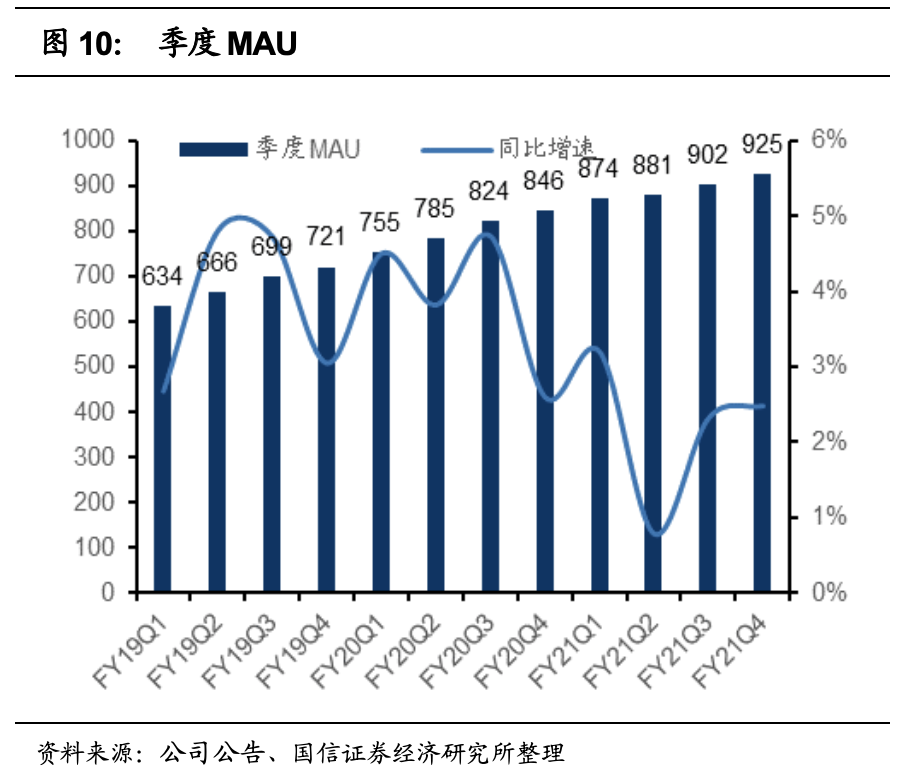
从用户增长上看,FY2021Q4活跃消费者增加了3200万,达到8.11亿,同比增长12%,增速高于前4个季度,单季增幅也创近2年来最高,这体现了淘宝特价版获取下沉市场用户的战略初见成效。于此同时,季度MAU达到9.25亿,同比增速2%,保持着稳定增长的态势。
其他零售业务: 同城零售稳步推进,菜鸟快速增长
本季度同城零售业务收入1676亿元,同比增长237%,主要是高鑫零售和盒马。高鑫零售70%以上的门店主要在三线及以下城市,与主攻高端的盒马能够全面覆盖不同阶层人群。本季度盒马净新增店数11家,总数量达到257家。
菜鸟业务本财年收入达到372亿元,同比增长76%,并且实现了正现金流。菜鸟站点网络不断扩大,在2021年3月实现了日均单量翻倍。菜鸟的持续增长动力来源于菜鸟邮政和菜鸟裹裹的最后一公里业务、从工厂到消费者的履约服务和跨境供应链服务,因此菜鸟还将保持快速增长。
云计算:阿里云暂时放缓,利润率继续向好
阿里云业务本季度收入168亿元,同比增长37%。收入增速下滑的原因是单一头部客户与阿里停了合作。除此以外,阿里巴巴前10名非关联客户占比总和不超过2021财年收入的8%,客户过于集中风险不大。2020年阿里云在IaaS市场排名世界第三、亚太第一。FY2021云业务收入601亿元,同比增长50%,云业务空间广阔,预期未来在发展新客户后仍能保持高速增长。阿里云将通过FaaS 为核心产品、扩大智能与云基础架构的集成,为客户提供更加多样化的行业智能解决方案。在利润端,云业务在上一个季度EBITA利润率转正以后,本季度继续扩大至1.8%,开始逐渐贡献利润。
投资建议:看好阿里强韧性,继续维持“买入”评级
我们继续看好阿里在核心品类上的优势以及云业务的增长空间。基于公司经营的稳健性,我们对于阿里巴巴2022年(对应FY2022-FY2023)分布估值的测算,其系数如下:
(1)核心电商业务:我们预计公司未来三年经调整后核心电商的净利润复合增速为15%,我们给予2022年(对应FY2022-FY2023的平均水平)15倍PE, 考虑到未来阿里将加大投入支持商家和战略关键领域,下调核心电商经营利润率15%。
(2)云计算:8-12倍PS;
(3)同城零售+B2B:新零售0.6倍PS;本地生活 4倍PS;Lazada 2倍PS;菜鸟、零售通、优酷等均按最新一轮的估值进行折算;
(4)投资收益:将所有被投企业以现在的市值计算,并给予20%的折扣;蚂蚁金服对应上市前的估值,给予30%的折扣。
得到如下估值表:
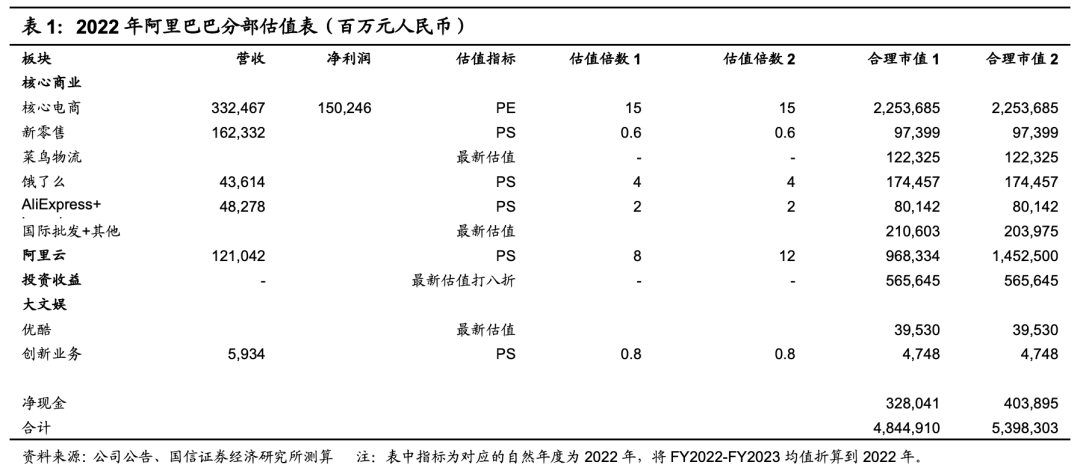
综上,我们看好阿里在核心电商的强韧性以及阿里云业务的高速发展,给予其2022年对应的估值区间为265-295港币,分别下调14%/12%,维持“买入”评级。
风险提示
政策监管带来经营业务调整;全球疫情不确定性导致的系统性风险;电商行业竞争格局恶化的风险等。
(文章来源:学恒的海外观察)
(责任编辑:DF134)