
股市行情分析
国际大行最新评级:野村重申腾讯“买入”评级 汇丰银行下调唯品会目标价至25美元
▎大和:重申对恒地(0012.HK)买入评级 目标价48港元
大和发表研究报告指,恒地(0012.HK)旗下启德新盘销情强劲,其农地及旧楼重建的价值亦日益明显,重申对其买入评级,目标价续看48港元。
大和表示,“THE HENLEY”至今已售出68%单位,其中特色户更以每呎61888元成交,创九龙东呎价新高。恒地作为启德大地主之一,在该区拥有5个项目,而THE HENLEY销售成绩预示了集团的盈利前景理想。
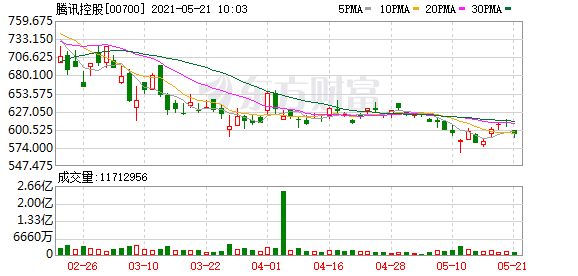
▎野村:重申腾讯(0700.HK)“买入”评级 目标价731港元
野村发表报告表示,腾讯(0700.HK)今年首季收入大致符合预期,盈利表现略低预期,期内游戏业务收入按年升15%,高于该行原预期3%,手游及个人电脑游戏收入分别按年升19%及1%,高于该行原预期各2%及6%。
▎花旗:降华能(0902.HK)评级至“沽售” 目标价下调至2.4港元
花旗发研报指,由于煤成本上升,下调华能(0902.HK)投资评级由“买入”一举降至“沽售”,目标价由3.2港元降25%至2.4港元,反映该行将今年单位燃料成本按年升幅预测由5%上调至15%带来的纯利削减。该行下调其2021至2023年盈测介乎31%至67%,现时盈测较市场预期低49%至76%。该股现报2.74港元,最新市值430亿港元。
▎汇丰银行:下调唯品会(VIPS.US)目标价至25美元 维持“持有”评级
汇丰银行将唯品会(VIPS.US)的目标价从30美元下调至25美元,并维持“持有”评级。该行分析师Cleo Zhang表示,据唯品会此前公布的Q1财报显示,预计Q2总净营收将在289亿元至301亿元之间,同比增长约20%至25%。该营收指引表现“疲软”是因为上年Q2的基数较大,具体原因是当时人们刚摆脱疫情封锁,刺激被抑制的需求爆发。Zhang表示,因激进的营销资金投入将带来强劲的用户增长,预计唯品会2021年的营收将同比增长18%。
▎花旗:大幅上调港华燃气(01083)目标价41%至6.5港元 维持“买入”评级
花旗发表报告,将港华燃气(01083)目标价由4.6港元上调41%至6.5港元,维持“买入”评级。该行预计,公司今年至2023年纯利或达13.8%-23.6%,以反映零售销气量增长提高,及人民币兑港元升值。
▎安信国际:予天伦燃气(01600)目标价9.2港元 控股股东增持增强市场信心
安信国际发布研究报告,维持天伦燃气(01600)“买入”评级,目标价9.2港元。
报告中称,公司近日发布公告,控股股东张瀛岑先生将以每股7.5港元向公司第二大股东IFC收购1.41亿股公司股份。交易完成后,张瀛岑先生持有的股份将由53.87%上升至67.92%,展现公司控股股东对于公司的长期信心,将对公司股价表现起到正面刺激作用。本次增持不会触发强制性全面收购要约。安信国际认为,IFC将完成退出,缓解市场担忧。本次交易完成后,IFC的持股比重将由此前的17.7%下降至3.7%。
▎大摩:上调中集安瑞科(03899)目标价12.3%至7.3港元 给予“增持”评级
摩根士丹利发布研究报告,将中集安瑞科(03899)目标价由6.5港元上调12.3%至7.3港元,给予“增持”评级。
报告中称,由于公司去年业绩表现低于预期,将下调今明年度的盈利预期分别为6%/7%。大摩表示仍将长期看好公司能源设备业务,尤其是新的氢气储存和运输业务,并上调2024-30年度的收入和盈利预测。
(文章来源:东方财富研究中心)
(责任编辑:DF513)