
股市行情分析
国际大行最新评级:小摩上调这只股目标价升44.9% 高盛称这只股有30%上涨空间
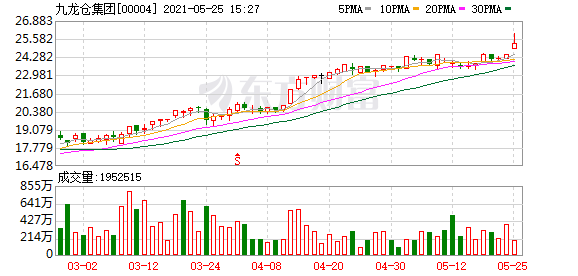
▎小摩:上调九龙仓集团(00004)评级至“增持” 目标价升44.9%至30港元
小摩发表研究报告,将上调九龙仓集团(00004)评级从“中性”至“增持”,目标价由20.7港元升44.9%至30港元。报告中称,公司近来获大股东增持,相信大股东认为其严重遭低估,如果公司出售其股票投资以偿还其所有净债务,公司仍将拥有414亿港元净现金,较非主要股东所持股票市值溢价40%。
▎麦格理:升中生制药(1177.HK)评级至“跑赢大市” 疫苗业务盈利强劲
麦格理发表报告指,中生制药(1177.HK)公布今年首季业绩,来自疫苗业务的盈利非常强劲,估计首季有12亿元人民币利润来自该业务,意味其持股15%及即将公布业绩的科兴生物(SVA.US)首季盈利或达80亿元人民币。
▎里昂:重申腾讯(00700)“买入”评级 目标价降至855港元
里昂发布研究报告,重申腾讯(00700)“买入”评级,目标价由910港元降至855港元。报告中称,公司首季业绩稳健符合预期,收入增25%至1350亿元(人民币,下同),经调整EBIT增20%至430亿元,手机游戏收入虽然基数较高,但仍有19%增幅,因受惠于《王者荣耀》的更新,以及《天涯明月刀》手游的推出。公司的金融科技、企业服务复苏,同比增47%,因受惠支付业务增长。
▎美国银行:予埃克森美孚(XOM.US)“买入”评级 目标价90美元
美国银行分析师Doug Leggate表示,在经过数年业绩不佳的表现后,埃克森美孚(XOM.US)有望实现相对复苏,Leggate予埃克森美孚“买入”评级,目标价定为90美元。Doug Leggate认为,对冲基金Engine No.1此前对于埃克森美孚的观点太过偏激,误解了埃克森美孚的历史、战略、灵活性和发展前景,Leggate表示埃克森美孚是唯一一家在传统能源领域中实现绝对增长、利润扩张和稳定股息增长的大型公司,而同样是大型企业的同行则在石油危机期间削减了股息,或利润增长严重受损,并且埃克森美孚董事会帮助管理层渡过了艰难的2020年,甚至在油价暴跌时期也没有削减股息。
▎大摩:重申快手(1024.HK)增持评级 目标价300港元
摩发报告表示,指快手-W(1024.HK)今年首季收入、毛利率及用户符合预期,指公司今年首季非国际财务报告准则经调整亏损近50亿人民币,优于该行原预期亏损64亿人民币,主要因其他收益及税务因素,并指公司闭环生态系统正增强。该行重申对快手“增持”评级,下调对其“基本情境”目标价由350港元降至300港元;该行将对其“熊市情境”目标价由180港元降至160港元,反映投资加大、直播业务收入较弱及毛利率较低。该股现报206港元,最新市值8567亿港元。
▎中信证券:维持中芯国际(00981)“买入”评级 目标价39.4港元
中信证券发布研究报告称,维持中芯国际(00981)“买入”评级,目标价39.4港元。报告中称,公司一季度收入、毛利率好于指引,二季度指引超预期。公司21Q1收入11.04亿美元,环比增12.5%,同比增22%,好于公司指引(指引为环比提升7%~9%);毛利率22.66%,环比增4.65pcts,好于公司指引(17%~19%);在行业缺货背景下,公司需求旺盛并提升运营效率,产能利用率达到98.7%,环比增3.2pcts;晶圆平均售价提升4.7%,达到646美元。公司指引21Q2收入环比增17%~19%,收入中值达到13亿美元,毛利率指引25%~27%,均超过此前市场预期。
▎高盛:上调石药集团(01093)目标价至13.5港元 维持“买入”评级
高盛发布研究报告,将石药集团(01093)目标价由12.5港元上调8%至13.5港元,维持“买入”评级。报告中称,公司首季销售同比增9.9%至67亿元人民币(下同),略高于该行预期的65亿元,主要由于恩必普销量回升及抗肿瘤产品组合强劲。虽然药品价格下降,但毛利率仍扩张至77%,因成药的产品收入组合转向抗肿瘤产品、抗生素价格上升,以及销售、一般及行政的控制。
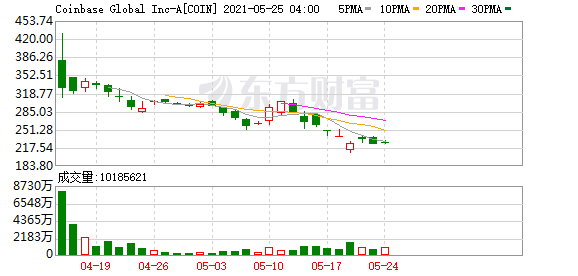
▎高盛:给予Coinbase股票买入评级 股价有30%上涨空间
高盛给予Coinbase Global买入评级,称其公司股价有30%上涨空间。高盛还表示,投资者应该通过购买Coinbase的股票来渡过加密货币领域的波动阶段。
(文章来源:东方财富研究中心)
(责任编辑:DF134)