
股市行情分析
快手一季度财报点评:符合预期 商业化稳步推进 海外亮眼
原标题:快手(01024.HK)一季度财报点评:符合预期,商业化稳步推进,海外亮眼
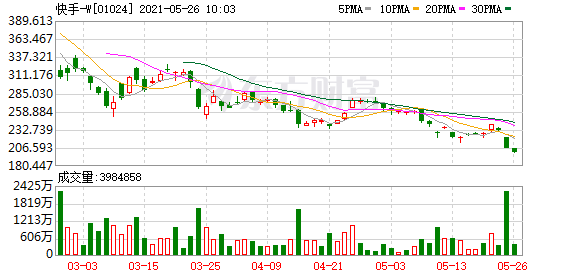
快手(01024.HK)一季度财报点评:符合预期,商业化稳步推进,海外亮眼
概览:业绩及运营数据符合市场预期
2021Q1,快手实现营收170.20亿元人民币,同比增长37%,与彭博一致预期基本持平;Non-GAAP下净亏损49.18亿元,同比扩大13%,优于彭博一致预期17%。
整体来看,快手21Q1业绩符合市场预期:1)直播打赏业务同比下滑20%,主要系去年同期高基数。我们判断,广告和电商是快手当前的核心驱动力,市场对直播收入的预期不高。2)广告业务变现效率持续提升,仍有较大商业化空间。2021Q1,快手广告收入为85.6亿元,同比增长161%,环比增长1%,占公司总收入比重为50%。3)直播电商业务GMV略低于预期,快手小店占比达85%,电商闭环能力进一步加强。
运营数据:用户数及时长保持增长,海外表现亮眼
快手的运营数据表现符合市场预期。2021Q1,快手MAU、DAU及人均单日使用时长分别为5.2亿、2.95亿及99.3min,同比增长5%、17%及17%,DAU/MAU约为57%,增长基本符合市场预期。海外业务表现亮眼,2021Q1,快手海外市场的MAU超过1亿,2021年4月进一步增长至1.5亿以上,核心出海地区为南美洲及东南亚。
投资建议:继续维持“买入”评级
我们维持对2021-2023年营收及净利润的判断,考虑到公司在内容、海外领域加大投入,以及短视频领域竞争日趋激烈,下调目标价为317-334港币,下调幅度为15%,相对当前的估值空间为54%-62%,继续维持“买入”评级。
风险提示
政策及监管风险,竞争格局变动的风险,不同业务在商业发展过程中自我博弈的风险,估值的风险,盈利预测的风险等。
(文章来源:国信研究)
(责任编辑:DF532)