
股市行情分析
医美大爆发 终端机构能抢到哪杯羹?
原标题:医美大爆发,终端机构能抢到哪杯羹?
2021年资本市场欢天喜地的开篇并没有延续太长时间,2月中旬后,科技股被围追堵截经历价值回归、新经济股惨遭反垄断、白酒龙头抱团股开启“先跑为敬”、新经济股惨遭反垄断、造车新势力的热潮也随着特斯拉的闹剧一波三折、教育股被政策反复磋磨……市场的宠儿们在几个旦夕之间,从炙手可热到如履薄冰,股价的跌宕起伏也给正在追高兴头上的投资者们好好地上了一堂课。
在这一波清洗式的动荡中,有一个曾经被“刻意忽略”的行业迅速崛起。今年3月以来,医美相关概念股正以黑马之姿,从沉闷的市场中杀出一条血路,股价节节攀升。
为了探究其中的一些奥秘,笔者走访了两家医美机构,向行业内人士寻求股价上扬的驱动因素力,以及投资者关注的行业问题的答案。
“颜值时代”的大机会
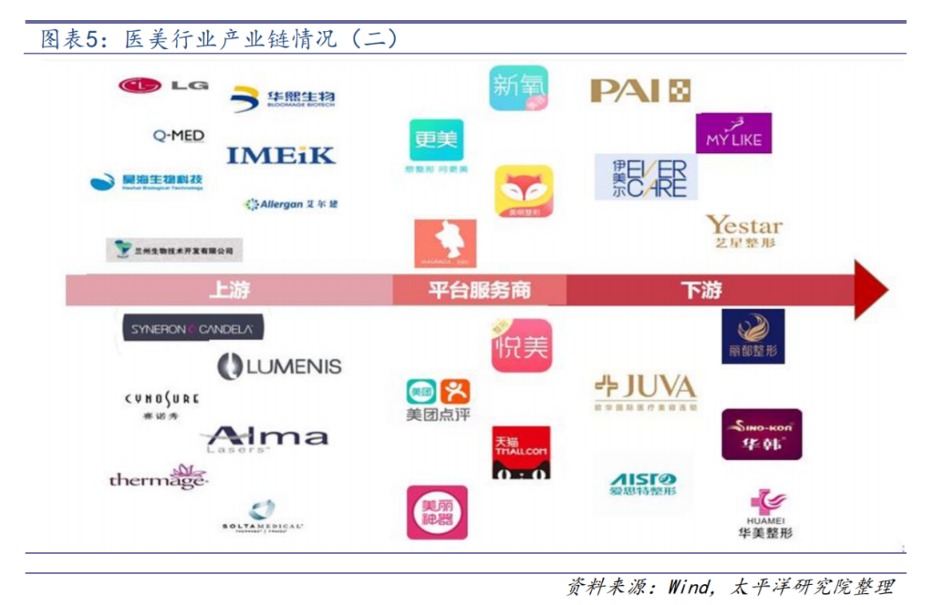
医学美容,简称医美。通过医学手段达到变美的目的,包括使用药物、仪器及手术等形式。大家对这个概念已经不陌生了,医美企业按细分领域又分成上游供应商,终端诊疗机构以及营销平台。
上游的供应商包括注册类药品、仪器厂商、护肤品制造商等。目前国家对药品及医疗设备采取资质管控措施,能取得经营牌照的合规企业相对还是少数,因此这类上游企业处于行业主导地位,掌握了市场话语权。而在年后这波“涨升”潮中,就包括了爱美客、华熙生物、四环医药、昊海生物科技等等,他们成为消费端爆发后最先受益的一批企业。
终端诊疗机构,大的有鹏爱医美国际、华韩整形、艺星整形等,这些大型连锁机构有知名整形医生坐镇,业务不仅覆盖注射、光电类的轻医美项目,重型的手术类医美项目则是他们的“杀手锏”;另外一部分是各类中小机构,这部份市场鱼龙混杂,以非手术类的注射、光电为主要业务。
营销平台则有新氧、悦美、更美等平台。
笔者就近期医美行业在资本市场异军突起的现象,走访了几家位于深圳的终端医疗机构,并向鹏爱医美国际董事长周鹏武提问:“医美行业为何会在今年这个节点突然出现井喷式的爆发?”
作为深圳本地最大的医美机构掌舵人,周鹏武先生称,中国的医疗美容行业已经发展了几十年,并非突然兴起,但医美在中国确实是一个朝阳行业。现在的“火爆”更多的是上游企业的资本市场表现,终端医院也在做一些变革实际上还是在做和以前一样的工作,希望能有更好的业绩表现,把只是把工作做得更细致服务更到位,比如鹏爱为了提高客户满意度,重金聘请咖啡师提供更好的候诊配套服务;强化新媒体营销,增加市场活动的类型和频次等等。
当然,资本市场的爆发,不仅是行业积累的结果,同时今年春节后疫情的缓解对需求端也有非常大的刺激作用,加上终端诊疗服务机构的卖力促销,助推了上游企业的出货量,闻风而动的资本似乎找到了的新“爆点”。
交谈过程中周鹏武先生描述了从去年下半年开始,上门量呈现大幅增长的情况,他认为这种爆发式的增长跟疫情期间压抑的市场需求集中爆发,以及集团进行高频的线上促销引流活动有直接的关系。以鹏爱医美集团旗下的旗舰店鹏程、鹏爱为例,跟以往80-100人次/天的上门量相比,现在平日上门量暴涨至400-500人次/天,周末、假期甚至高达800-1000人次/天,这是以前不敢想象的。在如此消费盛况之下,最先表现的就是供给端引流产品的耗材消耗及原材料生产公司的业绩爆发。
同时他还提到了需求群体转变的现象,近两年90后、00后这批年轻的用户,成为医美市场的生力军,这部分的消费潜力巨大。
相比于以前会花更多的时间考虑安全、副作用,对比价格、服务等等,同时还对做过医美项目讳莫如深的客户,鹏爱近几年的客户群体有了很大的转变,主力客群已经从选择高端抗衰项目的40-50岁年龄层的消费者变成多选择光电项目的90后、00后消费者,甚至还包括大学生。年轻客户会通过互联网途径先了解自己所选择的医美项目,针对性强、接受程度高、喜欢“晒单”传播力强,让很多年轻人到店就可以直接勾选项目开做,周鹏武戏称他们内部称这种方式叫“火锅单”。而以鹏爱多年远低于同行的0.3%客诉率看,相信这些新生客户以后也将大概率将选择在鹏爱变美。
一些机构的研究也印证了周鹏武先生的观点。太平洋证券研报显示,随着消费升级以及医美渗透率的提升,行业热度逐年升高,医美服务的供给端和需求端都快速增长,具有很强的市场性和消费属性。2019年中国医美行业市场规模达到了1769 亿元,同比增长22%,预计2023中国医美市场规模将拓展至3115 亿元。而非手术类医美服务由于低风险、轻疼痛和恢复时间短,消费者接受程度更高,增长速度会更快。
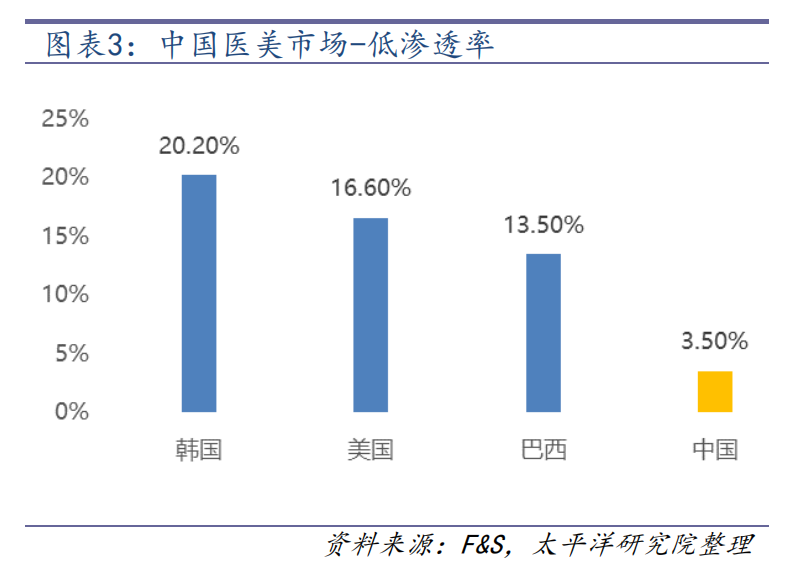
我国的医美仍处于发展早期,渗透率在3%左右,相较于韩国的20.2%、美国16.6%的渗透率,未来仍具有很大发展空间。
终端诊疗服务机构的“小心机”
然而,根据中整协数据表明,我国合规开展医美项目的机构仅占整体行业的 12%,而随着监管趋严,未来机构正规化、正规专业医生需求扩大化、经营产品合法化等因素将促进提升合规医美服务机构行业的市场份额,大型连锁品牌医美机构优势将更加显著,预计连锁化将成为未来趋势。
国金证券调研显示我国医美服务行业头部品牌公司占服务行业总体份额不足 10%。鹏爱医美集团的周鹏武先生也透露,鹏爱医美集团作为全国排名第三的医美机构,市场占有率仅为2%,说明终端机构的份额还是太分散。
从另一个角度来说,市场的分散对大中型的机构而言或许不算坏事。医美行业在经历野蛮生长期之后,一定会迎来规范、整合、头部集中的机会。
鹏爱也在积极的布局。他们接下来的计划不仅要与此前官宣合作的上市公司拉芳家化开发医美护肤产品,也将寻求上游企业合作量身打造定制款医美仪器设备,在增强自身核心竞争力的同时,通过布局轻医美“卫星诊所”,将鹏爱的获客触手延申至更广阔的社区。
“卫星诊所”以便捷、体验感好的注射及光电类轻医美项目为切入点,以事业部的形式运营,最先布局的城市就是深圳。据他测算,每家 100 平米左右的社区店每年可达到 400 万营收,约 150 万的利润,同时还可以将为旗舰店提供一成左右有重医美需求的客户引流至旗舰医院的重医美项目转化率。
以轻医美项目为核心的“卫星诊所”走近客户身边,不仅能增强客户信任度提高粘性,同时让消费者获得更便捷的体验。通过打造“1+N”的立体线下渠道,大大降低目前高昂的线上获客成本,提高客户的复购率,形成卫星诊所为中/大店输送客源、中/大店为卫星诊所技术赋能的循环模式,这是鹏爱打出的重要的一张“扩张牌”。
无独有偶,笔者走访的另一家医美机构“医小美”也在思考着如何在竞争激烈的市场中出奇制胜。它的创始人肖觉慧先生2013年在韩国“医疗之都”大邱广域市对接到政府扶持的商机,为国内医美高端需求客户提供当地医美一站式服务,因此他对医美发达市场的了解非常深厚。彼时国内经济发展迅速,消费升级概念兴起,人们对医美的追求趋于大众化。肖觉慧非常看好国内医美前景,在过去的7、8年里一直努力将韩国的一些先进技术及理念本土化。
在这一过程中,肖先生寻找到了一条差异化经营的道路,于是“医小美”品牌应运而生。有别于市面上某些医美机构采用低质廉价的注射类产品水光针做引流工具的模式,“医小美”专攻水光针,通过接受度和认知度最广的产品,在年轻客户群体密集的线下渠道开设精致而小巧的微型门店,将细分品类中更细的小品类价值充分挖掘,推出“‘医小美’水光颜研究所”。
由此看来,以轻医美作为切入点走下沉社区的“小”布局受到终端机构的偏爱。
轻医美项目是指以活性材料注射和光电项目为主的短效医美。对于医美机构来说,轻医美最重要的特质是标准化和可复制性,操作更多地依赖设备或产品,对于医生的要求降低了很多,只要符合操作要求就可以;而对于消费者而言,轻医美具有便捷、安全无创、效果显著、恢复期短等优势。
根据德勤&美团《中国医美市场趋势洞察报告》,2019 年销量前十大细分项目分别为:医美皮肤管理、激光脱毛、肉毒素、玻尿酸、口腔、水光针、眼部整形、抗衰老、光子嫩肤和美体塑形;2019 年复购前十大医美细分项目分别为:光子嫩肤、皮秒激光、眼部整形、美容皮肤、植发、抗衰老、鼻部整形、玻尿酸、水光针和热玛吉。
销量前十和复购前十的项目中皆主要以注射无创类的轻医美为主。
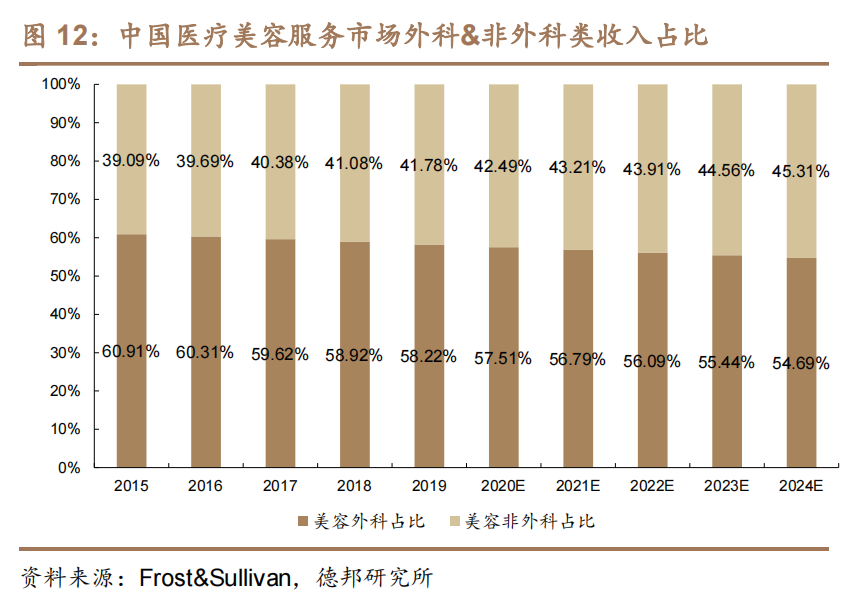
轻医美客户普遍消费惯性高,多数客户在体验过容貌提升的状态后,很难接受效果消退后的状态,会选择持续消费,粘性较高。因此轻医美复购率偏高,更容易成为高频粘性客户。终端机构轻医美收入(轻医美客户消费规模)占比也逐年升高。
随着医美上游原材料行业的爆发,市场的关注度也将逐渐蔓延到医美下游终端机构。而早期下游机构粗放发展,营销模式成本高昂,导致行业经营情况并不理想的状况也将随着监管政策不断趋严得到改善。
在此背景下,众多新玩家通过收购终端医美机构积极入局,提升企业价值;老玩家经过多年磨合经营管理模式趋于成熟,与时俱进,巩固现有优势,未来行业将向规范度高的大型连锁化机构进一步集中,轻医美的下沉市场或许是未来这些终端机构争夺的战略要地。
(文章来源:凤凰网港股)
(责任编辑:DF134)