
股市行情分析
国际大行最新评级:大摩大升这只股目标价248% 高盛重申美团买入评级
▍中金:上调申洲国际(2313.HK)目标价至229.21港元 评级“跑赢行业”
中金发报告指,近期越南北部疫情加重,部份制造业工厂停工,引发市场对申洲国际(2313.HK)海外供应链的忧虑。中金指公司越南工厂正常运营、柬埔寨工厂经历短暂停工后目前产能恢复85%。该行考虑到申洲海外均衡的产能分配及较高的工厂管理水平和防控措施,认为申洲相比同业具有更高稳定性和产能稀缺性。中金维持其“跑赢行业”评级,基于公司在不确定性环境下拥有较强的稳定性,上调目标价9%至229.21港元。该股现报191.4港元,跌4.49%,最新市值2877亿港元。
▍三胎政策出台托育早教服务需求提升 中信建投维持宝宝树(1761.HK)“增持”评级
中信建投证券研究发布文章指出,宝宝树是国内母婴线上社区APP龙头,2020年宝宝树孕育APP MAU达到1990万人,同比增长5.3%,在新生婴儿家庭的拦截率达到64%,成为最高新生婴儿拦截率平台,市场份额持续上升。随着国家政策的不断鼓励与倾斜,托育&早教服务的需求有望持续提升,或将成为公司未来探索方向,并维持“增持”的评级。
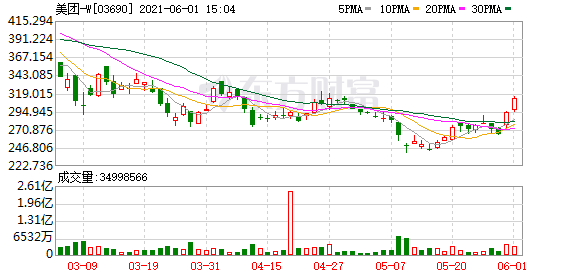
▍高盛:重申美团(3690.HK)买入评级 目标价364港元
高盛发表报告表示,昨日为美团(3690.HK)管理层举行了一场投资者会议,引述美团管理层预期将巩固公司核心业务(包括外卖、到店、酒店及旅游)在行业的领导地位,并会全力配合内地监管部门的要求,公司指今年首季期间一半新增用户来自“美团优选”(该业务累积客户已逾1亿),称会继续投资“美团优选”,以捕捉未来市场机遇。该行重申对美团“买入”投资评级及目标价364港元。该股现报312.4港元,涨6.26%,最新市值19090亿港元。
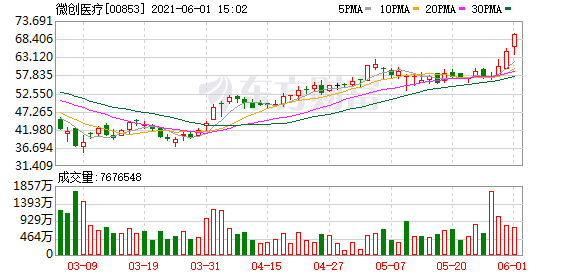
▍大摩:予微创医疗(00853)“增持”评级 目标价大幅上调248%至71.4港元
大摩发布研究报告,予微创医疗(00853)“增持”评级,目标价由20.5港元大幅上调248%至71.4港元。
报告中称,管理层制定2021年的销售收入增长指引为20%至25%,骨科业务预计增长25%至30%,其中,中国地区收入估计可增长40%至45%。该行指,虽然药物支架(DES)产品将受到采购措施影响销售及盈利能力,但大摩预计其毛利率下降后仍能达60%,随着海外市场增长,今年DES销售也可增长10%。
大摩表示,公司前景仍然吸引,因其产品线丰富以及覆盖多个相互关联的医疗技术细分市场,或可产生协同效益。该行预计公司2020-22年销售额复合增长28%。
(文章来源:东方财富研究中心)
(责任编辑:DF134)