
股市行情分析
港美研报干货专享:公募积极布局港股 美国科技股涨势热潮到头了?
▎读研报·市场研判
公募积极布局港股
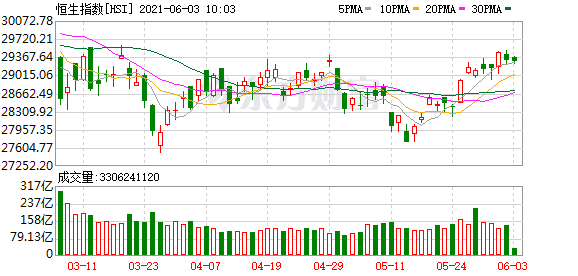
多位恒生科技指数ETF基金经理表示,A股及港股的整体估值水平有趋势性向上的态势,港股的低估值凸显恒生科技指数更具投资性价比。
华夏基金数量投资部总监、华夏恒指科技ETF基金经理徐猛表示,A股及港股的整体估值水平有趋势性向上的态势。恒生科技指数当前PE为43.8倍,比科创板指数、创业板指数都有明显的估值优势。
华安恒生科技ETF基金经理苏卿云表示,港股的低估值凸显恒生科技指数更具投资性价比。美股前十大成份股中有8只科技行业相关股票,港股前十大成份股中仅4只为科技行业相关股票,港股科技属性有望进一步提升;从市值角度看,港股最大科技股(腾讯控股)市值规模为美国最大科技股的40%,未来还有很大发展空间。
嘉实基金基金经理胡宇飞表示,港股中跟经济复苏密切相关的公司,比如传统经济企业这段时间涨得不错,这部分企业在恒指里的占比较高。国际投资人在不同的市场会有比较,港股市场相对比较理性,可挑选出一些有价值优势的公司。整体看好大消费、大健康、大科技、金融周期四大投资方向。
传奇投资者格兰瑟姆:美国科技股涨势和SPAC热潮到头了
曾成功预测过去两次市场崩盘的传奇投资者、GMO联合创始人兼首席投资策略师杰里米·格兰瑟姆(Jeremy Grantham)认为,美国科技股和SPAC热潮已经见顶,整个股市都很容易受到冲击。
格兰瑟姆在悉尼一次在线会议上表示:“我猜,在接下来几个月里,白蚁会进入市场的其他部分。”他补充称,纳斯达克和特殊目的收购公司(SPAC)上市热潮可能已经见顶。
▎读研报·大行评级
招银国际:维持华润啤酒(00291)“买入”评级 目标价上调10.8%至81港元
招银国际发布研究报告,华润啤酒(00291)高端化趋势持续,有望在2021年实现20-30%的增长。目标价由73.1港元上调10.8%至81港元,相当于46倍2022年市盈率,因该行上调估值基准。华润啤酒的2倍2022年PEG低于国际同行的2.6倍和百威亚太的4.7倍。维持“买入”评级。
报告中称,赞助协易扩大Super X年轻客群。5月29日,Super X正式宣布流行艺人王一博成为其第二位代言人。根据中广协代言人分会,2021年4月,王一博的代言效果指数在三个品牌(安踏、G-Shock、奥克斯)中排名第一。在成为代言人的首两天(5月29-30日),王一博的代言贡献热度指数超过2021年4月所有新增代言的平均水平。因为王一博的舞蹈功底很好,该行认为他会很好地融入Super X的街舞营销策略。根据微博,王一博拥有3844万粉丝,超过另一位代言人王嘉尔的2815万。
瑞信:维持京东(9618.HK)跑赢大市评级 目标价408港元
瑞信发表报告表示,于京东(9618.HK)首季业绩后,投资者较为关注其社区团购平台的发展策略、利润展望及估值等方面,该行认为其社区团购平台“京喜拼拼”于产品上有别于同业,预期其业务规模于下半年将与市场龙头的差距有所收窄,惟亏损将会扩大。报告又指,预计京东零售业务维持稳定,京东物流(2618.HK)亏损有望收窄,而其他新业务亏损则会扩大。该行相信,投资者将逐步由市盈率转移至分类加总估值法来评价京东,基于将其2021至2023年度盈利预测下调10%至36%,目标价由431港元降至408港元,维持“跑赢大市”评级。该股现报300.2港元,最新市值9395亿港元。
高盛:上调信达生物(1801.HK)目标价至100.3港元 评级“买入”
信达生物(1801.HK)宣布与葆元医药签订独家许可协议,获得葆元主要候选药物Taletrectinib于大中华区的独家共同开发和商业化权利。
该行指,Taletrectinib目前正进行临床试验,研究用于治疗晚期ROS1阳性的肺癌患者和NTRK阳性的实体瘤患者,预期相关疾病需求强劲,中国每年录得约7,000至8,000个新症,料至2030年峰值销售将达到9亿元人民币。
麦格里:重申周黑鸭(1458.HK)优于大市评级 目标价12.3港元
麦格里发表研究报告表示,周黑鸭(1458.HK)的店铺扩展将持续成为公司的核心策略,管理层股东会上表示,维持2023年旗下店铺达4000至5000家的目标,该行认为,随着店铺扩展,将能进一步让更多顾客接触到公司产品,并带来长期效益,维持目标价12.3港元,重申优于大市评级。
(文章来源:东方财富研究中心)
(责任编辑:DF134)