
股市行情分析
港美研报干货专享:大摩预计美股未来半年或回调10%-15%
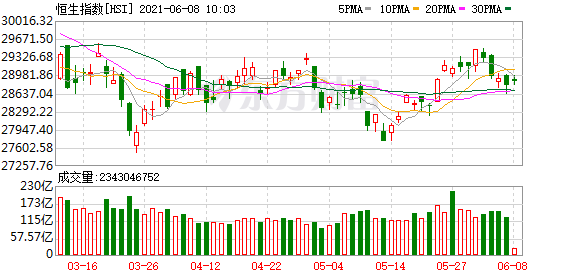
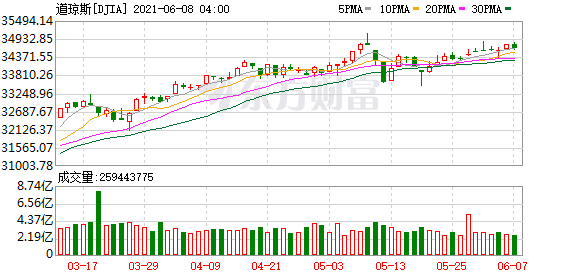
▎读研报·市场研判
中信建投:港股银行业绩承压 但本年内恢复派息
综合来看,主要影响国际银行及香港银行的重要因素是分红情况。虽然全球疫情依然持续且经济情况不明朗,但是国际银行及香港银行分红比例依然高于国内银行,且资本充足率也较国内银行充足,不需要降低分红比例维持资本。因此年初至今国际银行及香港银行股价明显反弹。而主导仅在港股上市的国内银行股价的主要还是银行经营情况,分红影响相对较小。而国内银行整体盈利能力、资产质量都落后于国内A股上市银行,年初至今的股价表现也较弱。
摩根士丹利:美股未来半年或回调10%-15%
摩根士丹利近日表示,虽然目前美股不断下滑的市盈率已在很大程度上被不断上升的企业盈利预期所抵消,但随着成本压力上升、企业税上调阴云来袭,美股未来半年或回调10%-15%。
鉴于过去四个季度,美股企业盈利超出预期的幅度高达20%,创下前所未有的新纪录,相比之下,2021年下半年的盈利情况相对严峻。
▎读研报·大行评级
恒大声明提振市场信心 摩根大通:上调至“增持”评级
近日,网络上关于恒大的各种传闻甚嚣尘上,对此恒大积极应对,在6月7日郑重发布声明,澄清不实流言。恒大此举迅速提振市场信心,并收获国际大行的力撑。
6月8日,摩根大通发布报告表示,恒大在发布声明的同时还进行了股份回购,体现了对公司前景的信心。
摩根大通指出,恒大还有1.819亿股的配额可以回购,预计公司还会继续回购,有望对公司估值形成提振作用,上调至“增持”评级,目标价每股15港元。
中金维持快手跑赢行业评级 目标价316港元
中金发研报指,该行近期组织了与快手管理层非交易性路演,投资者主要关心用户增长、费用投入、商业化(广告/电商/直播)和海外业务的问题,公司管理层分享了最新看法,中金维持今明两年盈利预测,维持该股跑赢行业评级,目标价316港元不变。
交银升金山软件目标价14.6%至55港元 维持“中性”评级
交银国际发研报指,金山软件1季度,WPS业务收入贡献接近50%(20年同期为32%)。数字化办公、协同办公需求增加,交银预计订阅业务付费用户数仍将保持快速增长。信创国产替代带动金山授权业务收入长期稳定增长,交银预计21年WPS收入增45%,研发支出增长,将导致21年运营利润率下降3个百分点到23%。
游戏贡献稳定现金流,交银预计《缘起》发布将推动21年游戏增13%。1)《剑网3》将推出怀旧版及新资料片,持续拓展游戏生命周期,2)下半年有4款新手游上线计划。
交银上调WPS长期利润增长预测及WPS估值,并将公司目标价从48港元上调到55港元。交银认为WPS将在长期带动公司收入及利润增长,但目前股价基本反映业务增长潜力,维持中性评级。
瑞信:上调安踏(2020.HK)今明两年盈测 升目标价至189港元
瑞信发表研究报告,指与安踏体育(2020.HK)会议得悉,安踏正在进行品牌改革,致力品牌高端化及开展Anta Guoqi品牌;旗下Fila透过增加门店生产力及开设Fila Kids/Fila Fushion门店,目标未来五年收入倍升;旗下Amer将继续开店。
银河证券:维持新氧科技“推荐”评级
日前,中国银河证券研究院发表研报,看好新氧作为医美垂直平台领域领导者的内容生态建设以及持续导流能力,继续维持新氧科技“推荐”评级。
(文章来源:东方财富研究中心)
(责任编辑:DF134)