
股市行情分析
国际大行最新评级:花旗上调周大福目标价26.5% 美银证券上调中软国际目标价至13.3港元
花旗:予周大福(01929)“买入”评级 目标价升26.5%至17港元
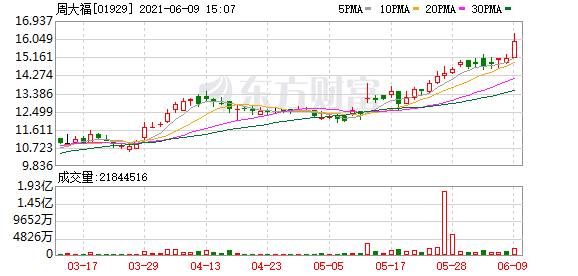
花旗发布研究报告,予周大福(01929)“买入”评级,目标价由12.5港元升26.5%至17港元,并上调其2022-23年度纯利预期分别为13%及17%。该行预计,公司于中国内地市场的批发毛利将恢复正常化至27至28%,同时今年将在内地增加700间以上分店,当中75%至80%会以特许经营模式展现。
该行表示,公司去年度核心盈利、收入胜预期,主因内地批发表现强劲。经调整毛利较预期低,主因金价于下半年下跌,但部份被销售及行政开支下降抵销,核心经营溢利符合预期。此外,公司新增高毛利产品占比,和对三四线城市的渗透率都快于预期,预计上半年可因去年低基数而持续有增长。
招银国际:首予雷蛇(1337.HK)买入评级 目标价3.22港元
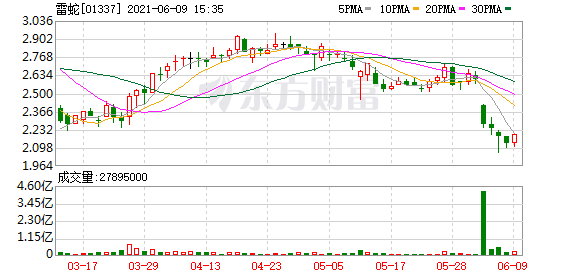
招银国际发表研究报告指,雷蛇(1337.HK)于游戏行业定位良好,包括周边设备、系统、软件及服务等,随着全球游戏市场及东南亚电商市场的快速发展,料雷蛇将从中受惠。该行首予雷蛇买入评级,目标价3.22港元。该股现报2.19港元,最新总市值195.13亿港元。
麦格理:将周大福(01929)目标价上调20%至16港元 评级降至“中性”
麦格理发布研究报告,基于中国业务增长较预期强劲,将周大福(01929)目标价由13.3港元上调20%至16港元,评级由“跑赢大市”降至“中性”,因预计增长势头2021下半财年已见顶。
该行表示,集团2021财年收入增23.6%至702亿(港元,下同),纯利增1.07倍至60亿元,分别高于预期17.1%及38.1%,主要由于中国同店销售及店铺扩张所带动。此外,该行上调对其2022及2023年盈利预测21%及23%,主要因计入同店销售强劲的因素。
大和:维持香港电视(1137.HK)买入评级 目标价14港元
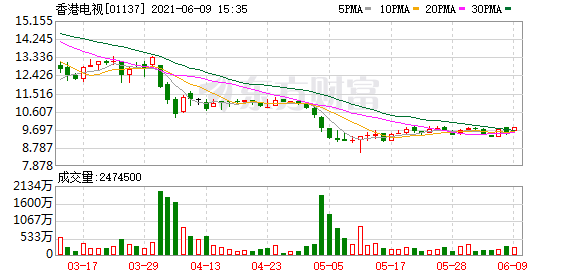
大和发表研究报告,香港电视(1137.HK)5月总商品交易额(GMV)5.14亿港元,按年及按月分别增8.9%及5.3%,大致符合该行预期。考虑到毛利率较低,该行下调对其2021年每股盈利预测6%,但上调2022年预测3%,当中计入3C产品对总商品交易额增长带来的贡献更明显。港视亦公布旗下Shoalter的首个客户为I.T,但该行认为现时纳入此因素仍过早。该行维持对其买入评级,目标价14港元。该股现报9.74港元,最新总市值89.24亿港元。
美银证券:上调中软国际(0354.HK)目标价至13.3港元 评级“买入”
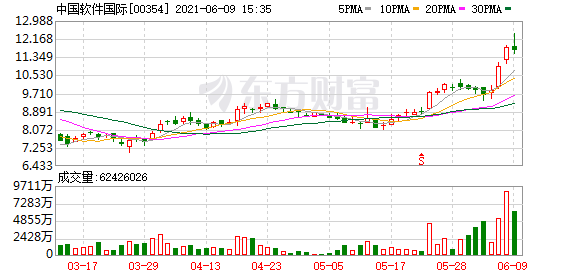
美银证券发表报告表示,华为于6月4日宣布已将鸿蒙操作系统的关键代码捐赠给OpenAtom基金会,令鸿蒙成为独立于华为的开源系统。同时有公司开始推出使用鸿蒙操作系统的产品,预期鸿蒙操作系统可能会更快推出,将将提振中软国际(0354.HK)新兴业务的盈利。报告又指,尽管中软近期股价上涨,但与MSCI中国指数相比,仍然认为该股票的估值具有吸引力。该行上调中软2021至2023年度盈利预测1%至7%,目标价由11.5港元上调至13.3港元,重申“买入”评级。该股现报11.82港元,最新市值343亿港元。
(文章来源:东方财富研究中心)
(责任编辑:DF134)